东吴证券 电力设备行业跟踪周报锂电Q3预计亮眼反弹可期、变压器出海和储能景气高
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本周电力设备行业表现强于大盘,锂电池板块涨幅领先。 行业层面,储能需求持续增长,9月EPC招标与中标容量同比分别增长56%和118%;电动车市场进入旺季,9月排产环比小幅提升,锂电需求韧性强。 光伏产业链价格低迷,盈利拐点尚不明确。 人形机器人与工控板块进展提速,制造业PMI回升至50.1%。 投资策略上,看好锂电龙头反弹、储能全球化布局及AIDC出海机遇。
主要观点
- 锂电池板块表现强于大盘,涨幅达3.33%。
- 9月国内大储EPC招标与中标容量同比大幅增长。
- 锂电产业链排产旺盛,需求韧性强。
- 制造业PMI回升,工控需求有望改善。
- 光伏产业链价格低迷,需求偏弱。
- 风电招标量同比下滑,但海风行动计划有新进展。
论述逻辑
- 行业数据(PMI回升、锂电排产增长) -> 需求韧性与旺季效应 -> 锂电估值回调至低位 -> 龙头业绩环比增长明确 -> 锂电反弹在即;同时,海外算力升级带动AIDC及变压器出海需求,储能受益于碳酸锂价格中枢下移,共同支撑电力设备行业景气度。
关键展望
- 预计26年锂电需求增长35-40%,27年增长25%+。
- 预计全球储能装机26年增长60%以上,27-30年复合增长20-40%。
推荐标的
- 宁德时代:动力&储能电池全球龙头,增长有支撑估值低。
- 阳光电源:光储全球龙头,盈利拐点在即,AIDC潜力大。
- 恩捷股份:隔膜供需紧张,龙头盈利弹性可期。
- 汇川技术:通用自动化强复苏,布局人形和AIDC。
- 思源电气:电力设备国内出海双龙头,订单增速快。
关键图表
图1. 美国 月 度 大 型 电池 储 能 装机 (MW )

图2. 储能项目中标(MWh)
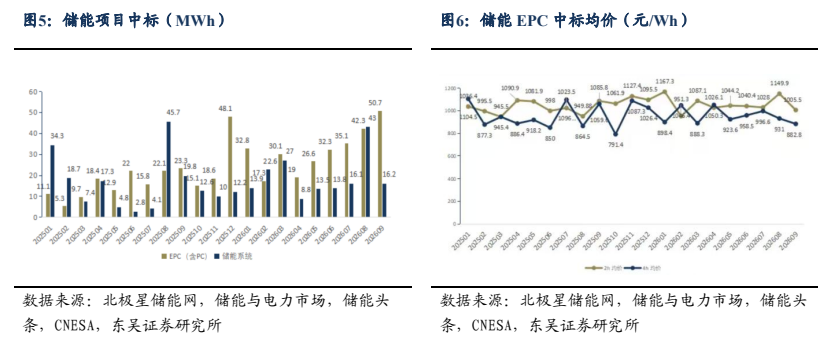
图3. 主流车企销量情况(万辆)
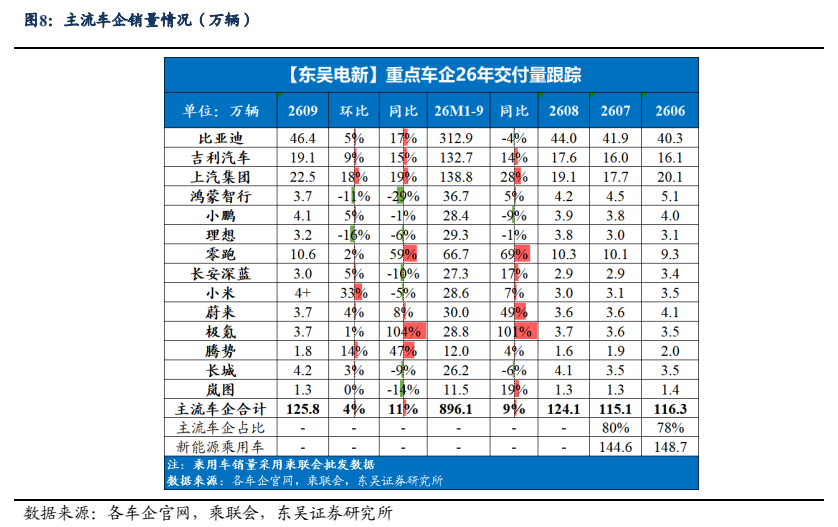
图4. 变压器出口统计
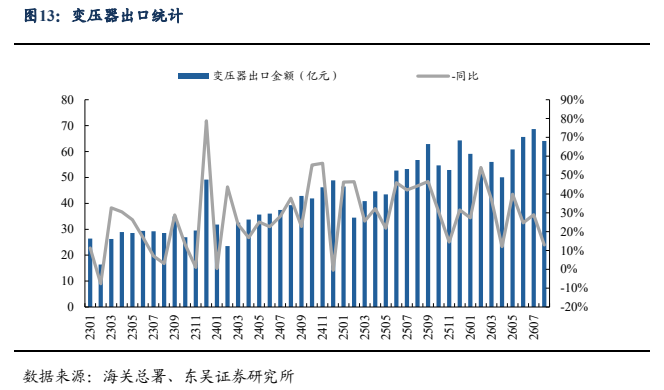
图5. 锂电池行业相关数据
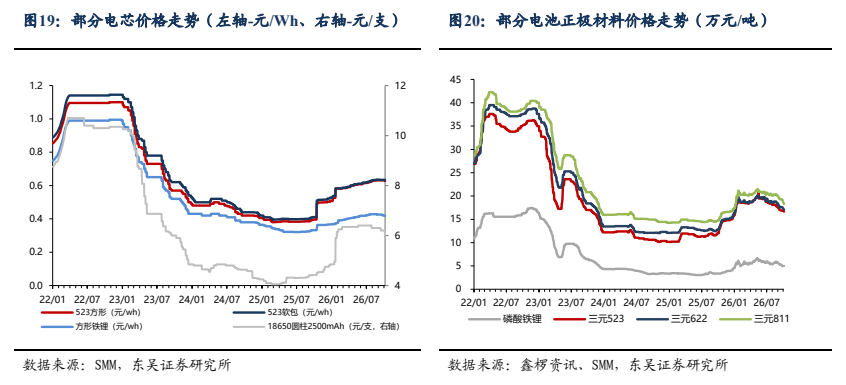
图6. 锂价格走势(万元/吨)
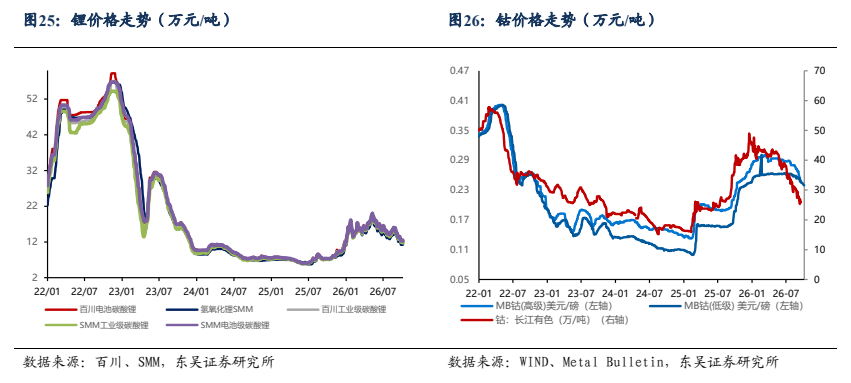
图7. 国家 能 源 局 风电 月 度 新 增 装 机 容量 (GVV)
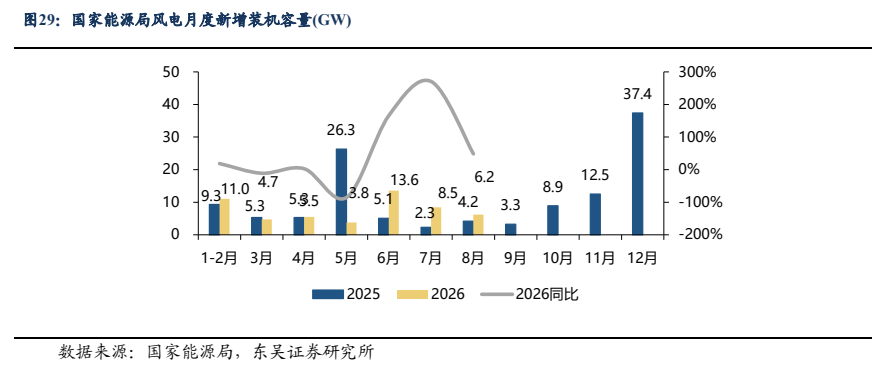
图8. 电池片每价格 as 组伯每价格
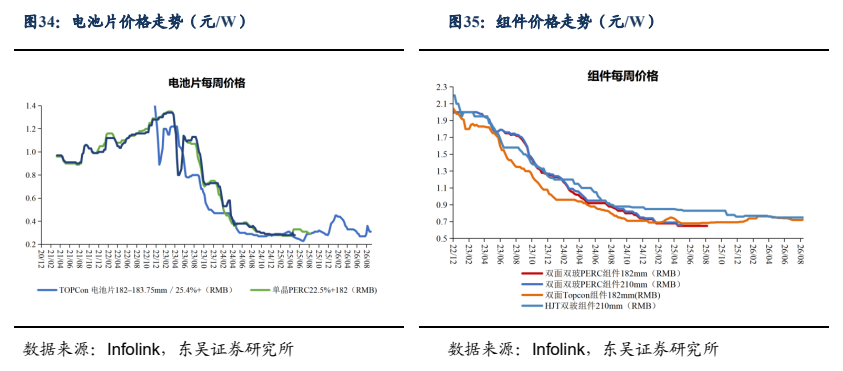
图9. 浙江省逆变器出口
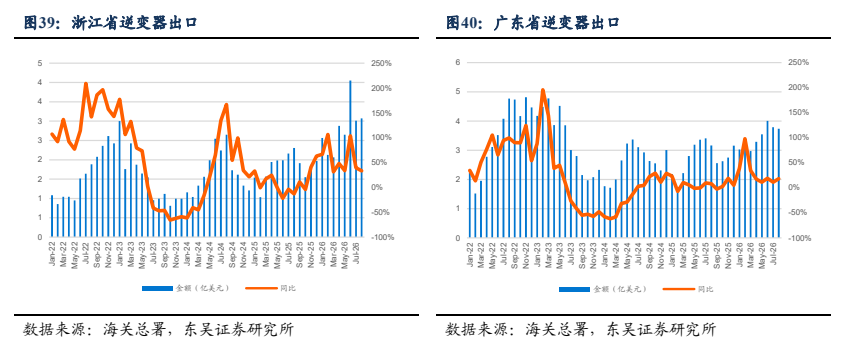
图10. 取向、无取向硅钢价格走势(元/吨)
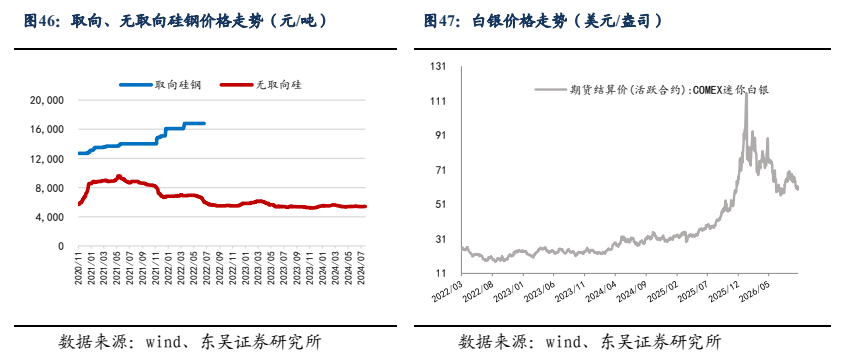
图11. 表 2: 本周重要公告汇总
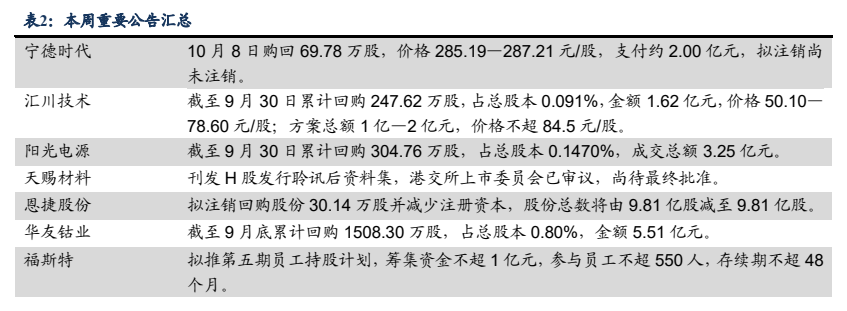
图12. 行业 跟踪 周报 DM 东 吴 证 券