国新证券 张心颐 行业研究 行业定期 光伏行业周报(20260817 20260821):本周光伏设备(申万)指数表现
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
国新证券对光伏行业维持“看好”评级(未来6个月行业指数优于市场指数5%以上)。 价格方面,8月19日硅片成交价1.15元/片(环比+0.22元/片)、电池片0.38元/W(环比+8分/W)、组件0.73元/W(环比持平),3.2mm、2mm光伏玻璃分别为17、10元/平米(环比各+0.5元/平米),银浆16660元/kg(环比+2.0%),产业链价格总体上行。 政策方面,福建发布“十五五”新兴产业规划、培育钙钛矿光伏材料等新材料,四川乐山提出到2030年光伏储能、氢能和电子信息产业产值突破1200亿元,上海“十五五”物流规划为光伏产品等“新三样”出口提供稳定跨境物流通道。 投资上建议聚焦供给侧改革盈利修复、技术迭代α机会与需求预期边际β行情,重点关注多晶硅龙头、组件龙头及技术领先企业,短期关注政策落地节奏和技术订单兑现;风险提示为原材料价格波动、项目开工不及预期及贸易摩擦加剧。
主要观点
- 电力设备板块跑输大盘:本周沪深300指数-1.01%,申万31个行业指数仅7个上涨,电力设备(申万)指数-1.70%,排在第19位,跑输指数0.70pct。
- 光伏设备相对抗跌:光伏设备(申万)指数本周-0.65%,表现优于电池(-1.32%)、电网设备(-1.24%)、其他电源设备Ⅱ(-3.37%)、风电设备(-6.35%)和电机Ⅱ(-6.54%),电力设备二级行业指数普跌。
- 制造端价格上行:据datayes,8月19日硅片成交价1.15元/片,环比+0.22元/片;电池成交价0.38元/W,环比+8分/W;组件成交价0.73元/W,环比持平。
- 辅材价格走高:3.2mm、2mm光伏玻璃价格分别为17、10元/平米,环比均+0.5元/平米;银浆价格16660元/kg,环比+2.0%。
- 福建“十五五”新兴产业和未来产业发展规划于8月20日发布,以福州、厦门、宁德为核心,培育新能源基础材料、半导体与显示材料、稀有金属材料三大领域,其中包括钙钛矿光伏材料。
- 四川乐山8月18日发布“十五五”光伏储能产业发展规划(征求意见稿),提出到2030年全市光伏储能、氢能和电子信息产业规上工业企业达100家以上、百亿级大企业大集团2家以上、高新技术企业30家以上,整体产值突破1200亿元,建成国内一流的绿电光伏产业基地。
- 上海8月18日发布现代物流发展“十五五”规划,提出为新能源汽车、锂电池、光伏产品等“新三样”出口提供稳定的跨境物流通道,支持“中国制造”走向世界。
- 投资主线:建议聚焦受益于供给侧改革推动的盈利修复、技术迭代带来的α机会以及需求预期边际变化带来的β行情,长期布局高效技术和龙头整合机会。
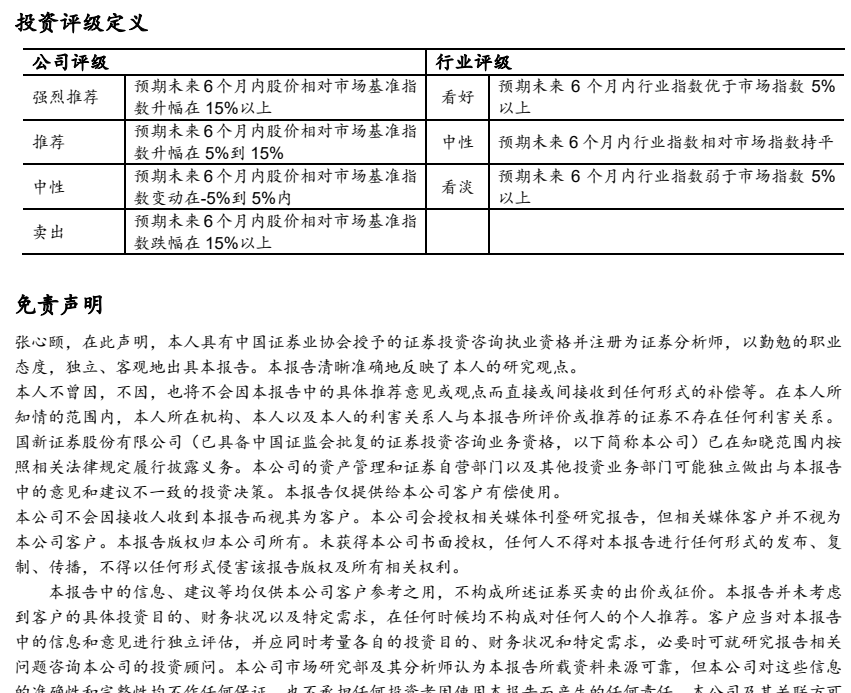
- 行业评级为“看好”,按国新证券评级定义指预期未来6个月内行业指数优于市场指数5%以上。
- 风险提示:原材料价格波动、项目开工不及预期、贸易摩擦加剧等。
关键展望
- 短期需关注政策落地节奏和技术订单兑现。
- 长期布局高效技术和龙头整合机会。
- 政策验证点:四川乐山规划提出到2030年全市光伏储能、氢能和电子信息产业整体产值突破1200亿元。
- 行业评级“看好”的时间窗口为预期未来6个月内行业指数优于市场指数5%以上;报告未给出个股评级、目标价或其他量化预测。
推荐标的
- 行业层面:国新证券对光伏行业给予“看好”评级(预期未来6个月内行业指数优于市场指数5%以上)。
- 配置方向:建议聚焦供给侧改革盈利修复、技术迭代α机会与需求预期边际β行情,重点关注多晶硅龙头、组件龙头及技术领先企业投资机会。
- 报告未对具体公司给出个股评级或目标价;文中提及的聚合材料、迈为股份、宇邦新材、金博股份、德业股份(涨幅居前)与拓日新能、横店东磁、航天机电、帝尔激光、钧达股份(跌幅居前)仅为周度行情回顾,不构成个股推荐。
关键图表
图1. 市场研究部 2026年8月27日

图2. 从公司表现看,本周光伏设备行业(申万)公司涨幅居前的公司为聚合材料
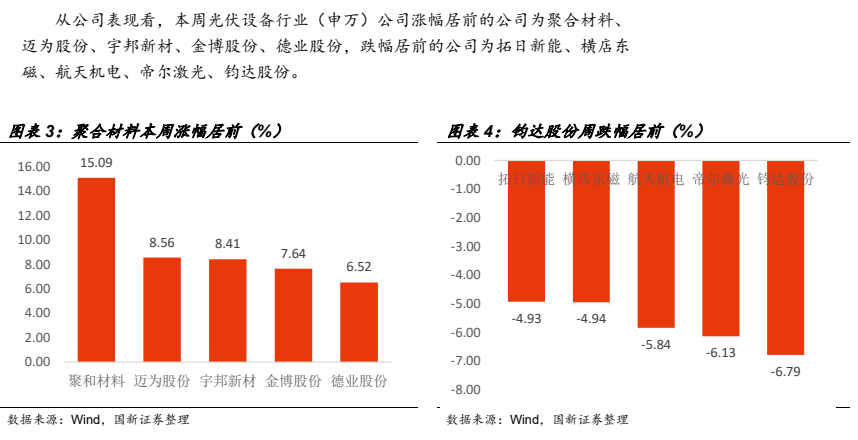
图3. 圆国Wi类

图4. 投资评级定义