高盛 汉高(HNKG p.DE)固体粘合剂动量,和增加头发曝光;评级上调至中性
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛将汉高(HNKG_p.DE)评级从卖出上调至中性,12个月目标价从€75上调至€79,较现价€71.66有10.2%上行空间。 高盛预计11月10日公布的三季度中粘合剂业务将再实现+5.5%的有机销售增长,由提价以及电子/工业的韧性销量驱动,上半年出现的预购未因近期油价变动而回吐,汽车业务二季度重回增长亦提供支撑;据此认为公司+2.0%至+4.0%的粘合剂指引存在上行风险,预测FY26为+4.6%(含四季度部分预购回吐假设)。 完成Olaplex和Not Your Mother's收购后,头发护理已占消费者品牌销售的38%,与洗衣(41%)基本持平,高盛认为这改善了收入增长质量。 集团层面预计FY26有机销售增长+3.1%,FY26e EBIT利润率收缩10bps、FY27达到15.2%。 对洗衣与家护保持谨慎,中期仅预测约1%增长,美国/欧洲Nielsen最近12周数据显示中高个位数下滑且欧洲自有品牌份额提升。 当前估值仅12x CY27e P/E,较GS Staples折价24%(过去10年均值为折价19%),资产负债表强劲,公司预计FY26含全部已宣布收购的净负债/调整后EBITDA为1.5x,为并购留有灵活性。
主要观点
- 评级从卖出上调至中性,12个月目标价从€75上调至€79,对应10.2%上行空间(现价€71.66)。
- 预计三季度粘合剂业务再实现+5.5%有机销售增长,H1预购未因近期油价变动而回吐。
- 粘合剂指引存在上行风险:高盛预测FY26为+4.6%,高于公司+2.0%至+4.0%的指引,其中假设四季度部分预购回吐。
- 汽车业务在Q2经历近几个季度的挑战后重回增长,后续改善具有支撑。
- 收购Olaplex和Not Your Mother's后,头发护理占消费者品牌销售比例升至38%,与洗衣(41%)基本持平;L'Oréal预计头发品类为中个位数增长,好于高盛保持谨慎的洗衣。
- 对洗衣与家护保持谨慎,中期仅预测约1%增长;美国/欧洲Nielsen最近12周中高个位数下滑,欧洲自有品牌份额提升;品牌层面All跑赢集团、Dixan持续下滑、Persil近月改善、Perwoll/Dylon从此前强劲增长降温。
- 集团层面预计FY26有机销售增长+3.1%,FY26e EBIT利润率收缩10bps,FY27达到15.2%。
- 地域结构上欧洲与北美合计约占销售65%(FY25:欧洲38%、北美26%、亚太17%、IMEA 10%、拉美7%);粘合剂约占集团销售52%,Mobility and Electronics为最大子部门(19%)。
- 估值具吸引力:当前12x CY27e P/E未反映约3%的更具韧性中期增长算法;目前较GS Staples折价24%,过去10年为19%。
- 目标价方法:DCF与倍数法各占50%权重;DCF隐含€76/股(原€73),采用9.4% WACC与1.5%终端增长;倍数法以13.5x P/E(原13x)隐含€82/股(原€77),取整为€79。
- 资产负债表强劲:公司预计FY26净负债/调整后EBITDA为1.5x(含全部已宣布收购),为并购提供进一步灵活性。
- 高盛上调盈利预测:FY27 EPS由€5.78上调至€5.90、FY28由€6.01上调至€6.18;近期共识EPS预测已出现上修。
论述逻辑
- Q3业绩临近(11月10日发布)→ 粘合剂提价+电子/工业韧性销量+汽车Q2重回增长,支撑+5.5% OSG预期 → 据此判断公司+2.0%至+4.0%的粘合剂指引存在上行风险(FY26预测+4.6%,含Q4部分预购回吐假设)→ Olaplex与Not Your Mother's收购使头发护理占消费者品牌销售38%、接近洗衣的41%,改善收入增长质量 → 抵消对洗衣的谨慎(中期约1%增长、美欧Nielsen最近12周中高个位数下滑)→ 集团FY26有机增长+3.1%、EBIT利润率FY27达15.2% → 叠加FY26含收购的1.5x净杠杆提供并购灵活性与12x CY27e P/E、较GS Staples折价24%的低估值 → 结论:上调至中性,目标价€79。
关键展望
- 11月10日发布的Q3业绩为核心验证点,高盛预计粘合剂+5.5% OSG。
- FY26粘合剂预测+4.6%(含Q4部分预购回吐假设),高于公司+2.0%至+4.0%指引,存在指引上修可能。
- 集团FY26e有机销售增长+3.1%,FY26e EBIT利润率收缩10bps,FY27达到15.2%。
- 资产负债表路径:公司预计FY26净负债/调整后EBITDA为1.5x(含全部已宣布收购)。
- 报告列示的主要风险:消费者/粘合剂有机增长好于或慢于预期、利润率改善快慢(COGS通胀与成本效率)、大型并购的价值创造或毁灭、潜在业务分拆可能释放价值。
推荐标的
- Henkel(HNKG_p.DE):评级由卖出上调至中性(NEUTRAL,自2026年10月6日起),12个月目标价€79(原€75),现价€71.66,上行空间10.2%;理由:粘合剂动能稳固且指引存在上行风险、头发护理敞口提升带来更具韧性的收入增长、估值仅12x CY27e P/E且资产负债表强劲。
- 评级相对范围说明:Henkel的中性评级相对于高盛欧洲消费者必需品覆盖范围(含Anheuser-Busch InBev、Beiersdorf、Danone、Diageo、Essity、Haleon、Heineken、L'Oreal、Lindt & Sprungli、Nestle、Puig Brands S.A.、Reckitt、Remy Cointreau等),M&A Rank为3(低并购概率)。
关键图表
图1. 欧洲和北美合计约占汉高销售额的65%

图2. FY26e,到FY27达到15.2%

图3. 汉高近期EPS获上调,此前2026年初曾遭下调

图4. 汉高护发业务过去4年表现跑赢,年均增长超6%

图5. 染发品类的份额提升被其他品类的下滑所抵消

图6. 汉高各品牌均现下滑,All表现优于整体

图7. 我们预测Q3有机销售增长+5.5%,FY26为+4.6%

图8. 美国和德国粘合剂PPI在7月和8月加速上涨

图9. 粘合剂同业阿科玛

图10. GSe 新旧对比

图11. 汉高:损益表汇总
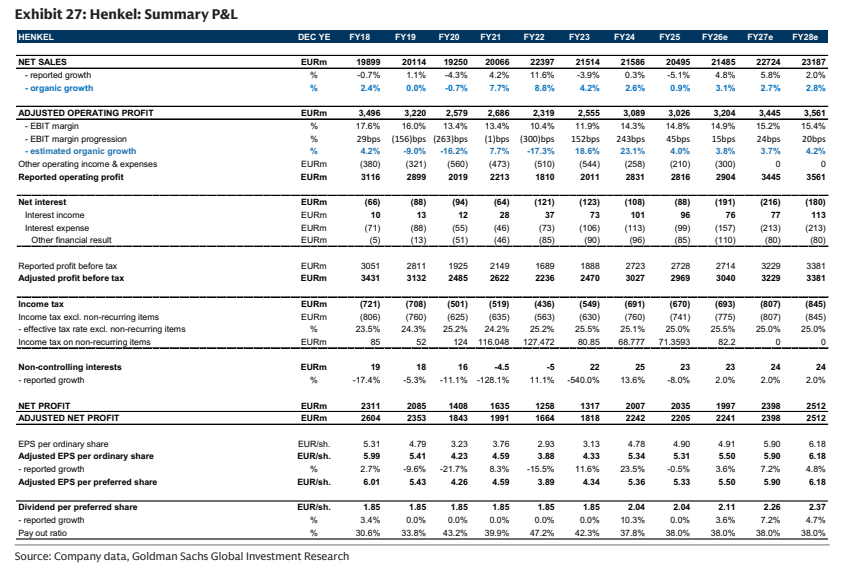
图12. 销售额与净利润相关数据
