瑞银 亚太科技策略:26年9月行业要点v4:没有人工智能需求减弱的迹象
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
瑞银发布亚太科技策略报告指出,当前市场未出现任何人工智能需求走弱的迹象,AI基础设施的强劲扩张仍在持续拉动硬件供应链。 在超大规模数据中心方面,前八大核心客户服务器需求预计在2026年达到1615.3万台,同比增长25.6%,并在2027年进一步扩充至1954.1万台。 在硬件架构演进中,内存占VR200与VR300物料清单成本的比重分别高达68%与62%,凸显存储与先进封装在AI系统中的核心价值。 同时,全球NAND闪存供需持续收紧,2026年供需缺口充裕率预计为-9.6%,平均售价预计同比大幅提升285.7%至0.25美元/1GB。 在供应链环节,台达电子等核心配套厂商受AI服务器电源需求推动,预计2025至2030年相关TAM年复合增长率将达到69%。 尽管部分消费电子及传统业务受内存成本上涨压制,但AI加速器、先进封装及高带宽内存供应链的盈利能见度与上行动能依然突出。
主要观点
- 超大规模云厂商服务器需求保持强劲,前八大客户2026年需求量预计同比增长25.6%
- 下一代AI系统BOM成本中存储占比居高不下,VR200与VR300分别达到68%和62%
- NAND闪存市场面临供不应求,2026年供需充裕率预计降至-9.6%,ASP暴涨285.7%
- SK海力士NAND业务盈利激增,预计2026年营业利润率提升至69.6%
- HBM各厂商份额分化,SK海力士在英伟达B300及GB300中占据半数以上供应份额
- 台达电子AI基础设施营收占比超50%,AI服务器电源TAM至2030年CAGR预计达69%
- 三星电子移动通信与网络部门盈利受压制,2026年营业利润预计转为亏损10040亿韩元
- 长鑫存储DRAM及HBM产出迅速放量,2026年DRAM总收入预计激增563.6%
- 德赛电池受安卓客户因内存涨价而削减订单影响,核心手机电池业务持续承压
论述逻辑
- 超大规模云服务商资本支出与服务器采购量持续高增(Top 8 2026年采购预计增长25.6%)→ 推升AI芯片与先进系统出货需求 → 导致系统物料中HBM4/SOCAMM2等高性能存储成本占比升至60%以上并引发存储全产业链供需紧缺(NAND充裕率-9.6%)→ 进而驱动上游半导体制造、存储原厂及电源零部件龙头业绩超预期增长,同时反向挤压成本转嫁能力较弱的下游消费电子厂商利润空间。
关键展望
- 电源管理芯片短期供应短缺将于2026年8月触底,并在2026年第四季度及2027年第一季度加速释放
- 2027年AI服务器硬件加速器芯片出货预计强劲增长65%,Rubin机架功率提升约60%
- 400V/800V高压架构预计在2028-2029年成为更大驱动力,主因功率密度增长超出低压配电极限
- 2026年苹果手机出货预计达2.60-2.70亿部,Apple Sell-in同比增长9%,逆势跑赢全球智能手机大盘(-10%)
推荐标的
- 台达电子(2308.TW):维持买入评级,目标价2,750新台币,现价1,910新台币。作为服务器电源领导厂商,AI基础设施占比超50%,全面受益于电网到芯片配电升级趋势。
- 韩松化学(Hansol Chemical,014680.KS):维持买入评级,目标价350,000韩元,现价237,000韩元(估值表列示218,500韩元)。受益于半导体材料需求复苏与估值修复空间。
- 德赛电池(000049.SZ / Jimmy Yu):给予卖出评级,目标价21元人民币。核心智能手机电芯业务电芯+Pack一体化能力落后同行,且面临安卓客户砍单压力。
- LG Display(034220.KS):维持中性评级,现价8,450韩元。2026年营业利润预测为8570亿韩元,低于彭博市场一致预期的11320亿韩元约24.3%。
- 尤金科技(Eugene Technology,084370.KQ):维持买入评级,现价155,100韩元。半导体设备业务直接受三星与SK海力士资本开支增加驱动,2026年总营收预计达4870亿韩元。
- 联发科(MediaTek,2454.TW):维持买入评级,现价5,285新台币。
- 北方华创(NAURA Technology Group,002371.SZ):维持买入评级,现价633.93元人民币。
- 大立光(Largan Precision,3008.TW):维持卖出评级,现价6,245新台币。
- 韩美半导体(Hanmi Semiconductor,042700.KS):维持卖出评级,现价234,500韩元。
- 群创光电(INNOLUX Corporation,3481.TW):维持卖出评级,现价49.55新台币。
关键图表
图1. 评级、股价、目标价、上行/下行空间

图2. 晶圆代工产能利用率(11年一季度至28年四季度E);晶圆代工产能利用率加权平均值(1921年至28年四季度E)

图3. 26E/27E/28E年智能手机出货量增长:-10%/-3%/+2%
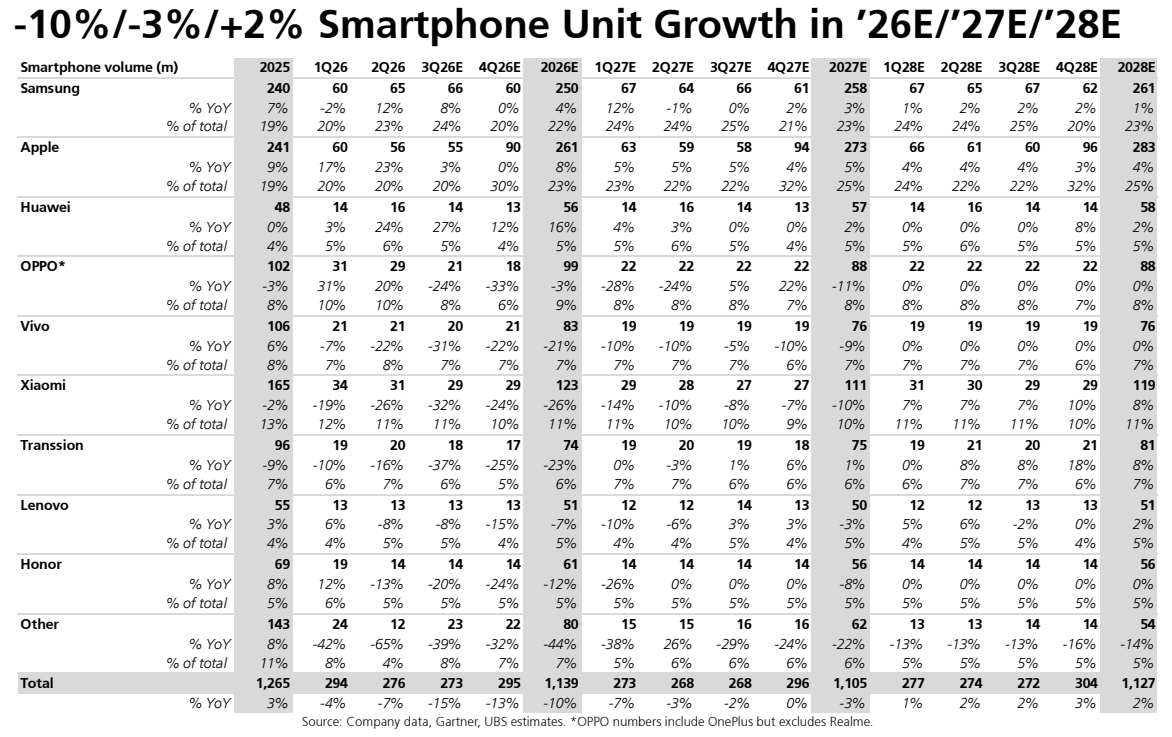
图4. HBM 各代 HBM 含量(68)10252025 RSE

图5. 自下而上半导体资本开支模型(百万美元)

图6. 三星电子——DS部门预测

图7. 瑞银目标价182,000;12个月前瞻市盈率

图8. 瑞银目标价11,600;12个月前瞻市净率
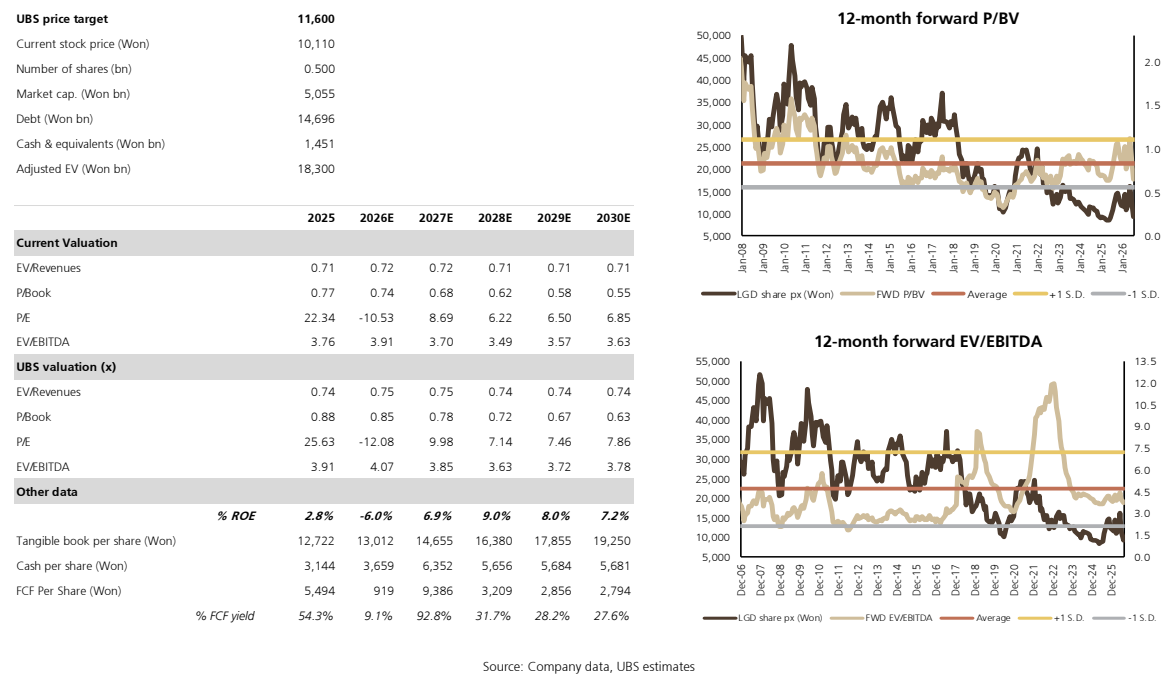
图9. (新台币百万元)UBSe、一致预期、差异 UBSe、一致预期、差异 UBSe、一致预期、差异 UBSe、一致预期、差异 UBSe、一致预期、差异
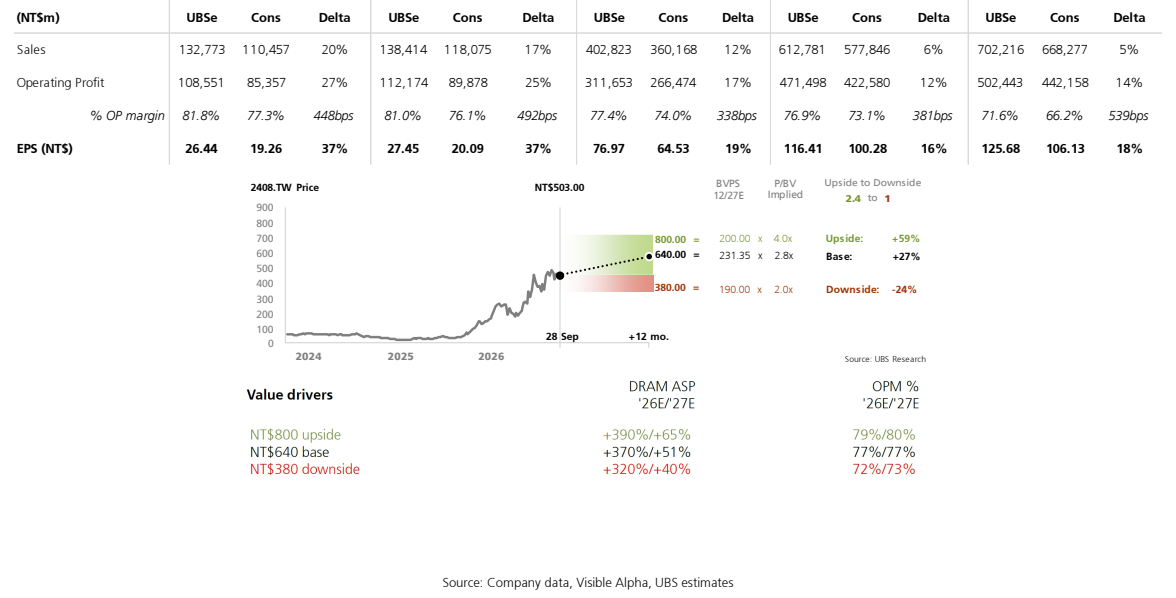
图10. Simmtech(Jimmy Yoon)——估值
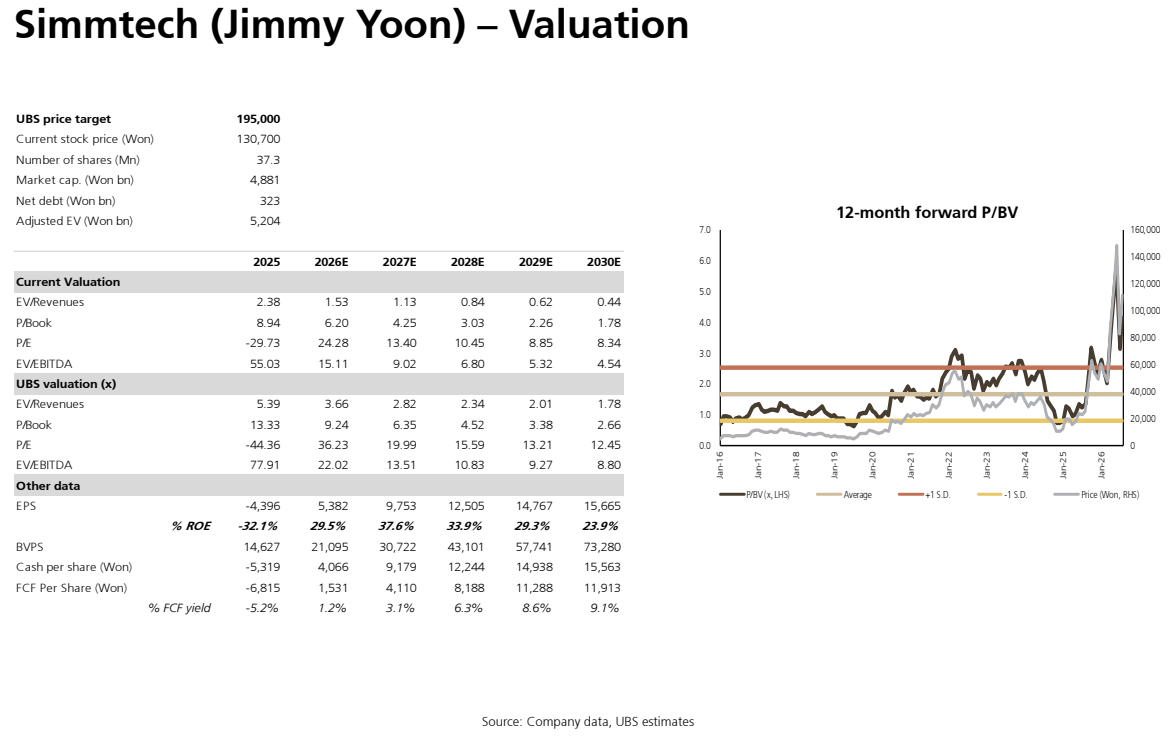
图11. 目标价(欧元)2,350.0
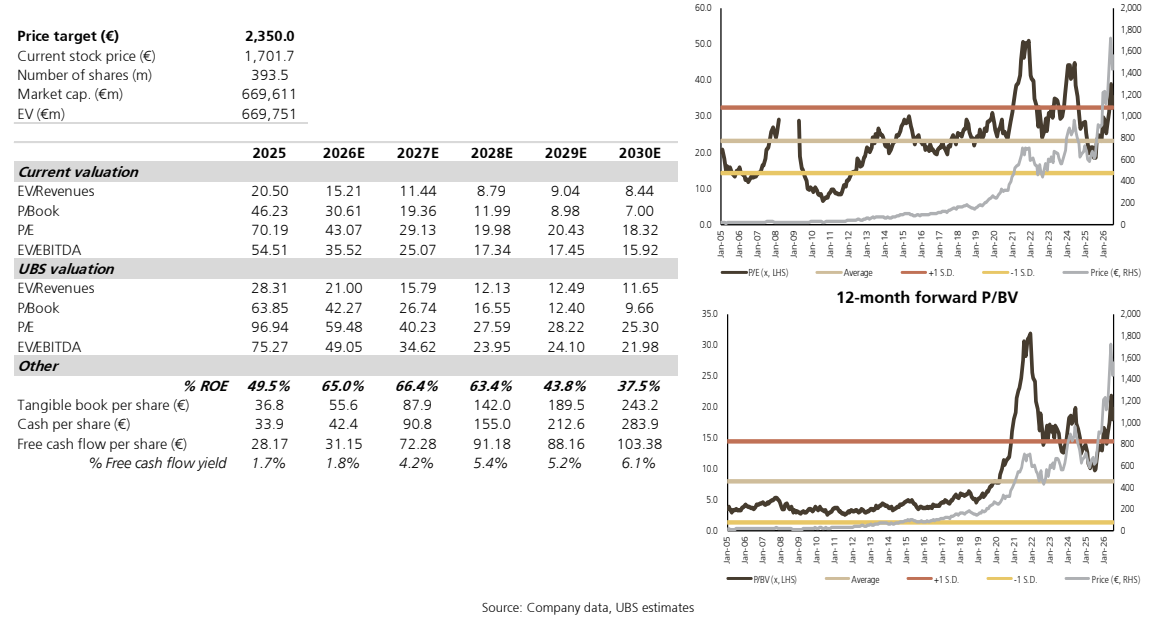
图12. 台积电——财务报表预测
