国盛证券 汇聚科技(01729.HK)AI驱动业绩高增,内生外延增长双轮驱动
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
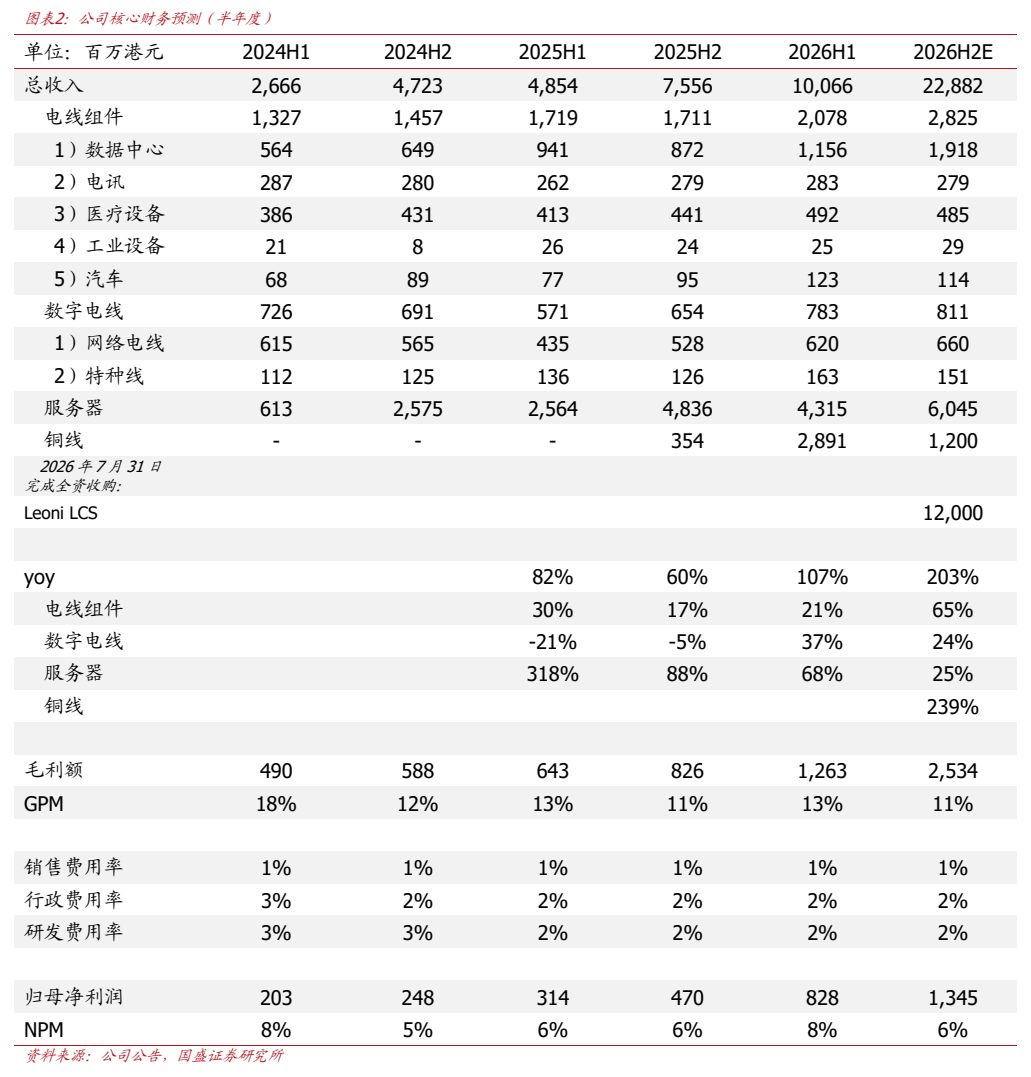
汇聚科技2026年上半年业绩表现强劲,实现收入100.66亿港元,同比增长107.4%,期内溢利8.28亿港元,同比增长163.9%。 公司深度受益于全球云厂商AI资本开支高景气周期,服务器及数据中心业务订单量创历史新高。 通过内生扩产与外延并购(如德晋昌集团及Leoni LCS),公司实现了垂直整合与全球化布局的强化。 国盛证券维持“买入”评级,预计2026-2028年归母净利润分别为22亿、29亿及37亿港元,目标价26港元。
主要观点
- 2026H1收入与利润实现高速增长
- 服务器分部为核心增长引擎
- 数据中心业务订单量创历史新高
- 汽车线缆业务受益于墨西哥产能投产
- 完成对Leoni LCS集团的收购以强化全球布局
- 通过收购德晋昌集团降低关键铜丝供应依赖
论述逻辑
- AI资本开支高景气 -> 服务器及数据中心订单激增 -> 产能扩张与产品升级(MPO/高速电缆) -> 收入与利润率提升 -> 外延并购强化全球供应链与垂直整合 -> 业绩持续高增。
关键展望
- 预计2026-2028年收入分别为329/409/478亿港元
- 预计2026-2028年归母净利润分别为22/29/37亿港元
推荐标的
- 汇聚科技(01729.HK):买入,目标价26港元
关键图表
图1. 图表 1: 公司核心财务预测(年度)
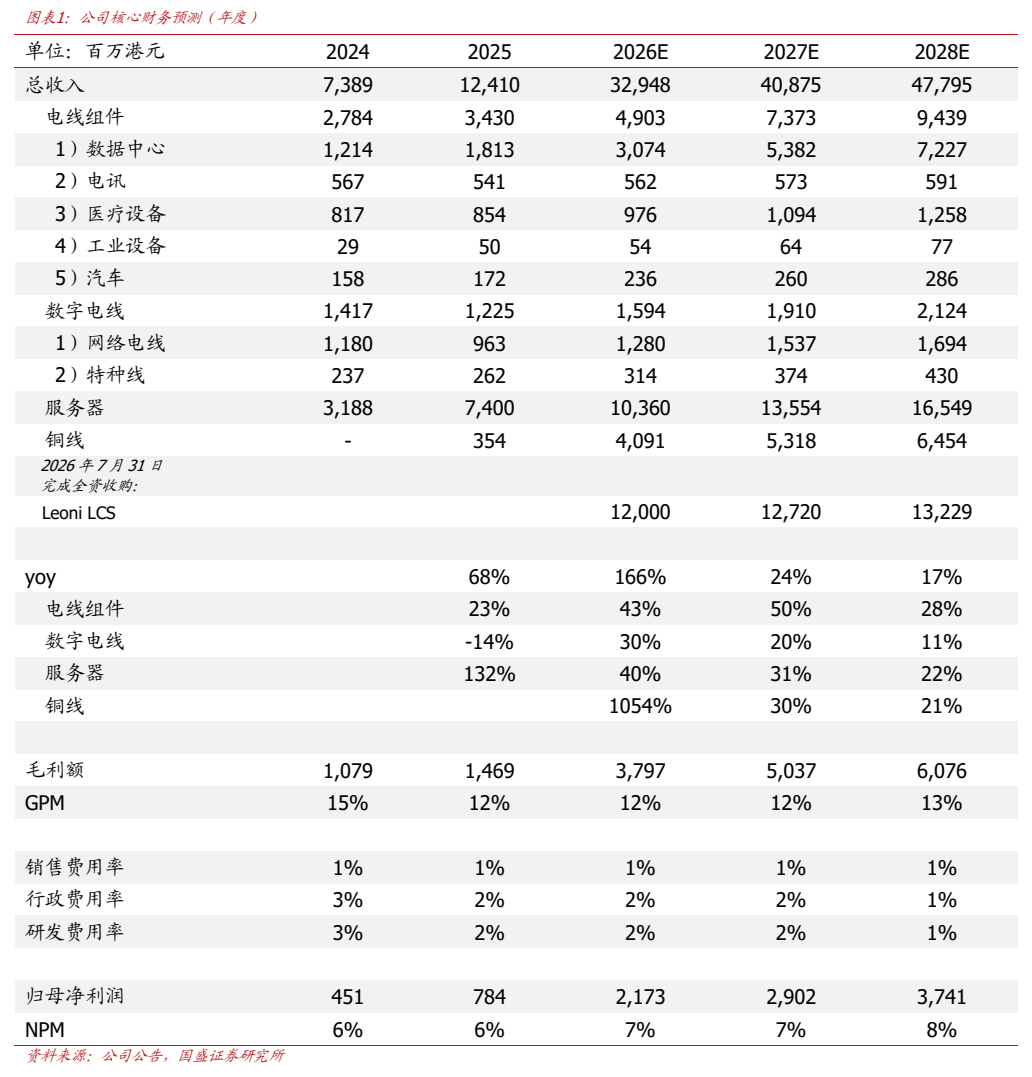
图2. 图表 2: 公司核心财务预测(半年度)