高盛 传音控股(688036):智能手机产品组合升级与能源业务支撑未来增长
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛发布对传音控股(688036.SS)的研究报告指出,尽管在高存储成本压力下公司2026年第一季度和第二季度智能手机出货量环比下滑,但受益于持续的产品结构升级与成本传导,2026年第一季度和第二季度营业收入分别同比实现25%和20%的增长。 公司全球智能手机出货量市场份额在2025年第四季度探底至6.8%后,于2026年第二季度回升至7.2%,其中100美元以下机型出货占比从2025年的57%显著下降至2026年第二季度的38%。 高盛看好其智能手机产品结构高端化及向能源储能业务拓展,预计能源业务收入贡献将由2025年的不足1%上升至2026年的4%。 然而,考虑到估值偏高(2027年预期市盈率12.5倍),且相较于高盛大中华科技覆盖股票的平均上行空间缺乏吸引力,高盛维持对传音控股的“卖出”评级,12个月目标价维持在50元人民币(对应5%的下行空间)。
主要观点
- 受高存储成本影响,智能手机出货量在2026年第一季度和第二季度出现环比下滑,但通过产品组合升级和成本转嫁,整体收入在2026年第一季度和第二季度分别同比增长25%和20%。
- 全球智能手机出货量市场份额在2025年第四季度触底6.8%,并在2026年第二季度回升至7.2%,售价低于100美元的智能手机出货占比从2025年的57%降至2026年第二季度的38%。
- 鉴于估值偏紧且相较于高盛大中华科技覆盖板块上行空间较小,高盛维持对传音控股的“卖出”评级,若智能手机市场在AI手机、新形态或零部件成本下降带动下重返增长轨道,态度可能转为积极。
- 结合2026年第二季度业绩,高盛将2026至2028年毛利预期分别上调25%、29%、35%,反映高存储成本推动的ASP提升与产品组合升级;但因研发与销售费用上升,营业利润均被下调8%。
- 因2026年上半年计提存货跌价损失3.73亿元导致营业外收入低于预期,高盛将2026年净利润预测下调18%至32.85亿元。
- 传音能源业务营收贡献预计从2025年的不足1%提升至2026年的4%,依托itel Energy定位经济型户用及工商业储能、DYQUE定位高端与AI储能系统,借助在非洲、巴基斯坦、尼日利亚等新兴市场的渠道和品牌优势扩张。
- 2026年第二季度实际业绩表现强劲:实现营收192.31亿元(同比增20%)、毛利44.54亿元(同比增33%)、营业利润15.05亿元(同比增80%)、净利润10.73亿元(同比增48%),均超出高盛此前预测。
- 高盛对2026年营业利润预测与彭博一致预期持平(43.70亿元 vs 44.53亿元),但2027年营业利润预测较彭博一致预期高出17%(58.28亿元 vs 49.80亿元),体现对产品结构升级与能源等新业务拓展的乐观看法。
- 高盛维持基于2027年预期市盈率12倍的目标价50元人民币不变,对应5%的下行空间;相较高盛大中华科技板块买入与中性评级标的平均90%和30%的上行空间,性价比不足。
论述逻辑
- 高存储成本压力导致出货量季度下滑,但推动均价提升与产品向中高端升级(低价机占比降至38%),带动2026年第二季度收入与毛利率超预期增长。
- 中高端机型推广与新能源储能新业务扩张推高了研发与销售费用率,叠加1H26计提3.73亿元存货跌价损失,抵消了毛利增长并导致2026至2028年营业利润及净利润预测下调。
- 基于盈利预测调整并匹配同业平均12倍2027年市盈率,测算目标价为50元,较当前股价仍有5%下行空间,远落后于大中华科技板块其他标的的平均上行潜力,因而维持“卖出”评级。
关键展望
- 预计智能手机出货量将在2026年第三季度和第四季度实现小幅环比增长,同时新拓展的能源业务放量将支撑2026年下半年的增长。
- 预计能源业务收入占比将从2025年的不足1%提升至2026年的4%。
- 对传音态度转为更积极的催化剂包括:存储成本影响低于预期(如成本涨幅提前放缓、潜在消费降级使传音获得更大用户群体),或超出预期的AI手机放量抵消挑战环境的影响。
- 目标价面临的估值方法与风险:12个月目标价50元人民币基于2027年预期市盈率12.0倍设定,处于历史8倍至48倍交易区间内,隐含5%下行空间。
推荐标的
- 传音控股(Transsion, 688036.SS):维持卖出(Sell)评级,12个月目标价50.00元人民币,最新收盘价为52.77元人民币(对应5%下行空间)。理由是当前估值过高,且相较于高盛大中华科技覆盖板块(买入/中性标的平均上行空间达90%/30%)缺乏吸引力;虽毛利扩张但新业务推广费用及存货减值压制了净利润表现。
- 小米(Xiaomi):报告对标同业公司,2027年预期PE为19.0倍,2027/2028年净利润同比增速预期分别为31%/29%,营业利润率预期分别为6.4%/7.1%。
- 苹果(Apple):报告对标同业公司,2027年预期PE为36.2倍,2027/2028年净利润同比增速预期分别为3%/5%,营业利润率预期均为30.8%。
- 三星(Samsung):报告对标同业公司,2027年预期PE为3.6倍,2027/2028年净利润同比增速预期分别为56%/22%,营业利润率预期分别为60.5%/61.5%。
- 华硕(ASUS):报告对标同业公司,2027年预期PE为13.5倍,2027/2028年净利润同比增速预期分别为-3%/17%,营业利润率预期分别为5.8%/6.4%。
关键图表
图1. 盈利预测调整
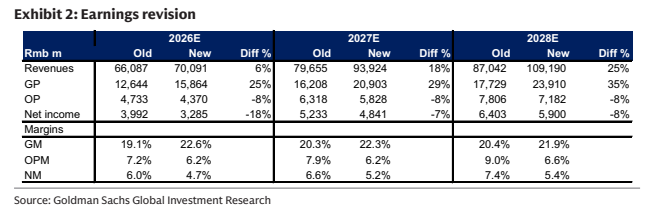
图2. 传音控股2926业绩概览
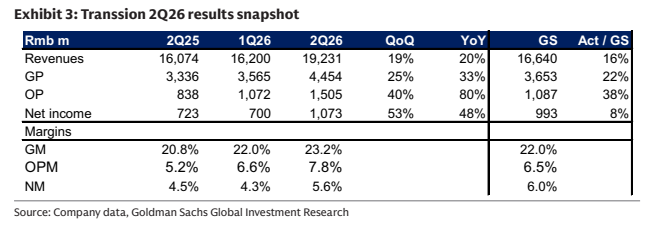
图3. 高盛对比彭博一致预期
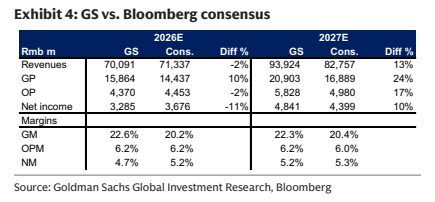
图4. 传音控股损益表
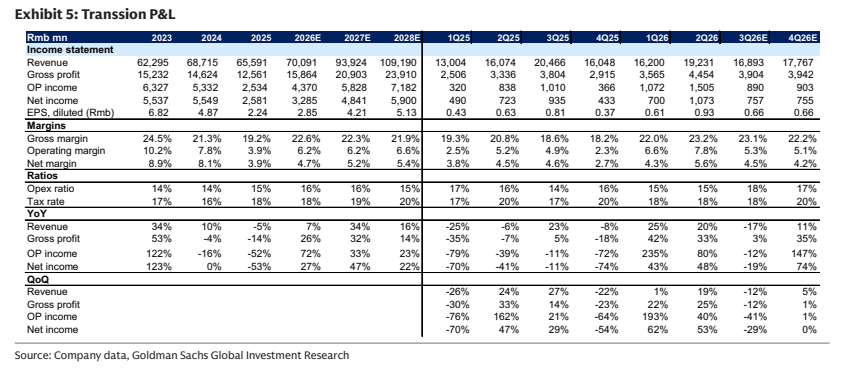
图5. 传音控股同业对比

图6. 传音控股12个月远期市盈率
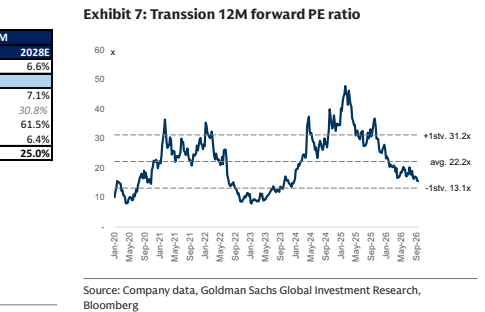
图7. 688036.SS 12个月目标价:人民币50.00 股价:人民币52.77 下行空间:5.2%
