高盛 美洲娱乐:玩具业绩前瞻:HAS、MAT和FNKO 26年第三季度业绩的核心主题与预期
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛针对美洲玩具行业发布2026年第三季度业绩前瞻,重点覆盖Hasbro(孩之宝,HAS)、Mattel(美泰,MAT)及Funko(FNKO)。 行业层面,高盛全球零售大会反馈显示玩具仍是可选消费的亮点,但增长明显向收藏品、盲盒、交易卡、积木与载具等细分品类倾斜,传统核心品类仍面临挑战。 受通胀、中东地缘冲突推高航运与原材料成本,以及零售商将备货推迟至第四季度等宏观因素影响,高盛适度下调了三家公司的业绩预期与目标价。 Hasbro维持“买入”评级,12个月目标价由117美元下调至115美元,万智牌与威世智(WOTC)表现强劲,但消费品业务(CP)承压且自研游戏Exodus推迟至2027年4月上线;Mattel维持“卖出”评级,目标价由12美元下调至11美元,主因芭比(Barbie)和费雪(Fisher-Price)表现疲软及下半年广告营销开支前置;Funko维持“中性”评级,目标价由6.75美元下调至6.50美元,反映持续通胀与高油价推高成本结构。
主要观点
- 高盛维持对Hasbro的“买入”评级,但将12个月目标价由117美元下调至115美元,主要反映宏观环境及消费品(CP)业务面临的额外风险。
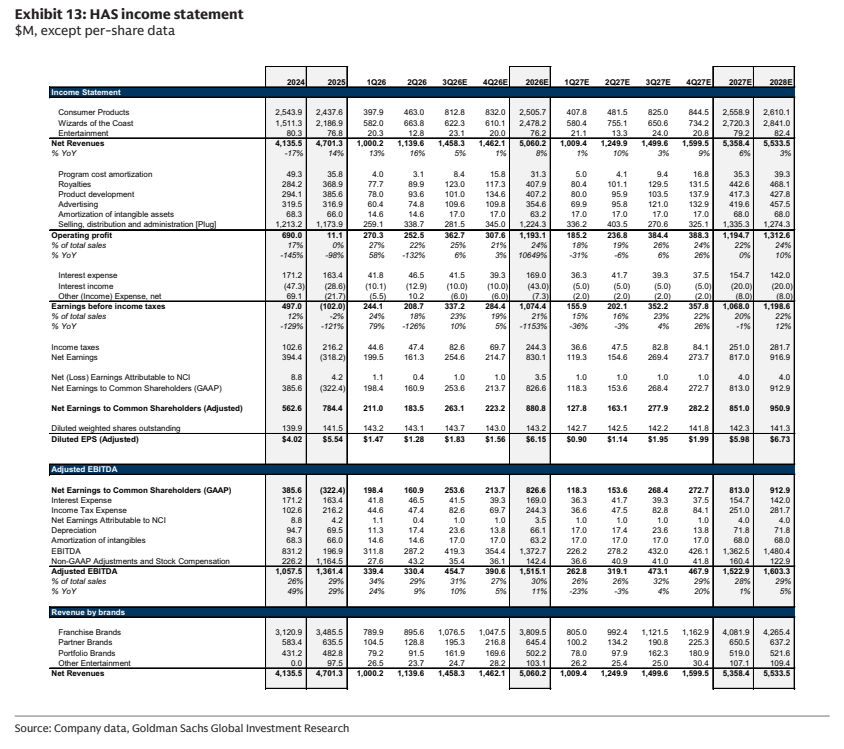
- Hasbro预计3Q26净营收为14.58亿美元(同比增5.1%),低于彭博一致预期的14.78亿美元;调整后营业利润为3.75亿美元(利润率25.7%),略低于一致预期的3.85亿美元。
- 威世智与数字游戏(WOTC)成为Hasbro业绩的核心支柱,3Q26营收预计达6.22亿美元(同比增8.8%),高于一致预期的6.05亿美元;自研游戏Exodus因定档2027年4月7日上线,相关收支模型移至2Q27。
- Hasbro消费品业务(CP)3Q26营收预计为8.13亿美元(同比增2.0%),低于一致预期的8.51亿美元,主因零售商订单向第四季度转移;预计4Q26 CP营收反弹至同比增4.0%,使全年CP营收增幅达到2.8%(约25亿美元),符合低个位数增长的指引。
- 高盛维持对Mattel的“卖出”评级,将12个月目标价由12美元下调至11美元(基于8.0倍2027年预期EPS),对其2026年及以后的营收、毛利与调整后营业利润预期均下调约1%。
- Mattel 3Q26合并营收预计为18.08亿美元(同比增4.1%),低于一致预期的18.40亿美元;调整后营业利润预计为3.61亿美元(利润率20.0%),低于一致预期的4.15亿美元;调整后摊薄EPS为0.85美元,低于一致预期的1.02美元。
- Mattel核心品牌表现分化,3Q26风火轮(Hot Wheels)预计同比增4.1%,但被芭比(Barbie,同比降3.9%)与费雪(Fisher-Price,同比降2.4%)的颓势所抵消;截至9月中旬公司已收到9000万美元关税退税,但因入账位置及用途未明,高盛模型暂未计入。
- 高盛维持对Funko的“中性”评级,12个月目标价由6.75美元下调至6.50美元;公司2026年全年中枢指引为净销售额同比增1.5%至9.22亿美元,调整后EBITDA为1.00亿至1.10亿美元(中枢利润率11.4%),但通胀与高油价加重了其成本结构。
- 零售渠道反馈玩具行业虽具韧性但品类高度分化:Five Below、沃尔玛、Dollar General等强调收藏品、盲盒、万智牌及怀旧IP表现突出,而传统传统玩具商的大盘业务大部分处于这些高增速品类之外。
论述逻辑
- 零售商备货节奏后移(从3Q递延至4Q)且宏观通胀、高油价与中东冲突推高航运与大宗原材料成本,直接压制玩具行业3Q26业绩预期。
- 行业需求呈现结构性分化,高增长集中于收藏品、盲盒、交易卡(TCG)与车辆,导致具备万智牌(MTG)强劲势能的Hasbro受损较小,而过度依赖传统玩偶(Barbie)和幼教玩具(Fisher-Price)且营销支出前置的Mattel承压严重。
- 最终高盛下调三家公司的盈利预测与目标价,维持分化评级:重申Hasbro“买入”(目标价115美元)、Mattel“卖出”(目标价11美元)、Funko“中性”(目标价6.50美元)。
关键展望
- Hasbro自研游戏Exodus定档于2027年4月7日发售,其相关收入与支出模型已从2026年递延至2Q27,市场正密切关注其自研游戏战略的投入回报率与万智牌后续新系列的变现能力。
- Mattel维持2026全年指引:固定汇率下净销售额增长+3%至+6%(含Mattel163约1.5亿美元贡献),调整后毛利率约50%,调整后营业利润5.80亿至6.30亿美元,调整后EPS为1.27至1.39美元;3年累计成本削减目标2.25亿美元(2026年节省约5000万美元)。
- Mattel授权了15亿美元的股票回购计划并预期于2028年前完成,其中2026年目标回购4亿美元(上半年已完成3亿美元,3Q26预计回购约5000万美元),鉴于战略投资节奏,回购将更偏向2027至2028年。
- Mattel潜在上行风险包括:关税削减或强劲消费支出带动底层玩具需求反弹、车辆/幼教/玩偶品类竞争减弱、新媒体内容与影视IP超预期表现、原材料/运费/劳动力成本通胀低于预期,以及获得重大玩具IP授权。
推荐标的
- Hasbro Inc. (HAS):评级买入(Buy),12个月目标价由117.00美元下调至115.00美元。核心推荐理由为万智牌与WOTC业绩高景气度持续,抵消消费品业务承压与自研游戏上线推迟带来的短期负面影响。
- Mattel Inc. (MAT):评级卖出(Sell),12个月目标价由12.00美元下调至11.00美元(基于8.0倍 2027E EPS)。核心理由为传统玩具受收藏品挤压、芭比与费雪参与度走弱、宏观成本波动加大以及下半年广告开支前置。
- Funko Inc. (FNKO):评级中性(Neutral),12个月目标价由6.75美元下调至6.50美元。核心理由为持续通胀与高油价压制投入成本,加重成本结构负担,调降2026年及以后的调整后EBITDA预期。
关键图表
图1. 孩之宝更新后的业绩指引

图2. 美泰2026年财务指引

图3. 孩之宝预测调整(单位:百万美元,每股数据除外)
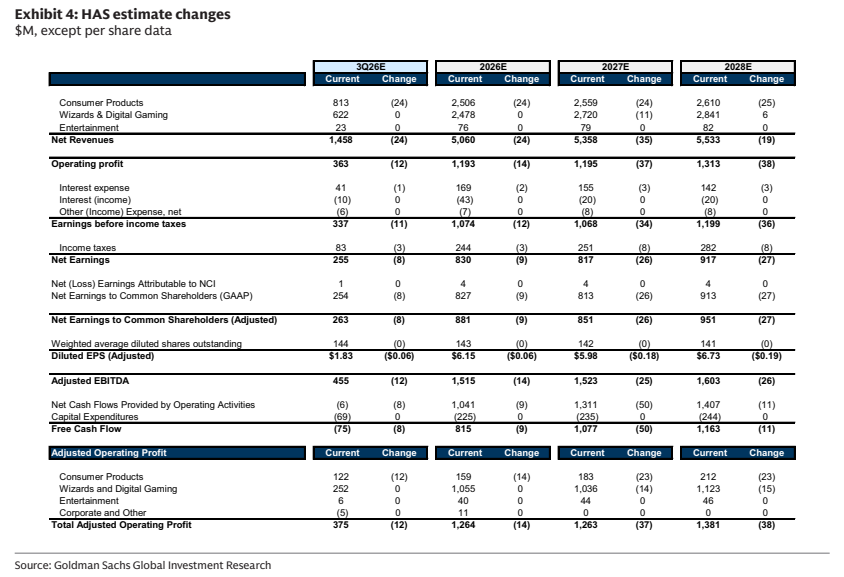
图4. Funko预测调整(单位:百万美元,每股数据除外)

图5. 孩之宝较标普500指数的估值折价接近历史低位
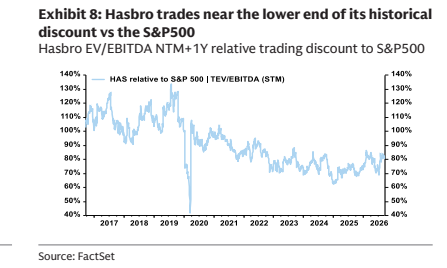
图6. 美泰较标普500指数的估值折价接近历史底部
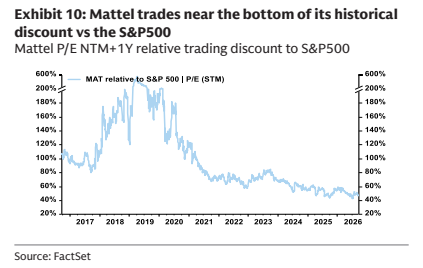
图7. Funko当前EV/EBITDA估值接近历史均值,但波动显著
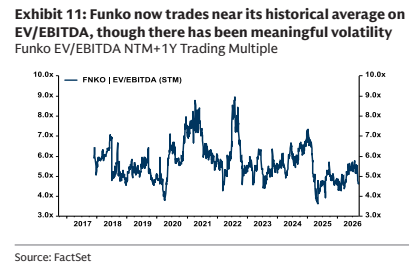
图8. 孩之宝损益表(单位:百万美元,每股数据除外)