高盛 阿斯麦(ASML.AS):第三季度初步解读:第四季度指引超一致预期,强劲能见度与订单支撑产能扩张
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
阿斯麦(ASML)2026年第三季度营收符合预期,EBIT超出一致预期5%,主要得益于约57%的毛利率表现。 公司上调2026年全年营收指引至440亿-450亿欧元,毛利率指引上调至约56%。 管理层重申EUV业务增长强劲,预计全年增长45%,非EUV业务增长约20%,装机管理业务增长50%。 公司明确2026年出货量目标为65台,并因客户需求旺盛,正探索将2028年及以后的产能提升超过30%。 目前客户订单能见度已延伸至2028年以后,且对2029年及2030年订单兴趣浓厚。
主要观点
- 第三季度EBIT超出一致预期5%,毛利率达到约57%
- 上调2026年全年营收指引至440亿-450亿欧元,毛利率指引至约56%
- EUV业务预计全年增长45%,非EUV业务增长约20%,装机管理业务增长50%
- 2026年出货量目标维持在65台
- 计划将2027/28年EUV产能提升30%,并正探索2028年及以后进一步扩产
- 第四季度营收指引为142亿-152亿欧元,毛利率为57%
论述逻辑
- AI驱动需求增强 -> 客户提升短期及中期设备预测 -> 订单能见度延伸至2028年后 -> 现有产能规划不足以满足需求 -> 公司启动扩产计划(如Veldhoven洁净室)并探索更高产能 -> 支撑长期增长预期
关键展望
- 与主要客户关于高价值定价的讨论已结束,影响将在2027年部分体现,并于2028年全面反映在营收中
推荐标的
- 维持买入(Buy)评级
关键图表
图1. ASML第三季度业绩差异
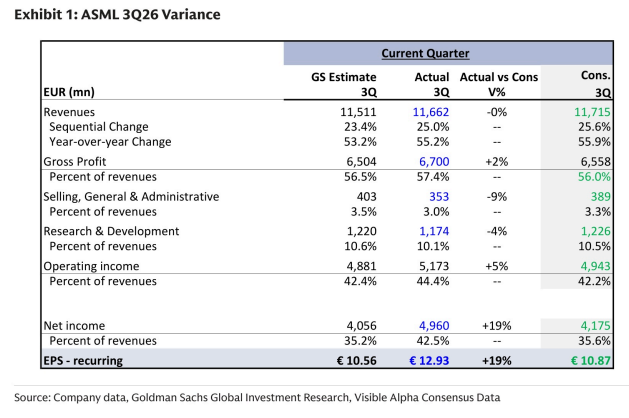
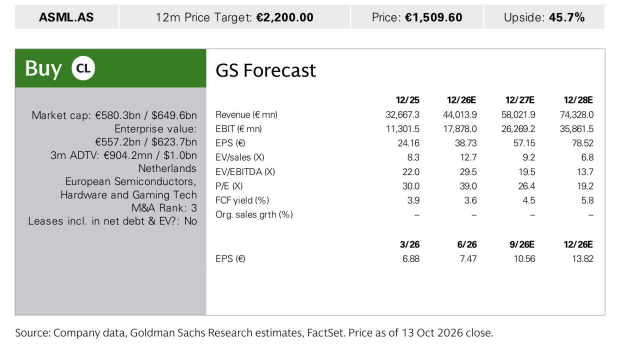
图2. ASML.AS 12个月目标价:2,200.00欧元 现价:1,509.60欧元 上行空间:45.7%