摩根大通 分时度假:分时度假实地考察;以选择性立场首次覆盖;增持VAC;中性HGV与TNL
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根大通首次覆盖分时度假行业,认为该行业已进入成熟期,面临宏观利率压力及替代品竞争等挑战。 分析师采取选择性投资立场,看好处于转型初期且具备估值修复潜力的Marriott Vacations Worldwide (VAC),给予增持评级。 对于Travel + Leisure Co. (TNL)和Hilton Grand Vacations (HGV)则持中性态度,认为前者估值已反映其稳健的经营算法,后者则面临基本面波动与执行挑战。 行业整体估值处于历史低位,反映了增长停滞及对现有业主依赖度高的现状。
主要观点
- 分时度假行业处于成熟期,面临高利率环境及替代品竞争的结构性阻力。
- 行业估值处于历史低位,反映了增长停滞及对现有业主销售的高度依赖。
- VAC处于转型初期,管理层重组及战略优先级执行初见成效,看好其估值上行空间。
- TNL被视为行业蓝筹,具备稳健的经营算法和行业领先的ROIC,但当前估值已充分反映其增长预期。
- HGV面临基本面波动,VPG增长在2026年遭遇高基数压力,但其低估值及大规模股票回购提供了一定支撑。
- 高利率环境通过增加融资成本和降低消费者购买力,对行业产生负面影响。
论述逻辑
- 行业成熟度高且增长平淡 -> 高利率环境增加融资成本并抑制需求 -> 投资者对行业估值给予折价 -> 摩根大通基于各公司执行力、转型进度及估值水平进行差异化评级 -> 建议关注VAC的转型催化剂及TNL的资本回报能力。
关键展望
- VAC将于12月9日举行投资者日,被视为短期股价催化剂。
- 预计2027年及以后,随着基本面改善,行业资本回报(分红及回购)有望增加。
推荐标的
- Marriott Vacations Worldwide (VAC): 增持 (Overweight),目标价 $125。
- Travel + Leisure Co. (TNL): 中性 (Neutral),目标价 $70。
- Hilton Grand Vacations Inc. (HGV): 中性 (Neutral),目标价 $39。
关键图表
图1. 三大分时度假运营商约占行业年销售额的70%
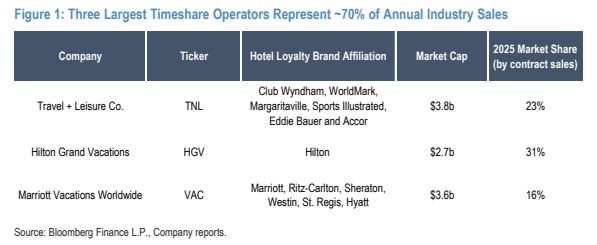
图2. 美国行业合同销售额刚刚超过金融危机前水平
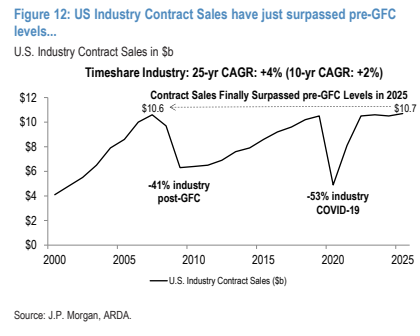
图3. 合同销售额(百万美元)
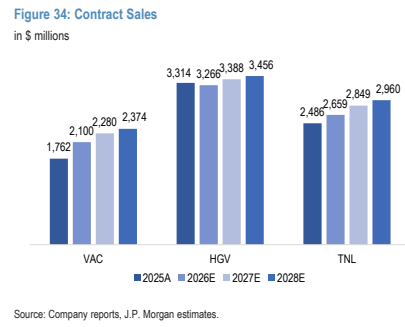
图4. 摩根大通预估与公司指引对比
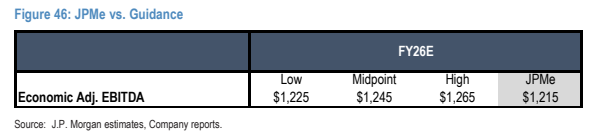
图6. HGV盈利构成:“分部利润”基于2025财年盈利
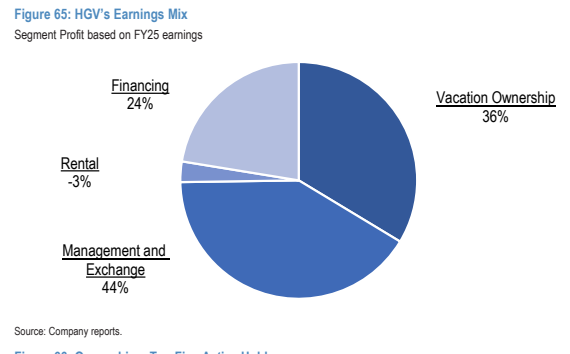
图7. 分时度假市场份额(按合同销售额计)
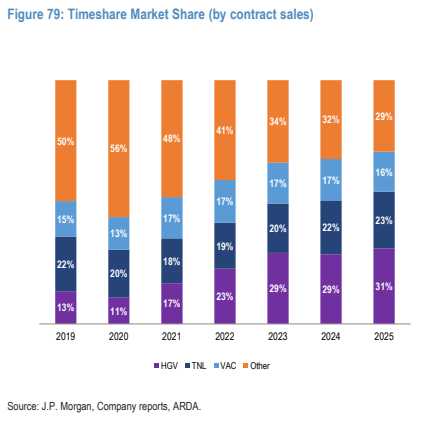
图8. TNL按度假村数量排名的主要市场;2025年底
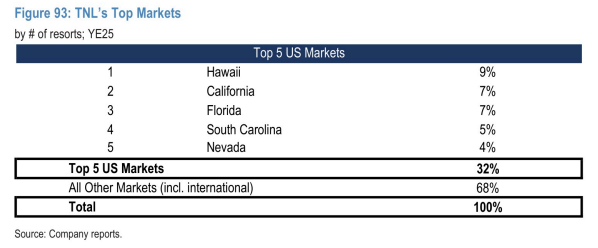
图9. 我们认为VAC投资者日蕴含显著上行潜力:潜在的2029年调整后EBITDA目标仅为理论值,并非摩根大通预估或公司目标;隐含2027年底公允价值(美元)
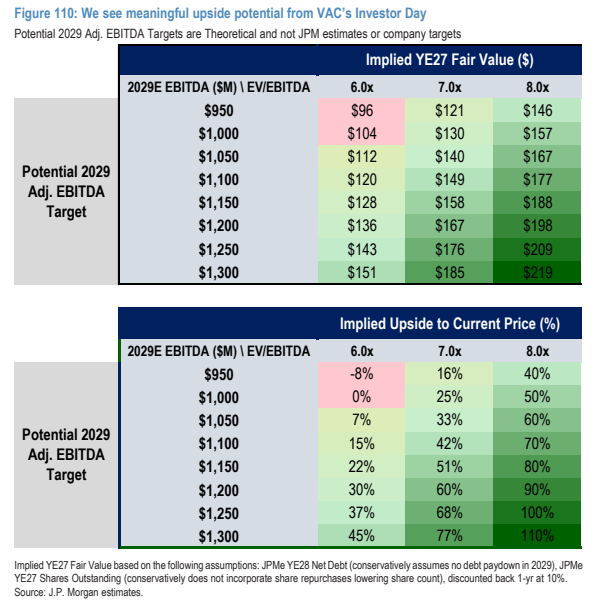
图10. VAC目前交易价格低于其长期历史均值,与其3年均值持平;当前:摩根大通预估2027年EV/EBITDA
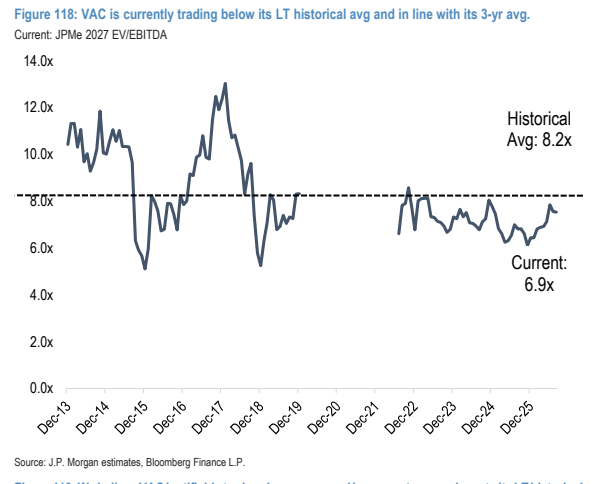
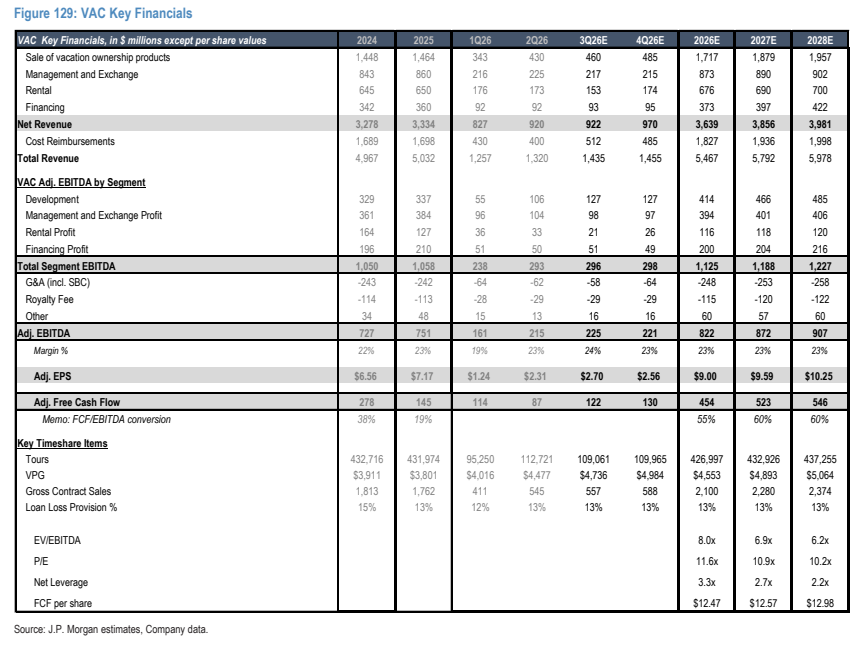
图11. VAC关键财务数据(除每股数值外,单位均为百万美元)