伯恩斯坦:高通(QCOM):FQ326复盘——前景趋于多元化
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
伯恩斯坦在 2026 年 7 月 30 日发布报告,复盘高通 2026 财年第三季度业绩。 营收和每股收益符合预期,但利润率较弱。 QCT 营收超预期,手机和汽车业务强劲,物联网略低于预期;QTL 略超预期。 成本上升和支出增加显著影响利润率,公司试图提价但数据中心业务可能抵消提价效果,管理层预计 FY27 利润率进一步恶化。 苹果自研调制解调器加速替代,引发对苹果 QTL 许可协议到期的担忧。 伯恩斯坦下调盈利预测,市盈率从 20 倍降至 15 倍,目标价从 235 美元下调至 165 美元,维持市场表现评级。
主要观点
- FQ326 业绩符合预期,营收 99 亿美元,每股收益 2.21 美元,与市场预期一致,但利润率较弱。
- QCT 营收超预期,达 85 亿美元,手机和汽车业务超预期,物联网略低于预期。
- QTL 营收略超预期,达 12.8 亿美元。
- FQ426 指引营收超预期但每股收益不及预期,营收 101 亿美元,每股收益 2.15 美元,市场预期分别为 100 亿美元和 2.36 美元。
- QCT 指引营收 87 亿美元,略高于市场预期,手机业务因中国安卓复苏而强劲,物联网较弱,汽车业务强劲。
- QTL 指引约 13 亿美元,略高于市场预期。
- 芯片组毛利率指引降至 24%,许可利润率指引升至 70%。
- 成本上升和支出增加显著影响利润率,公司试图提价但数据中心业务可能抵消提价效果,管理层预计 FY27 利润率进一步恶化。
- 苹果自研调制解调器加速替代,引发对苹果 QTL 许可协议到期的担忧。
- 伯恩斯坦下调盈利预测,市盈率从 20 倍降至 15 倍,目标价从 235 美元下调至 165 美元,维持市场表现评级。
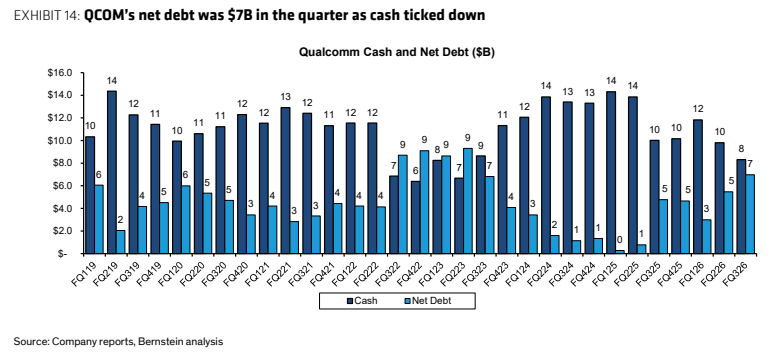
- FQ326 净债务为 70 亿美元,现金减少。
论述逻辑
- 报告从 FQ326 业绩和 FQ426 指引出发,指出营收符合预期但利润率较弱,成本上升和支出增加是主因。公司试图提价,但数据中心业务可能抵消提价效果,且管理层预计 FY27 利润率进一步恶化。同时,苹果自研调制解调器加速替代,引发对苹果 QTL 许可协议到期的担忧。基于这些负面因素,伯恩斯坦下调盈利预测,并将市盈率从 20 倍降至 15 倍,目标价从 235 美元下调至 165 美元,维持市场表现评级。
关键展望
- 管理层预计 FY27 利润率进一步恶化。
- 苹果 QTL 许可协议将于 4 月到期,可能带来风险。
- 伯恩斯坦下调 FY26E 和 FY27E 每股收益预测,分别为 10.51 美元和 9.57 美元。
- 目标价 165 美元基于 15 倍市盈率,对应 FY27E/FY28E 平均每股收益 11.14 美元。
推荐标的
- 维持高通市场表现评级,目标价 165 美元。
关键图表
图1. 高通FQ326业绩尚可,营收超预期,每股收益符合预期
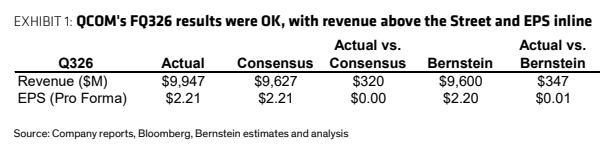
图2. QCT内部,手机业务环比下降16%,汽车业务环比增长20%,物联网业务环比增长6%
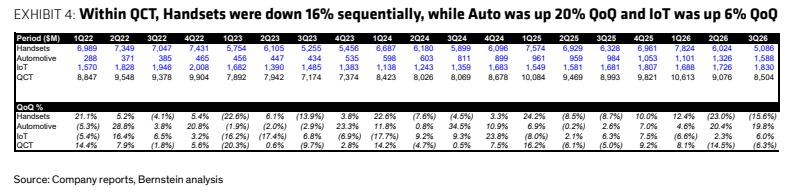
图3. 芯片组利润率指引环比下降至FQ426的24%
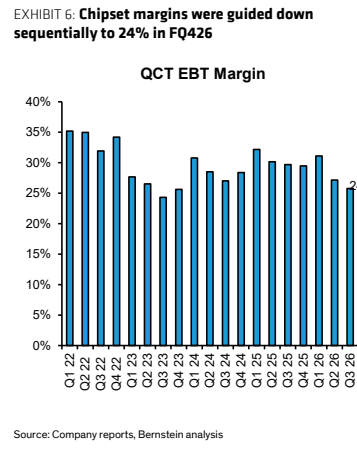
图4. 高通指引运营支出27亿美元,环比增长约4%,反映收购Modular及持续投资数据中心
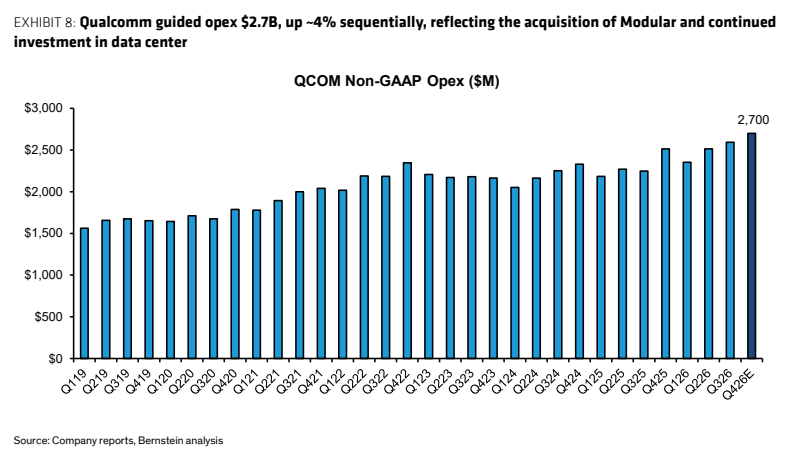
图5. 隐含QCT毛利率
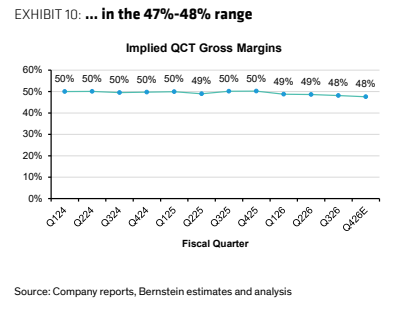
图6. 高通本季度回购约14亿美元股票
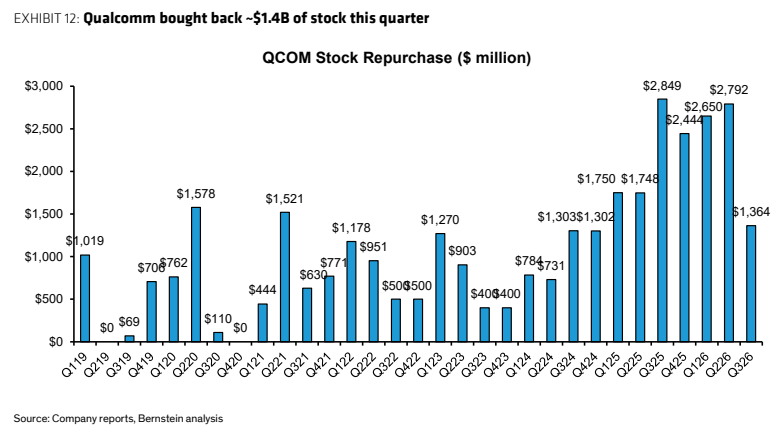
图7. 高通本季度净债务为78美元,现金有所下降