高盛 天然气评论:中东液化天然气供应改善,但冬季TTF 风险仍偏向上行
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
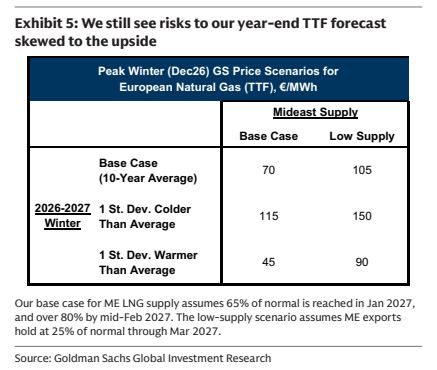
高盛商品研究在10月4日的天然气评论中指出,9月LNG数据与其对中东供应适应持续演进(滞后于石油市场)的判断一致:霍尔木兹海峡可见LNG通行量从8月的4%回升至9月战前水平的21%,与波斯湾LNG交付总量数据吻合,高盛据此假设该供应适应将在冬季进一步改善,并维持年末TTF 70 EUR/MWh、JKM $24.85/mmBtu的价格预测。 但9月西北欧LNG进口仍低于预期8 mtpa(13%),主因非中东供应缺口与美国交付不及预期(低13 mtpa至118 mtpa,8月高达141 mtpa暗示交付节奏的暂时性调整),以及中国(+7 mtpa)和韩国(+6 mtpa)需求超预期,不过两国9月进口同比仍为下降。 供应缺口叠加电力用气超预期(罗讷河低水位拖累法国核电出力),令西北欧9月末库存为60%、略紧于预期的61%;高盛预计10月偏暖开局可将库存拉回夏季末接近62%。 报告重申欧洲气价路径主要取决于中东LNG出口与天气、风险仍偏上行:若冬季波斯湾出口不超过正常水平的25%且冬季较均值冷1个标准差,TTF年底可能升至150 EUR/MWh。 基准情形假设中东供应2027年1月恢复至正常的65%、2月中旬超过80%;Exhibit 5情景矩阵给出六种组合,冬季峰值TTF分别为70、115、45、105、150、90 EUR/MWh。
主要观点
- 9月霍尔木兹海峡可见LNG通行量平均恢复至战前水平的21%,较8月的4%明显改善,与波斯湾LNG交付总量数据一致。
- 高盛假设中东LNG供应适应在冬季进一步改善,属于石油市场已观察到的适应过程的滞后版本。
- 高盛维持年末TTF 70 EUR/MWh、JKM $24.85/mmBtu的价格预测。
- 9月西北欧LNG进口低于高盛预期8 mtpa(13%),主因非中东供应不及预期与亚洲需求超预期。
- 美国LNG交付低于预期13 mtpa至118 mtpa,8月异常高的141 mtpa表明缺口可能来自交付节奏的暂时性调整。
- 需求端LNG进口超预期主要来自中国(+7 mtpa)与韩国(+6 mtpa),中国进口可能与国内天然气供应增长不及预期、冬季前补库有关,但两国9月进口同比仍下降。
- 西北欧9月末天然气库存为60%,略紧于预期的61%;电力用气超预期主因罗讷河低水位限制法国核电站冷却运行、压低核电出力。
- 高盛估计10月月初偏暖天气可将库存拉回夏季末接近62%的水平。
- 高盛重申欧洲天然气(及LNG)价格路径主要取决于中东LNG出口与天气,风险仍偏上行;若冬季波斯湾LNG出口不超过正常水平的25%且冬季较均值冷1个标准差,TTF年底可能涨至150 EUR/MWh。
- Exhibit 5情景矩阵显示:基准中东供应情形下,基准(10年均值)/冷冬1个标准差/暖冬1个标准差的Dec26冬季峰值TTF分别为70/115/45 EUR/MWh;低供应情形下分别为105/150/90 EUR/MWh。
- 基准情形假设中东LNG供应2027年1月恢复至正常的65%、2月中旬超过80%;低供应情形假设中东出口维持正常的25%直至2027年3月。
论述逻辑
- 战时中东LNG供应适应持续演进(霍尔木兹通行量8月4%→9月21%,与波斯湾交付数据一致)→ 但9月西北欧LNG进口仍低于预期8 mtpa(美国交付缺口13 mtpa至118 mtpa,叠加中国+7 mtpa、韩国+6 mtpa的需求超预期)→ 供应缺口与低核电出力推高电力用气,使期末库存60%略紧于预期61% → 10月偏暖开局预计将库存拉回夏季末接近62%,短期紧张程度有限 → 因此欧洲气价路径主要取决于中东LNG出口恢复速度(基准:2027年1月达正常65%、2月中旬超80%;低供应:维持25%至2027年3月)与冬季天气 → 维持年末TTF 70 EUR/MWh、JKM $24.85/mmBtu,风险偏上行 → 极端情形(出口不超过正常25%+冷冬1个标准差)下TTF年底可达150 EUR/MWh。
关键展望
- 维持年末TTF 70 EUR/MWh、JKM $24.85/mmBtu预测;预计10月可将西北欧库存拉回夏季末接近62%。
- Dec26冬季峰值TTF价格情景:基准中东供应+基准(10年均值)70、+冷冬1个标准差115、+暖冬1个标准差45 EUR/MWh;低供应情形下对应105、150、90 EUR/MWh。
- 中东LNG供应路径假设:基准情形2027年1月恢复至正常65%、2月中旬超80%;低供应情形出口维持正常25%至2027年3月。
- 主要风险偏上行:若冬季波斯湾LNG出口不超过正常25%且冬季较均值冷1个标准差,TTF年底可能升至150 EUR/MWh。
推荐标的
- 报告未明确给出推荐标的或个股评级;核心投资观点为商品价格判断:维持年末TTF 70 EUR/MWh与JKM $24.85/mmBtu预测,且风险偏上行。
- 报告提示的上行风险情形:冬季波斯湾LNG出口不超过正常25%、冬季较均值冷1个标准差时,TTF年底可能升至150 EUR/MWh。
关键图表
图2. 9月:阿联酋天然气(UAE NG)Daeries
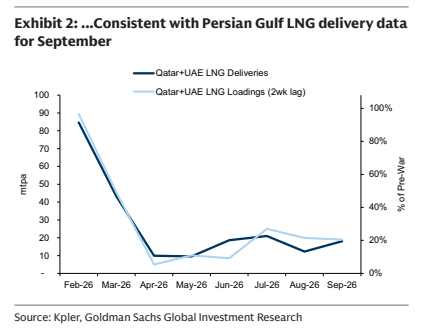
图3. 9月西北欧LNG进口量低于我们的预期(9月LNG供需相对高盛预测的低估/超出,百万吨/年)
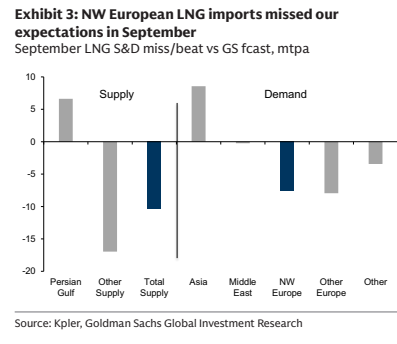
图4. 9月西北欧供需平衡实际略紧于我们的预期(Mem/d)
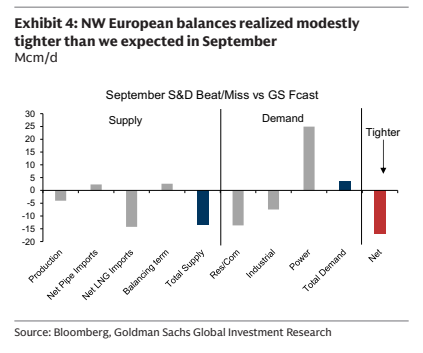
图5. 我们仍认为年末TTF预测的风险偏向上行(冬季峰值(2026年12月)高盛欧洲天然气(TTF)价格情景,EMWh)