野村经济洞察:美国月度通胀监测
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
野村报告指出,6月核心CPI环比意外下降0.017%,为2020年5月以来首次月度下跌,低于野村预测的+0.215%和共识预期的+0.2%。基于CPI数据,野村将6月核心PCE通胀预测下调10bp至0.168%(年化约2.0%)。超级核心CPI通胀转负至-0.203%,但部分疲软可能受临时噪音放大。核心商品通胀仍略为负值,关税影响持续减弱,AI繁荣对消费电子价格影响有限。报告预计下半年核心PCE通胀将逐步放缓,支持美联储无限期暂停加息的观点。
主要观点
- 6月核心CPI环比下降0.017%,为2020年5月以来首次月度下跌,低于野村预测的+0.215%和共识预期的+0.2%。
- 超级核心CPI通胀(剔除能源和租金相关成分)6月环比骤降至-0.203%,为2020年5月以来最低。
- 核心商品通胀仍略为负值(-0.1% m-o-m),关税敏感成分如家电、鞋类价格下跌,但二手车价格仅跌0.2%(野村预期-0.6%)。
- AI相关价格压力有限:其他视频设备价格环比飙升7.7%,但权重仅0.06%;半导体相关商品对核心CPI同比贡献仍为负(-0.06pp)。
- 野村将6月核心PCE通胀预测下调10bp至0.168%(年化2.0%),同比预计从5月的3.4%降至3.3%。
- 部分疲软可能受临时因素影响:汽车保险价格连续两个月大幅下跌(5月-1.7%,6月-2.0%),与主要保险公司保费趋势不符。
- 住宿价格环比下降2.3%,部分反映世界杯效应消退,未来可能进一步下跌。
- 医疗保健服务价格6月再次转负,但预计7月将反弹。
- 无线电信服务价格6月环比下跌3.3%,逆转前月2.2%的涨幅。
- 机票价格环比仅涨0.2%(野村预期+1.0%),受航空燃油价格下跌影响,预计未来数月将拖累核心CPI。
- 工资增长放缓、残余季节性、PCE年度修订及关税影响减弱,支持下半年核心PCE通胀逐步放缓。
论述逻辑
6月CPI数据全面低于预期 → 核心CPI环比转负(-0.017%)→ 超级核心CPI转负(-0.203%)但部分受临时噪音(汽车保险、住宿、机票)影响 → 核心商品通胀仍负但AI相关价格压力有限 → 野村下调6月核心PCE预测至0.168% → 工资增长放缓、残余季节性、关税影响减弱 → 下半年核心PCE通胀逐步放缓 → 美联储无限期暂停加息。
关键展望
- 预计7月核心PCE通胀环比0.21%,同比3.27%(当前方法下)。
- 预计年底核心PCE通胀同比降至3.2%(当前方法),若考虑方法变更,可能进一步降至3.0%。
- 美联储无限期暂停加息,2027年底前不加息。
- 残余季节性将在下半年拖累核心PCE通胀。
- 9月30日PCE方法变更可能导致6月核心PCE后续下修。
推荐标的
报告未明确给出推荐标的。
关键图表
图1. 美国超级核心与核心CPI走势

图2. 美国酒店价格指标

图3. 美国通胀预测
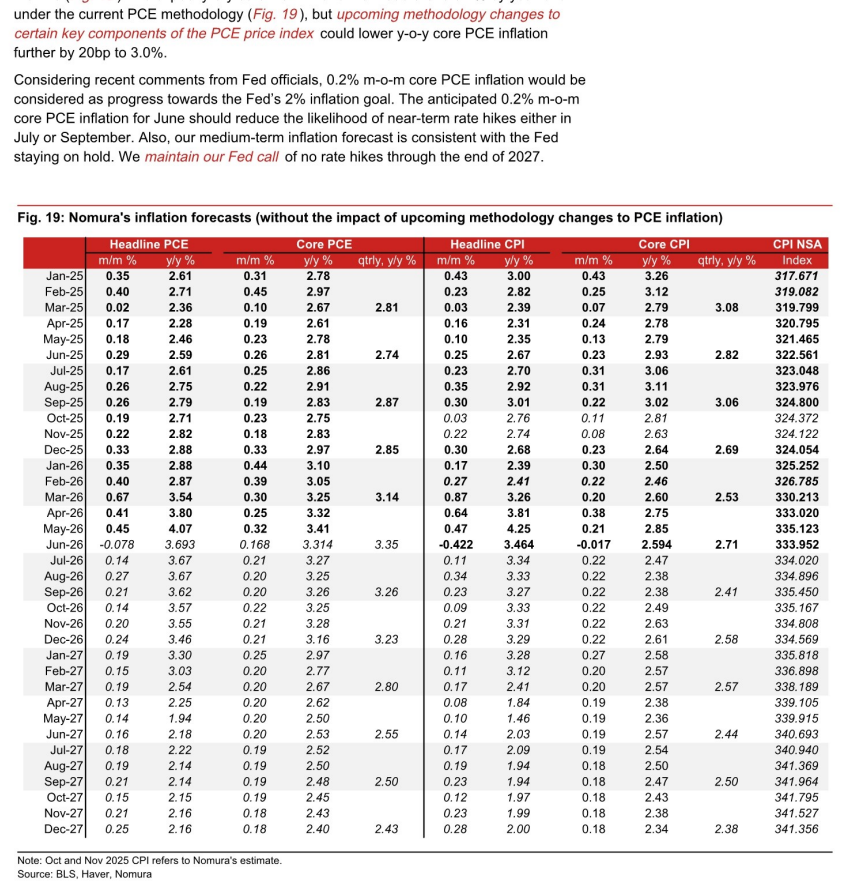
图4. CPI与PCE通胀及分项贡献
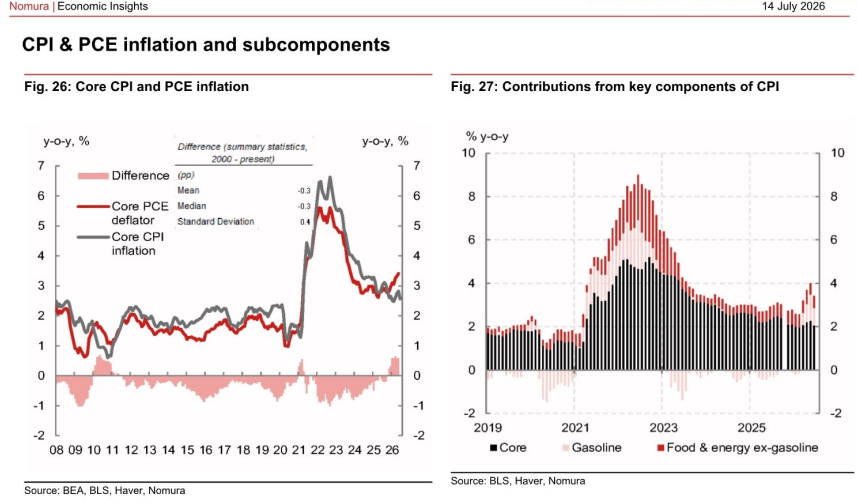
图5. 耐用品价格、PMI与供应链压力
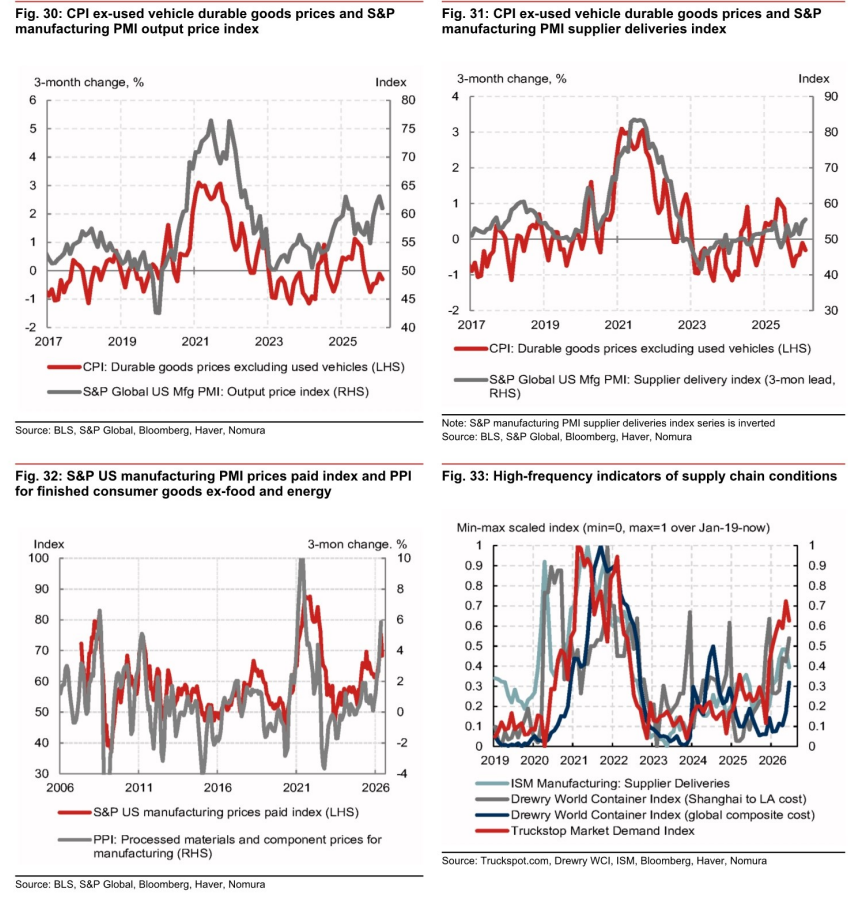
图6. 密歇根大学通胀预期分布
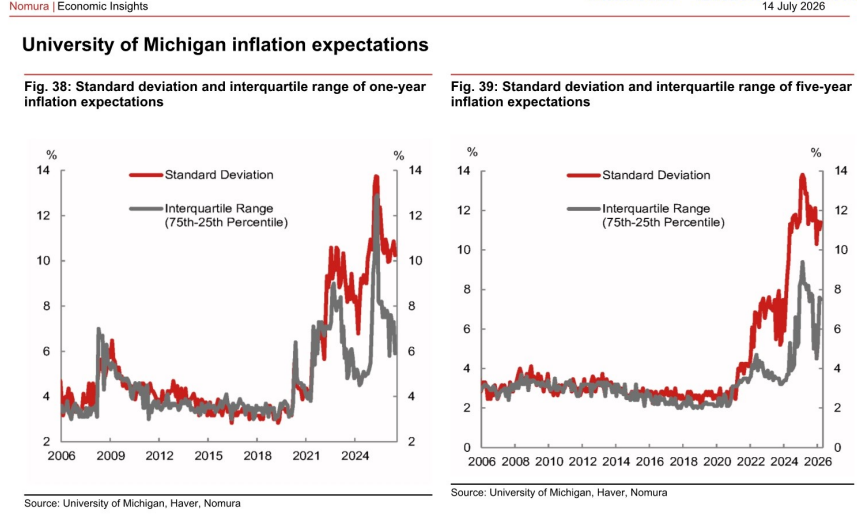
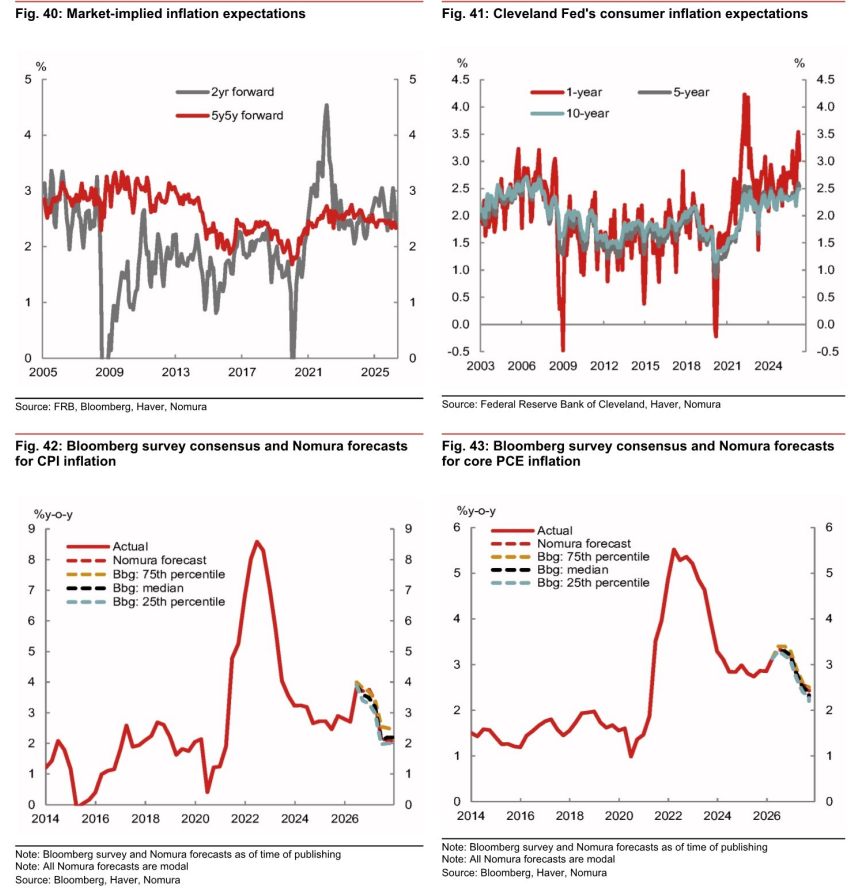
图7. 市场与消费者通胀预期