高盛:农夫山泉(9633.HK):2026年上半年预览:各品类领先地位巩固,无糖茶强劲,水业务复苏/新品
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛发布农夫山泉2026年上半年预览报告,预计1H26销售额为293亿元,净利润为89亿元,同比分别增长14%和17%,主要受茶/果汁业务驱动,净利润率温和扩张至30.4%(1H25为29.7%)。茶业务预计同比增长22%,其中东方树叶增长约35%以上;果汁增长18%;功能饮料增长12%;包装水增长6%,但受不利天气和行业放缓影响。公司通过成本锁定/库存收益、有利产品组合和经营杠杆推动利润率稳步扩张。展望2H26,公司仍致力于实现双位数销售增长,但利润率取决于成本趋势和竞争动态。报告未给出明确评级或目标价。
主要观点
- 预计1H26销售额293亿元,净利润89亿元,同比增14%/17%。
- 净利润率预计扩张至30.4%(1H25为29.7%)。
- 茶业务预计同比增长22%,东方树叶增长约35%以上,茶π增长3%。
- 无糖茶品类在2Q26线下渠道销售额同比增长16.1%,显著跑赢其他品类。
- 包装水业务预计1H26同比增长6%,但2Q26行业销售额同比下降9%。
- 果汁业务预计增长18%,受100%果汁和NFC果汁推动。
- 功能饮料预计增长12%,其中电解质水自3月推出以来贡献约3.5亿元销售额。
- 公司已巩固各品类市场地位,成本锁定和产品组合改善支持利润率。
- 2H26公司目标双位数销售增长,但利润率受成本趋势和竞争影响。
- 报告未提供具体评级或目标价。
论述逻辑
高盛从1H26业绩预测出发,认为茶(尤其无糖茶)和果汁的强劲增长是主要驱动力,而水业务受天气和消费趋势影响增速较低。通过成本锁定、产品组合优化和经营杠杆,公司利润率得以扩张。展望下半年,公司将继续推动品类扩张和渠道渗透,但利润率存在不确定性。
关键展望
- 2H26公司目标实现双位数销售增长。
- 利润率取决于成本趋势和竞争动态。
- 报告未明确给出时间窗口或价格目标。
推荐标的
报告未明确给出推荐标的。
关键图表
图1. 财务摘要
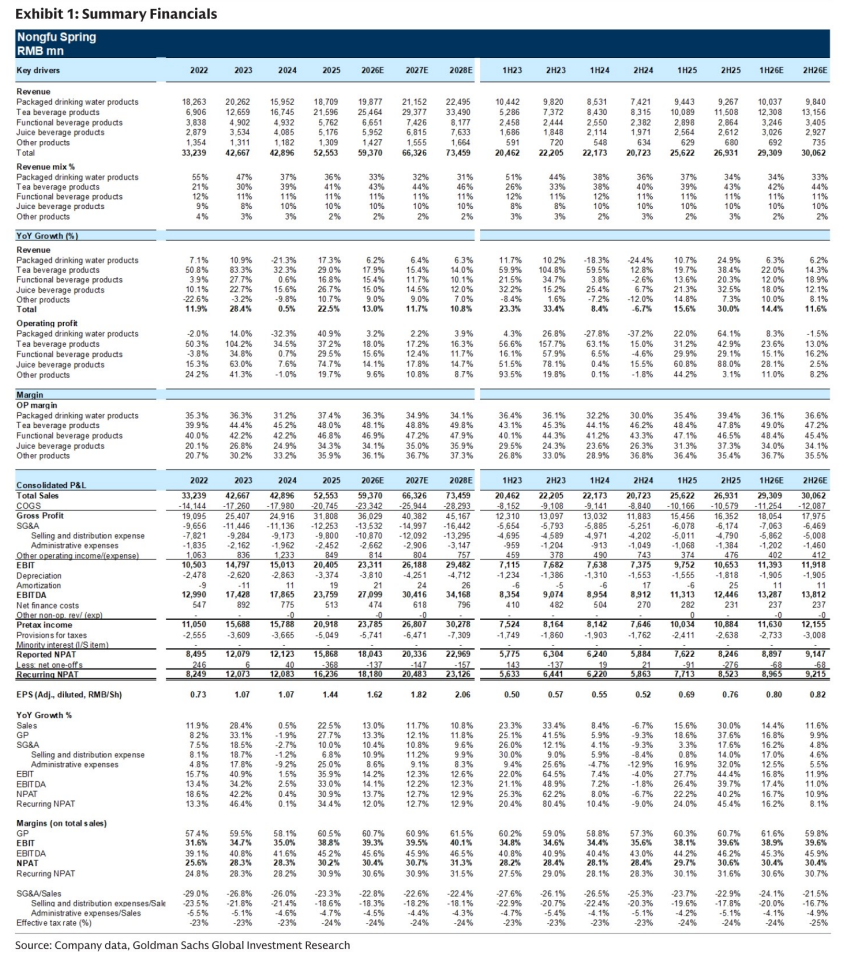
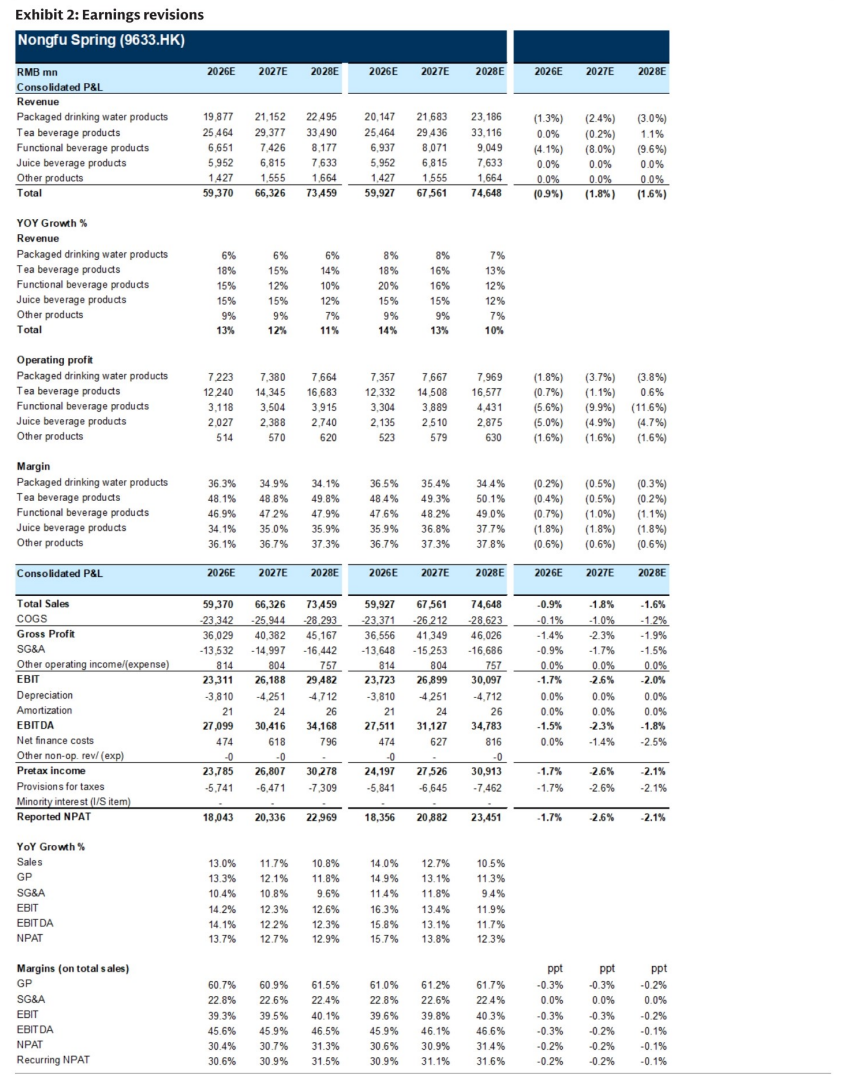
图2. 盈利预测调整 农夫山泉(9633.HK)| 人民币百万元 OBE OE