高盛:全球利率交易员:能源减速带
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本周能源价格重新成为利率波动的主要驱动因素,美国收益率与油价同步波动。长期估值已不再昂贵,但缺乏相对于宏观和财政基本面的显著风险溢价。高盛经济学家预计6月核心CPI环比增长0.17%,总体CPI下降0.11%,这应压缩前端利率风险分布。欧洲和英国前端利率的抛售提醒市场,反通胀进展停滞对多头头寸构成风险。高盛认为欧洲央行定价将围绕一次加息波动,偏好1y1y多头。在英国,尽管前端存在风险,但预计2510s曲线将在未来几个月陡化。日本方面,GPIF需求可能支撑JGB,但不足以解决宏观失衡。加拿大央行在美国-墨西哥-加拿大协定后缺乏明确性,预计按兵不动。新西兰央行启动迷你紧缩周期,但2510s仍过于平坦。
主要观点
- 能源重新成为利率波动的主要驱动因素:美国收益率与油价在周中相对同步交易(Exhibit 1)。
- 长期收益率从略贵水平反弹至大致公允价值,但企业借贷并未在推动国债估值中发挥过大作用。
- 高盛经济学家预计6月核心CPI环比+0.17%,总体CPI环比-0.11%,应压缩前端利率风险并削弱加息定价。
- 市场定价约45bp加息至2027年初,美联储不确定性溢价已嵌入波动率。
- 1个月国库券受季节性低供给、有利融资条件和货币基金资产增长支撑;3个月和6个月国库券因货币基金加权平均期限缩短而表现不佳(Exhibit 2)。
- 美元走强继续拖累外国官方国债需求,TIC和纽约联储托管数据均显示持续净卖出(Exhibit 3)。
- 加拿大央行在美国-墨西哥-加拿大协定年度审查后缺乏明确性,预计下周及全年按兵不动。
- 高盛关闭2s5s陡化推荐(获利9bp),转为2510s陡化(入场53bp,目标80bp,止损40bp)。
- 欧洲前端利率因伊朗罢工导致能源价格上涨而急剧逆转;欧洲央行可能在9月再加息一次。
- 法国OAT疲软被视为过早;高盛认为风险回报不利于做空OAT。
- 欧元区货币市场正接近流动性紧缩,但ESTR-BOR基差预计仅逐步扩大(Exhibit 5)。
- 英国前端因能源价格重新定价,但高盛认为抛售过头,曲线将继续陡化。
- 日本JGB仍处于陡化路径;GPIF需求可能支撑30年期JGB,但无法解决宏观失衡(Exhibit 6)。
- 新西兰央行启动迷你紧缩周期,但2510s仍过于平坦;高盛维持NZD 2s10s陡化推荐。
论述逻辑
能源价格飙升(伊朗冲突)→ 美国收益率与油价联动,长期估值回归公允价值 → 企业借贷影响有限,焦点转向CPI → 核心CPI温和应压缩前端风险 → 欧洲央行加息预期围绕一次波动 → 英国前端抛售过度,曲线陡化 → 日本宏观失衡主导JGB陡化,GPIF影响有限 → 加拿大央行缺乏明确性维持观望 → 新西兰央行加息但曲线仍平。
关键展望
- 下周美国6月CPI数据(7月14日)是关键事件,能源价格将影响不对称性。
- 欧洲央行可能在9月再加息一次,定价将围绕一次加息波动。
- 英国曲线预计在未来几个月陡化,前端风险来自反通胀停滞。
- 日本基本政策发布(本月)是焦点,财政主导担忧持续。
- 新西兰央行预计9月再次加息,但市场定价22bp,风险回报不佳。
- 报告未明确给出其他时间窗口或目标价。
推荐标的
- 加拿大2s5s陡化:已关闭,获利9bp。
- 加拿大2510s陡化:入场53bp,目标80bp,止损40bp。
- 新西兰2s10s陡化:维持推荐。
- 欧元OIS 2y2y vs 1y1y陡化:推荐。
- 美国前端利率有限下行分布结构:为美联储按兵不动布局。
- 报告未明确给出股票或信用标的。
关键图表
图1. 美国收益率与油价走势多数时间保持一致

图2. 短期国库券相对OIS的折价扩大

图3. 外国官方持有量下降,预计5y5y领跌
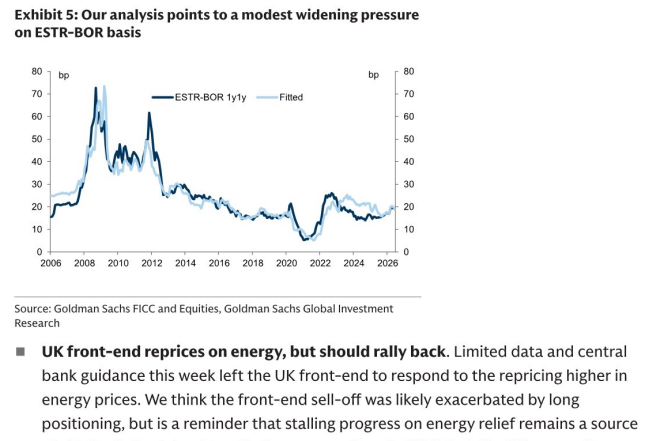
图4. 我们的分析指向温和的走阔压力

图5. 日本国债曲线陡峭化与通胀定价,澳元远期利率应与油价脱钩