华福证券 全球经济观察2026年第32期:美债收益率升破5%
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
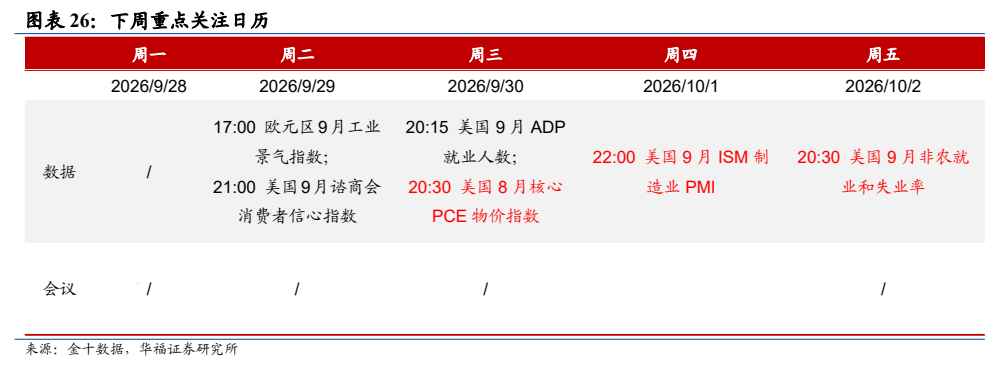
报告聚焦美债收益率突破5%及其对全球资产和主要央行政策的影响。 本周美国2年期、10年期国债收益率分别上行5bp、16bp,美股三大指数中标普500、道琼斯、纳斯达克分别上涨1.4%、0.1%、2.1%,WTI原油和布伦特原油分别下跌9.6%、6.4%,黄金价格回落2.1%,美元指数上行0.8%。 美国经济数据强劲是核心驱动:9月标普综合PMI升至58.4,为2021年7月以来最高,服务业PMI初值58.7、制造业PMI初值57.0,数据公布后10年期美债收益率再次升破5%,市场强化对美联储继续收紧政策的押注;纽约联储主席威廉姆斯表示美联储年底前可能还需加息一次,但取决于后续数据。 消费者信心走弱:9月消费者信心指数终值降至48.1,创四个月新低,未来一年通胀预期升至4.6%,为6月以来最高。 地缘方面,伊朗提出“七天方案”恢复霍尔木兹海峡通航,欧洲柴油基准价格自4月以来首次突破每桶200美元、含税零售价突破每桶300美元,法国拟推动G7协调释储。 海外方面,德国拟为金属和电气行业约370万名工人争取未来12个月加薪5%,或强化欧央行加息预期;日本释放稳汇率信号,消息公布后日元一度上涨1.1%。 下周重点关注8月美国核心PCE、9月美国ISM制造业PMI和9月美国非农就业。
主要观点
- 本周美国2年期、10年期国债收益率分别上行5bp、16bp,长债收益率大幅上行,10年期美债收益率升破5%是报告核心事件。
- 美股三大指数中,标普500、道琼斯和纳斯达克分别上涨1.4%、0.1%、2.1%。
- 商品市场油价回落,WTI原油和布伦特原油分别下跌9.6%、6.4%,黄金价格回落2.1%;美元指数本周上行0.8%。
- 外资流向方面,9月17日当周A股市场外资由净流入转为流出,美国股市外资净流入额减少,而外资净流入各经济体债市规模均有回升。
- 纽约联储主席威廉姆斯表示,市场认为美联储年底前可能还需加息一次以抑制通胀风险,但是否行动仍取决于后续数据。
- 威廉姆斯表示充裕储备金框架及其配套工具在控制短期利率、支持核心金融市场平稳运行方面已被证明有效;美债回购及现券交易向集中清算转移快于预期。
- 中美元首本周在白宫再度会晤,磋商围绕落实已有共识、对等降税、建立贸易理事会和投资理事会及吉隆坡经贸磋商联合安排延期等问题达成多项共识,双方牵头人还首次就人工智能进行对话。
- 美国9月经济活动加速扩张:标普综合PMI升至58.4,为2021年7月以来最高;服务业PMI初值58.7,制造业PMI初值57.0;数据公布后10年期美债收益率再次升破5%。
- 美国9月消费者信心指数终值降至48.1,创四个月以来新低;未来一年通胀预期升至4.6%,为6月以来最高水平。
- 伊朗提出“七天方案”,霍尔木兹海峡最快可在七天内恢复正常通行,但要求美国停止敌对行动、解除海上封锁等,并坚持“先谈海峡,再谈核问题”,希望在中期选举前达成协议。
- 德国最大工会将于10月启动新一轮薪资谈判,拟为金属和电气行业约370万名工人争取未来12个月加薪5%,谈判结果或推涨欧元区薪资增速、强化欧央行加息预期。
- 9月中旬欧洲柴油基准价格自4月以来首次突破每桶200美元,含税零售价突破每桶300美元;法国总统马克龙表示将召开G7会议评估释放战略储备选项,今年3月IEA已宣布成员国协调释放合计4亿桶战略石油储备。
- 日本释放稳汇率信号,将继续与美国财政部长就汇率等议题保持密切沟通,强调具体货币政策工具由日本央行决定;消息公布后日元一度上涨1.1%。
论述逻辑
- 美国9月综合PMI升至58.4创2021年7月以来新高、制造业与服务业同步扩张
- → 市场强化对美联储继续收紧政策的押押注
- → 10年期美债收益率再次升破5%,美国2年期、10年期收益率本周分别上行5bp、16bp
- → 威廉姆斯确认市场定价年底前可能再加息一次(取决于后续数据)
- → 美元走强(美元指数上行0.8%)、油价回落(WTI下跌9.6%)、黄金价格回落2.1%
- → 同时强数据与高通胀预期(4.6%)压低消费者信心(48.1,四个月新低)
- → 海外端德国薪资谈判拟加薪5%强化欧央行加息预期,日本稳汇率信号推升日元1.1%
- → 下周8月核心PCE、ISM制造业PMI、非农就业成为美联储是否再加息的验证点
关键展望
- 美联储年内或再加息一次,但取决于后续数据;下周公布的8月美国核心PCE、9月美国ISM制造业PMI和9月美国非农就业是核心验证点。
- 伊朗希望在中期选举前就霍尔木兹海峡恢复通航达成协议,地缘油价风险存在缓和可能。
- 法国将召开G7会议讨论库存、出口及产能协调并评估释放战略储备选项,欧洲柴油供应压力或获缓解。
- 风险提示:美联储货币紧缩超预期、美国经济下行超预期、地缘冲突加剧。
推荐标的
- 报告未明确给出推荐标的;报告为宏观定期报告,内容覆盖美债、美元指数、黄金、原油及全球主要央行货币政策,不涉及个股评级与目标价。
关键图表
图1. 图表 1: 全球资产表现概览
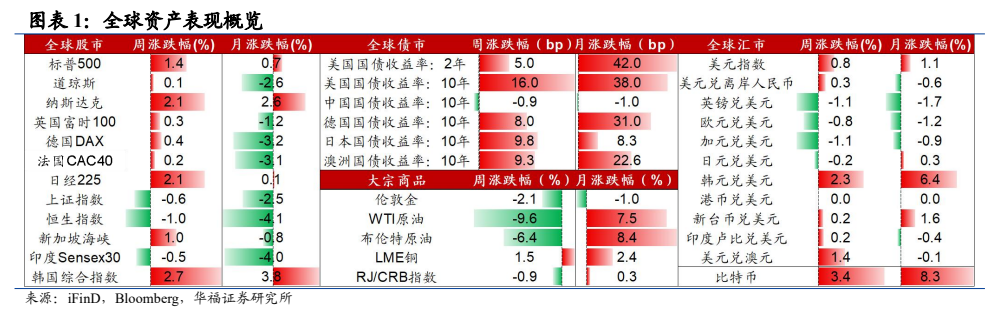
图2. 图表 10: 美国重点经济数据一览
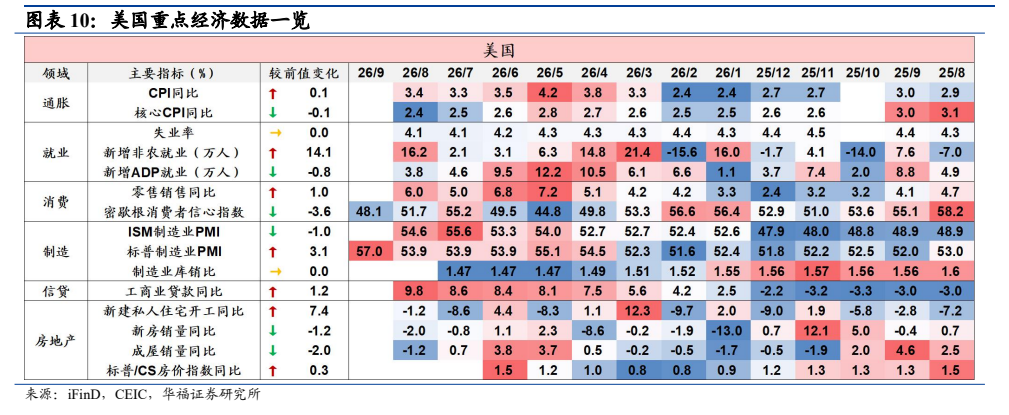
图3. 图表 13: 全美失业加速的州数(个)
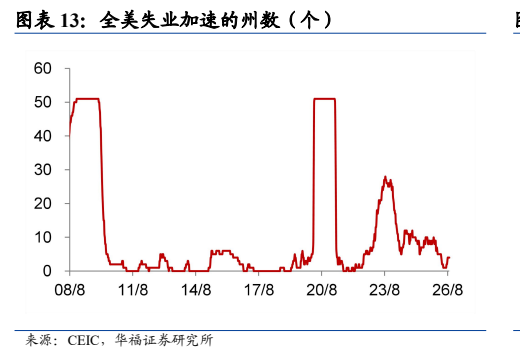
图4. 图表 16: 美国房屋周度销售和待售同比(%)
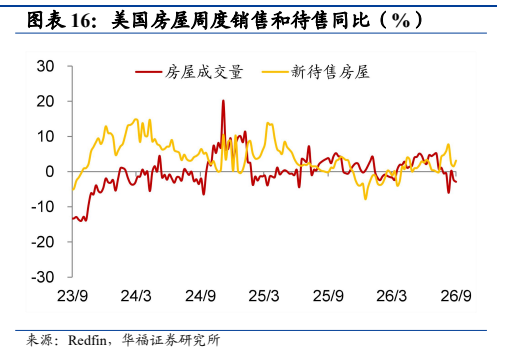
图5. 图表 19: 克利夫兰联储通胀预期(%)
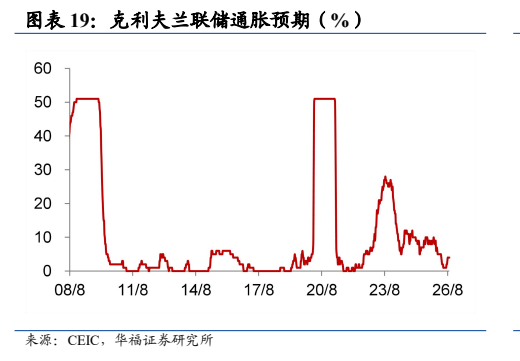
图6. 图表 23: 主要国家服务业 PMI(%)
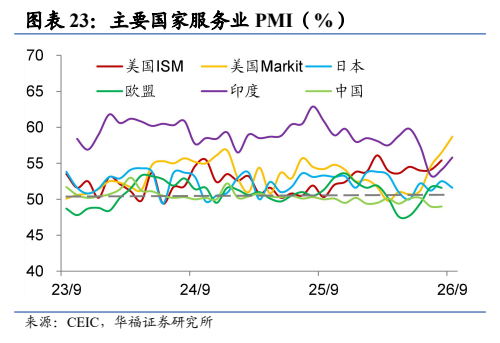
图7. 图表 26: 下周重点关注日历