巴克莱 美国专业零售、服饰与鞋类:每周零售快照
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
巴克莱对美国专业零售、服饰与鞋类行业维持 POSITIVE(正面)行业观点,本期周报按周度需求、投入成本和月度进口三条主线更新数据。 需求端,截至 9/19/26 当周 Redbook 全门店同店销售同比 +7.6%,较上周 +8.5% 回落,滚动 4 周移动平均 +8.5%;百货门店 +0.7%(前值 +1.5%,4 周均值 +1.6%),仓储会员店 +7.9%(前值 +8.5%,4 周均值 +8.7%),同比需求动能整体放缓。 成本端上周涨跌互现:WTI 原油 -8.0% w/w 至 $92.24/bbl(同比 +40.4%),WCI 集装箱运价 -0.7% w/w 至 $4,468/40ft(同比 +153.7%);棉花 +2.0% w/w 至 $0.83/lb(同比 +24.6%)、InTek Spot Intermodal +1.9% w/w 至 $2,877/53ft(同比 +32.0%)、全美汽车汽油均价 +0.4% w/w 至 $4.49/gal(同比 +43.2%)。 月度进口方面,2026 年 7 月美国消费品进口 -1.3% y/y(6 月为 +0.1%),服饰鞋类进口 -6.1% y/y(6 月为 +2.3%);洛杉矶、长滩及纽约/新泽西港口合计入境集装箱 1.36mn TEUs、-5.1% y/y(6 月为 +12.0%)。 报告并提示加州汽油价格明显高企,9/25/26 普通汽油 $6.29/gal,高于全美均价 $4.49/gal。 全篇为数据追踪快照,未给出个股评级或目标价。
主要观点
- 行业观点为 POSITIVE(正面),报告定位为周度零售数据快照,覆盖需求、成本与进口三条追踪线。
- Redbook 全门店同店销售同比 +7.6%,较上周 +8.5% 回落,滚动 4 周移动平均为 +8.5%。
- 百货门店 SSS 同比 +0.7%(前值 +1.5%,4 周均值 +1.6%),仓储会员店 +7.9%(前值 +8.5%,4 周均值 +8.7%),两大子指数同比均放缓。
- 上周投入成本涨跌互现:最大变动为 WTI 原油周环比高位个位数下降,其后是 WCI 指数低位个位数下降;棉花与 Spot Intermodal 均低位个位数上升。
- WCI 集装箱运价 9/24/26 为 $4,468/40ft,同比 +153.7%、周环比 -0.7%,较 9/23/21 峰值 $10,377/40ft 低 56.9%。
- InTek Door-to-Door Spot Intermodal 运价 9/21/26 为 $2,877/53ft,同比 +32.0%、周环比 +1.9%,较 11/8/21 峰值 $4,242/53ft 低 32.2%。
- No. 2 棉花 9/25/26 为 $0.83/lb,同比 +24.6%、周环比 +2.0%,较 4/29/22 峰值 $1.46/lb 低 43.2%。
- WTI 原油 9/25/26 为 $92.24/bbl,同比 +40.4%、周环比 -8.0%,较 6/10/22 峰值 $120.67/bbl 低 23.6%。
- 全美汽车汽油均价 9/25/26 为 $4.49/gal,同比 +43.2%、周环比 +0.4%;加州普通汽油 $6.29/gal,明显高于全国均价。
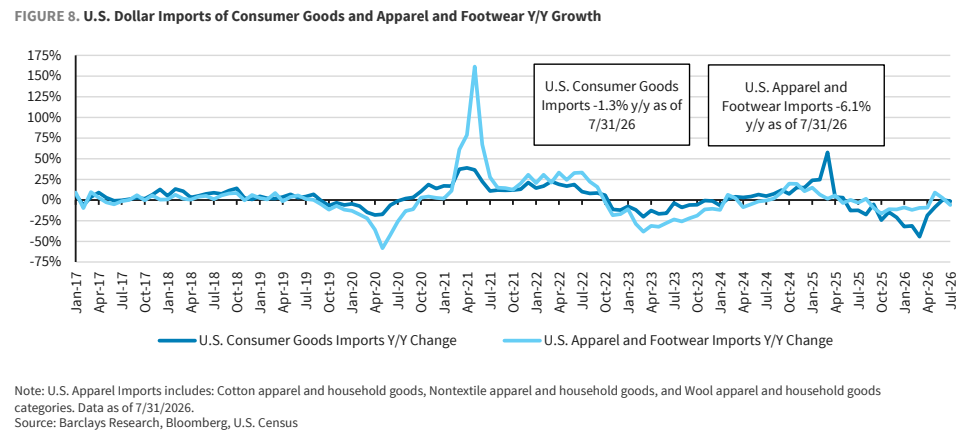
- 2026 年 7 月美国消费品进口额 $57.96bn,同比 -1.3%(6 月为 +0.1%)、环比 +0.5%;3 个月移动平均 -3.4%,较前月 -9.1% 回升。
- 2026 年 7 月美国服饰鞋类进口额 $5.49bn,同比 -6.1%(6 月为 +2.3%)、环比 -9.5%;3 个月移动平均 +1.7%,高于前月 +0.7%。
- 2026 年 7 月选定美国港口(LA、LB、NY/NJ)入境集装箱 1.36mn TEUs,同比 -5.1%(6 月为 +12.0%)、环比 +4.0%;3 个月移动平均 +9.8%,低于前月 +10.0%。
论述逻辑
- 报告按“需求→成本→进口”三条数据链组织证据:需求端以 Redbook 同店销售为锚,全门店 +7.6% y/y(前周 +8.5%)、百货 +0.7%、仓储会员店 +7.9% 同步较前周回落 → 得出“同比需求动能放缓”;成本端 WTI 原油 -8.0% w/w、WCI 集装箱运价 -0.7% w/w 下行,而棉花 +2.0% w/w、Spot Intermodal +1.9% w/w、汽油 +0.4% w/w 上行 → 得出“投入成本涨跌互现”;供应链前端 7 月消费品进口 -1.3% y/y、服饰鞋类进口 -6.1% y/y、三大港口入境集装箱 -5.1% y/y,均较 6 月(+0.1%、+2.3%、+12.0%)转弱 → 与需求放缓互相印证。三条链条叠加,构成在 POSITIVE 行业观点下对零售板块高频事实的周度校准。
关键展望
- 报告为周度数据快照,未给出盈利预测、目标价、时间窗口或明确的未来验证点;仅对行业板块维持 POSITIVE 观点。
推荐标的
- 报告未明确给出推荐标的;未列示任何个股评级或目标价,仅对“美国专业零售、服饰与鞋类”行业板块给出 POSITIVE(正面)观点。
关键图表
图1. Redbook——全部门店同店销售(SSS)增长
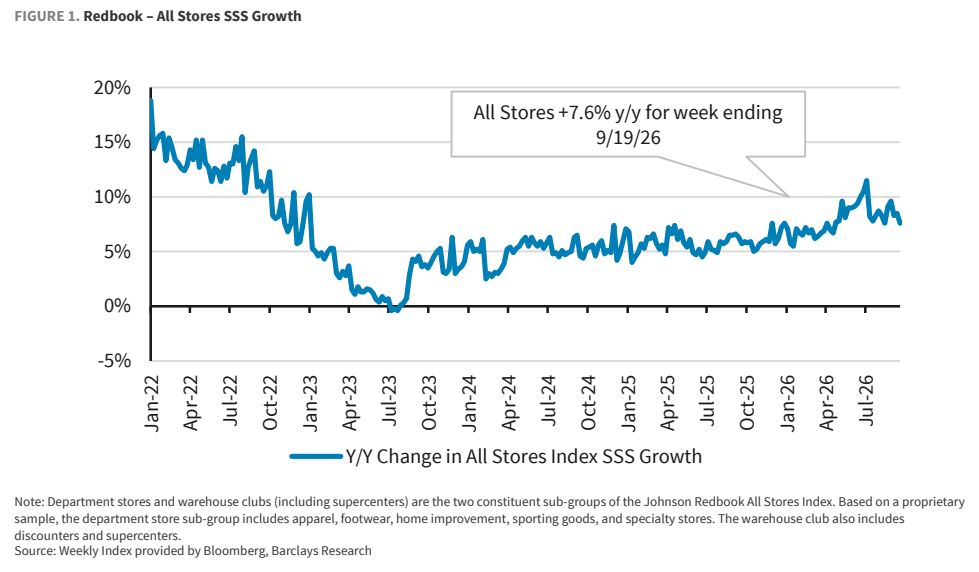
图2. Redbook——百货商店与仓储会员店同店销售(SSS)增长
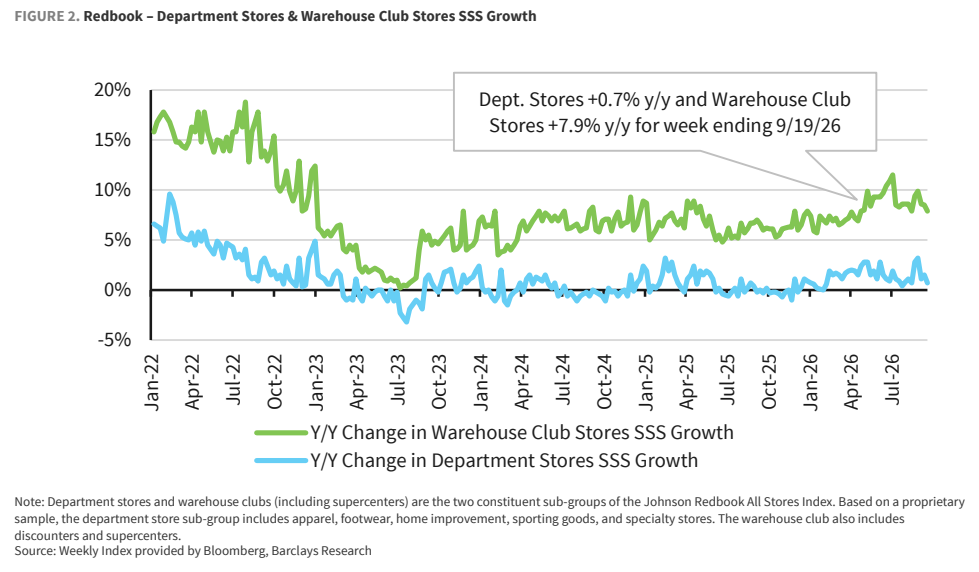
图3. 世界集装箱指数——每40英尺集装箱综合货运基准运价
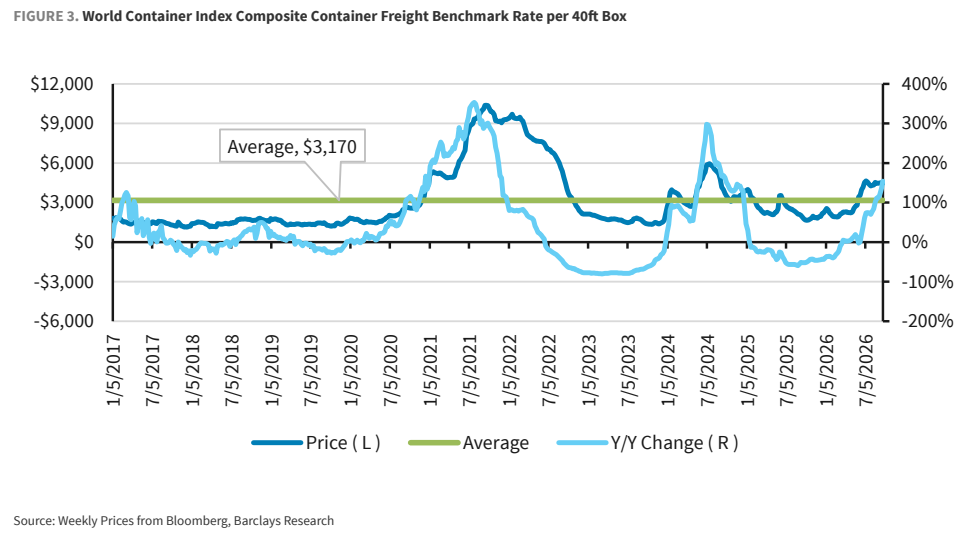
图4. InTek Freight and Logistics——门到门即期运价(美元/满载53英尺集装箱)
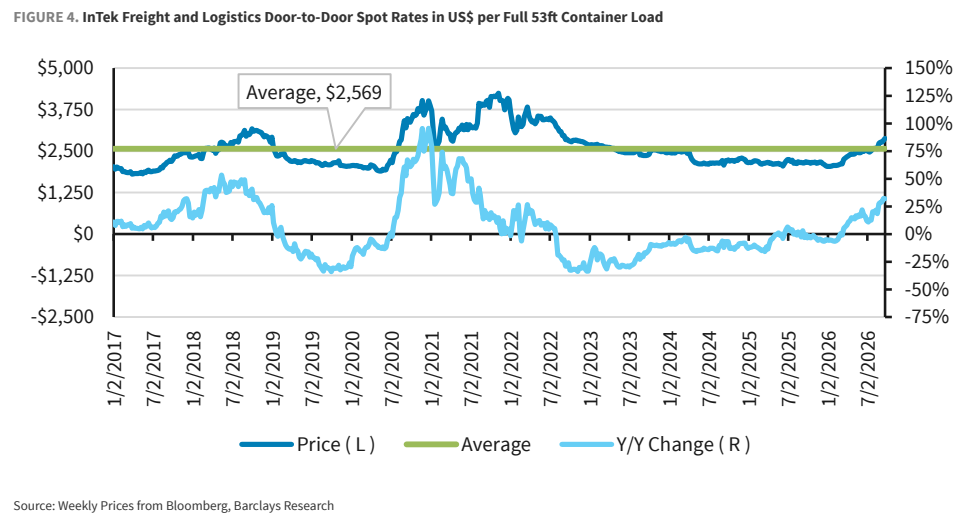
图5. 2号棉花价格(美元/磅)
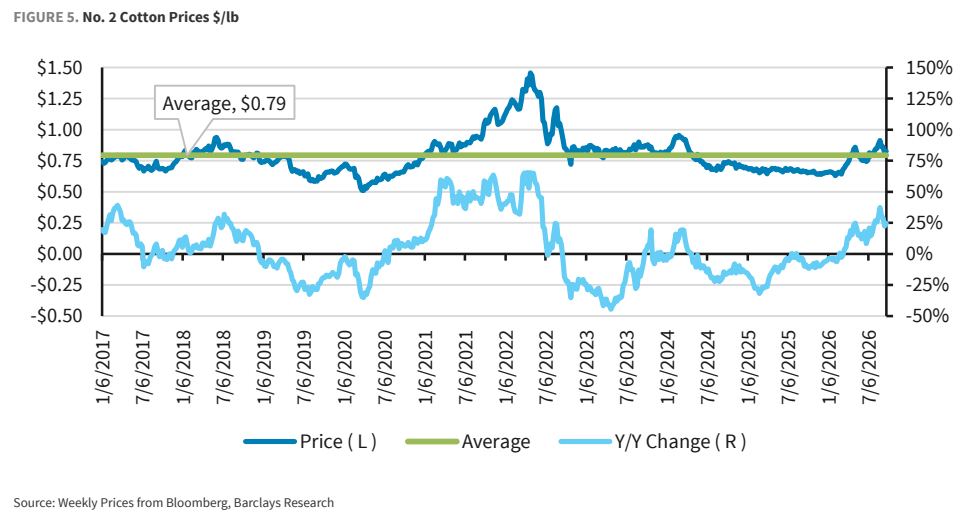
图6. 美国消费品及服饰鞋类进口额(美元)同比增长