瑞银美国半导体与半导体设备 SemiBytes:模拟芯片财报回顾、HBM KV Cache 在 Agentic 中的应用、AVGO OAI、财报预览(ADI)
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
瑞银在 SemiBytes 中回顾了模拟芯片财报,讨论了 HBM KV Cache 在 Agentic 场景中的应用,以及 AVGO 与 OAI 的合作,并预览了 ADI 的财报。报告指出模拟芯片需求复苏缓慢,但汽车和工业领域有望改善;HBM 在 AI 推理中的 KV Cache 需求增长;AVGO 与 OAI 的合作可能推动定制芯片发展;ADI 财报预计将反映工业市场疲软。
主要观点
- 模拟芯片财报显示,多数公司营收环比增长但同比仍下降,库存消化持续。
- 汽车芯片需求稳定,但工业领域复苏慢于预期,部分公司下调指引。
- HBM 在 Agentic AI 中 KV Cache 需求增加,推动高带宽内存容量升级。
- AVGO 与 OAI 合作开发定制 AI 芯片,可能改变云端推理格局。
- ADI 即将发布财报,市场预期营收环比持平,工业业务承压。
- 半导体设备订单受 AI 投资拉动,但非 AI 领域资本开支谨慎。
- 模拟芯片价格竞争加剧,但头部企业通过产品组合维持毛利率。
- 2026 年全球半导体市场预计增长 8%,主要由 AI 和存储驱动。
- 瑞银维持对模拟芯片行业的谨慎乐观,建议关注汽车和工业拐点。
- HBM3e 渗透率提升,SK 海力士和三星主导供应。
- AVGO 的定制芯片(ASIC)在 AI 推理中能效优势明显。
- ADI 的汽车业务占比提升,但工业库存调整可能持续至下半年。
论述逻辑
报告从模拟芯片财报回顾出发,指出行业库存调整接近尾声但需求复苏不均衡 → 汽车和工业领域分化 → HBM 在 AI 推理中 KV Cache 需求成为新增长点 → AVGO 与 OAI 合作强化定制芯片趋势 → ADI 财报预览显示工业疲软但汽车支撑 → 结论:AI 驱动半导体结构性增长,模拟芯片等待周期拐点。
关键展望
- 模拟芯片库存调整预计在 2026 年下半年结束。
- HBM 容量需求因 KV Cache 在 Agentic AI 中应用而提升。
- AVGO 与 OAI 的定制芯片可能于 2027 年量产。
- ADI 下一季度营收指引可能低于市场预期。
- 报告未明确给出具体时间窗口或价格目标。
推荐标的
- ADI:覆盖,评级未明确,财报预览关注工业业务。
- AVGO:覆盖,评级未明确,与 OAI 合作利好。
- 报告未明确列出其他推荐标的或评级。
关键图表
图1. 汽车及更广泛的模拟(除MCU外)均见顶回落
图2. 图表
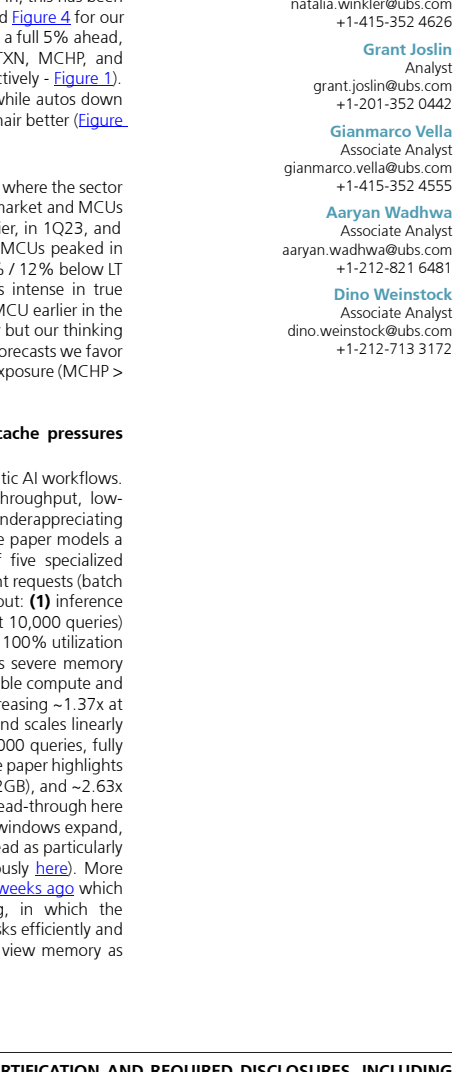
图3. 模拟行业——瑞银预测与市场一致预期对比
图4. 周期历史概览
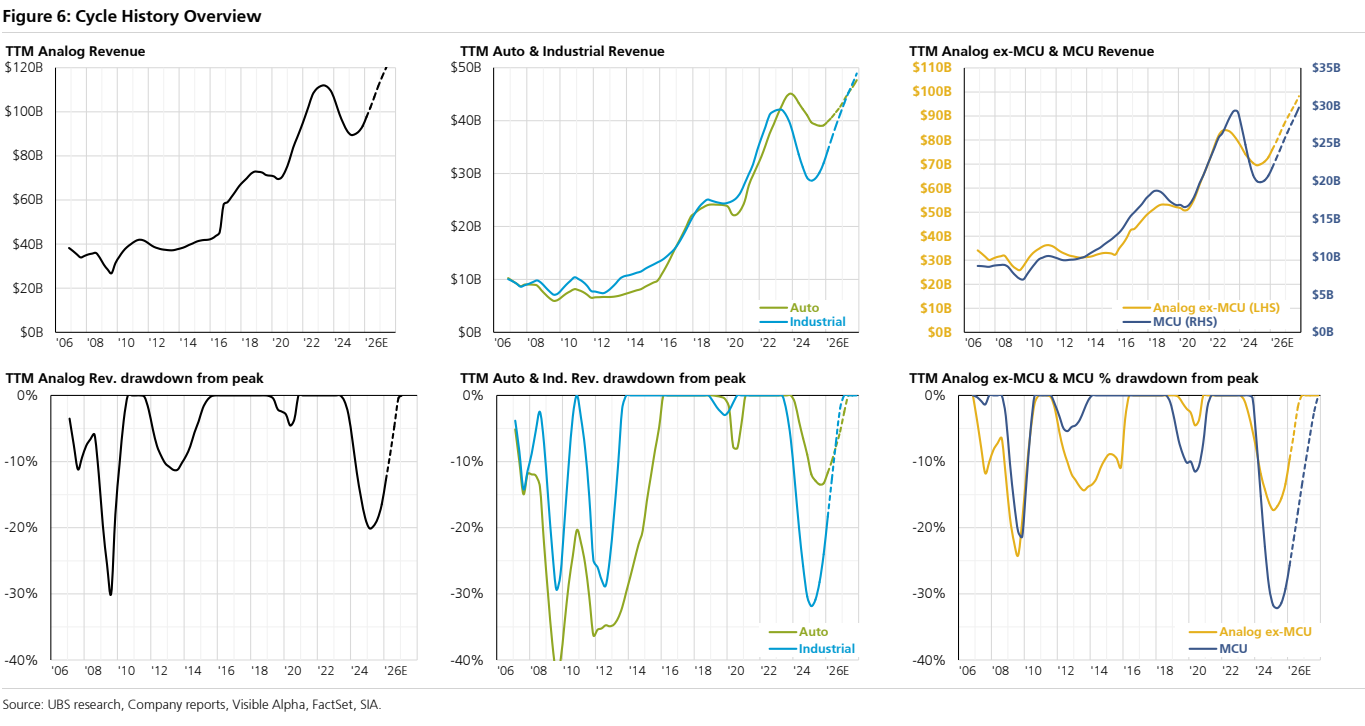
图5. 汽车与工业长期营收轨迹
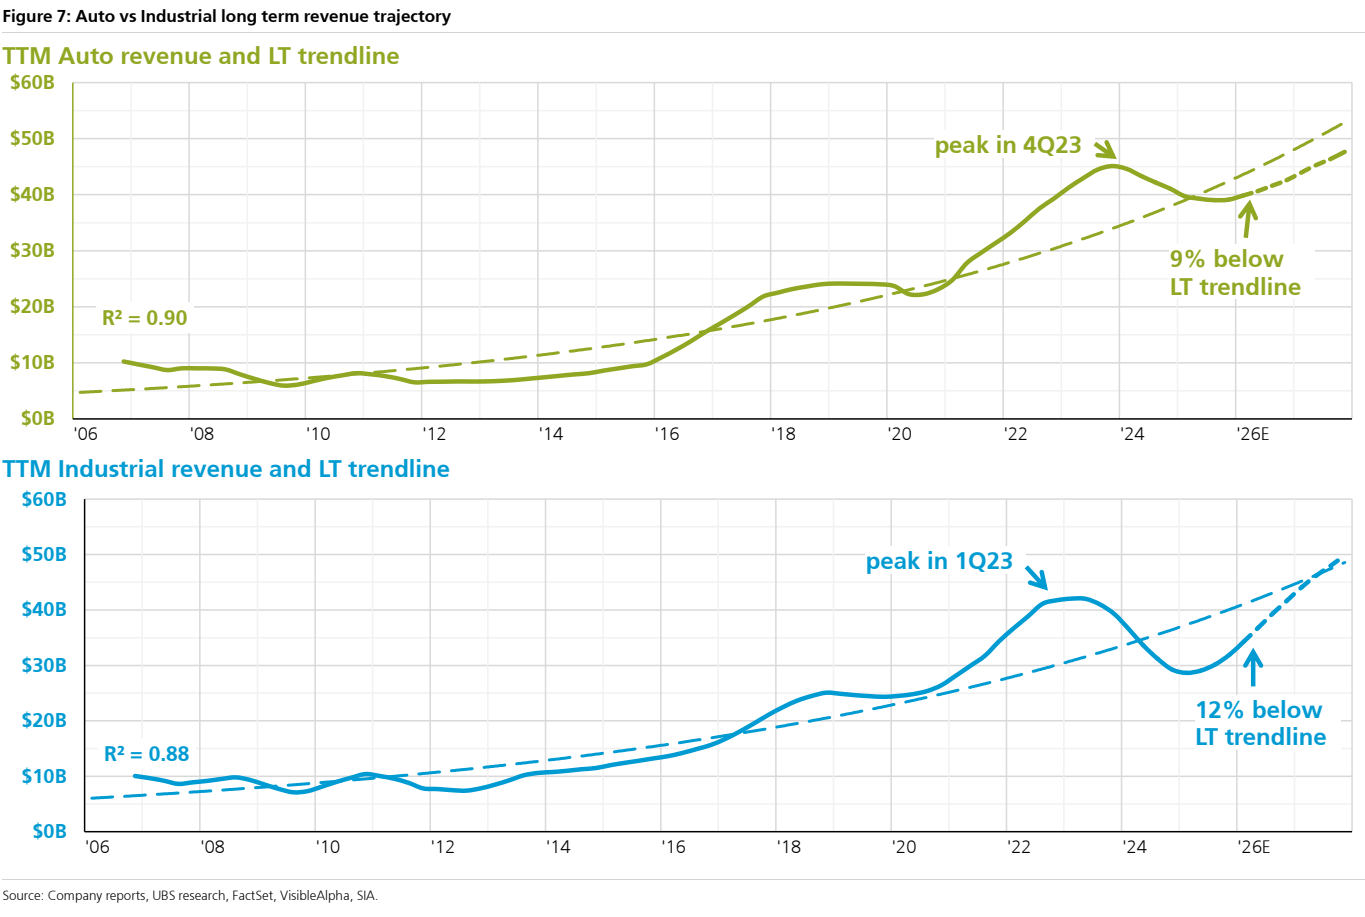
图6. MCU与模拟(除MCU外)长期营收轨迹
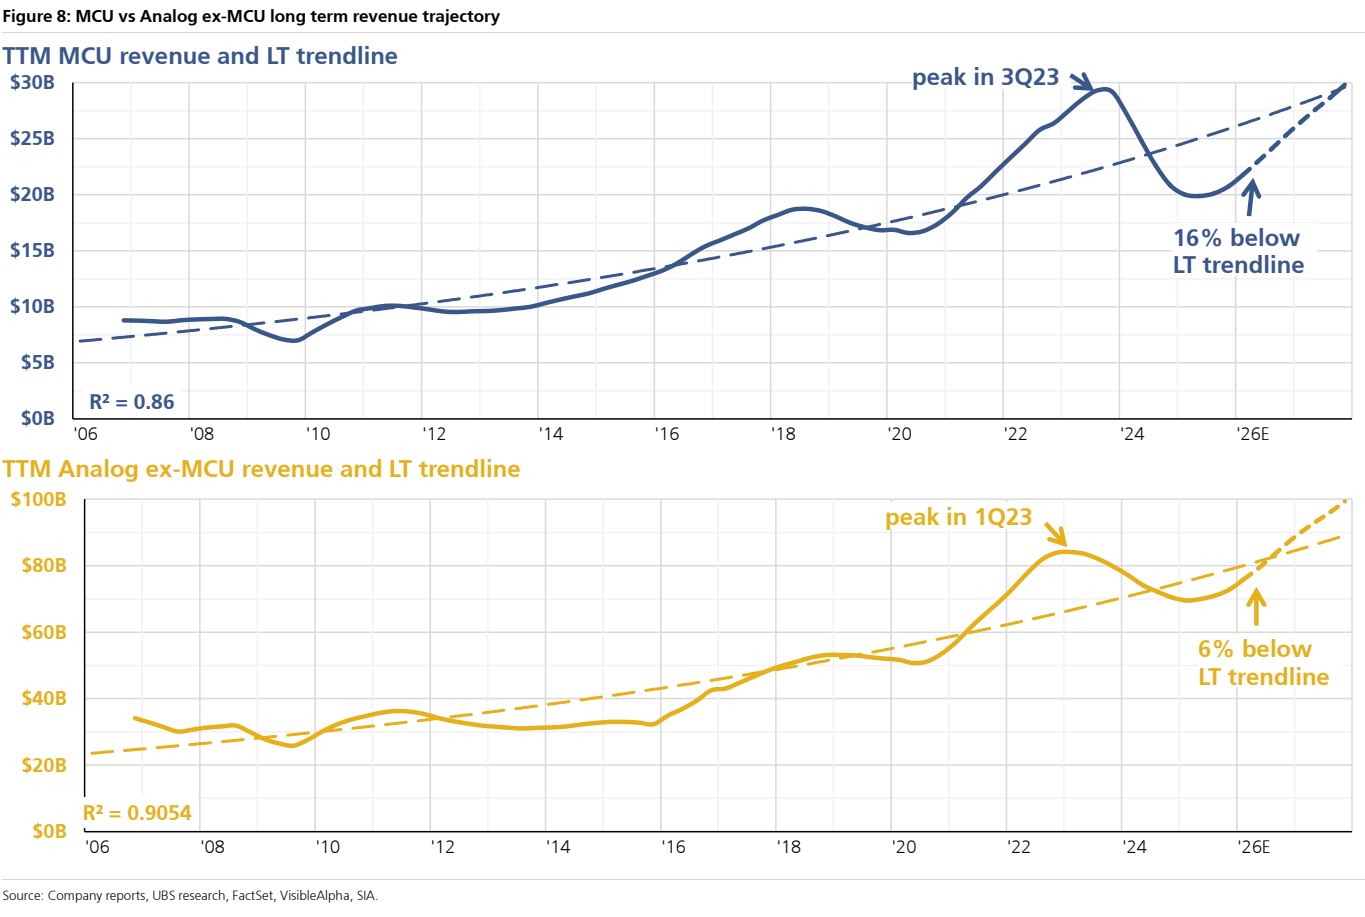
图7. 当前下行周期——各公司与收入类型的回撤幅度
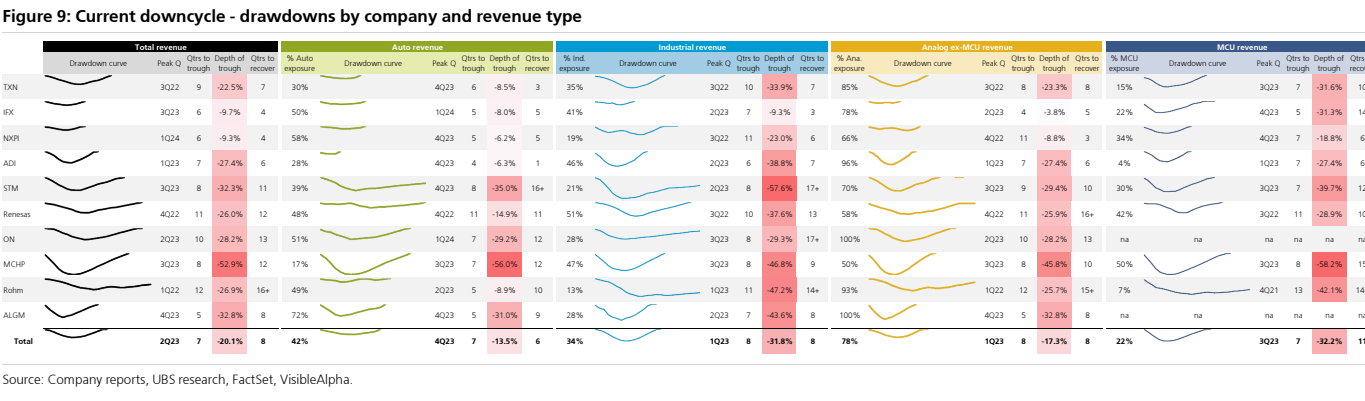
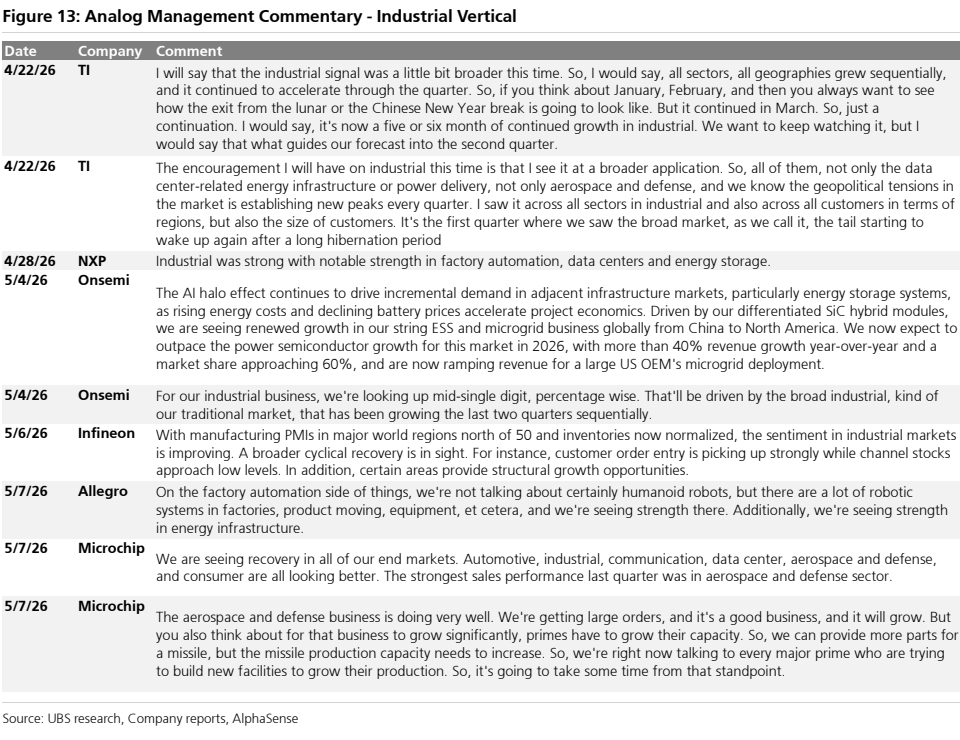
图8. 模拟管理层评论——工业垂直领域