花旗 全球金属与矿业:中国火力发电量下降0.5 %同比在8M'26(财年2025:关于0.3%同比)水电+7%同比(财年2025:+2.8%同比)
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
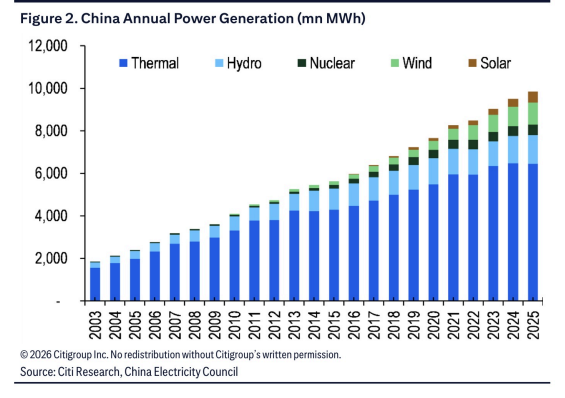
花旗全球金属与矿业团队发布中国电力发电数据点评:8M'26中国总发电量同比+2.8%,其中水电表现强劲(+7%同比,FY'25:+3.7%同比,FY'24:+10.5%同比),足以将火电增长压制在-0.5%同比(FY'25:-0.3%同比,FY'24:+1.8%同比)。 火电约占中国发电量的66%,过去十年以4%同比的CAGR增长,是同期煤炭需求的关键驱动;当总发电量放缓时,作为可调节成分的火电通常放缓得更剧烈。 水电约占中国发电量的15%,是短期内唯一能实质性改变发电结构的水源,其增速取决于自5月开始的中国雨季关键集水区降水量;过去十年中国年均44%的火电发电量发生在6-9月四个夏季月份。 花旗的核心结论是:其他条件不变,水电发电量走低将支撑火电发电量,而火电发电量回升将支撑煤炭需求。 8M'26核电增速放缓至+2.4%同比、风电+4.4%同比、光伏+31%同比,长期看持续从煤电需求中夺取份额。 本篇为数据点评,全文未给出评级、目标价或公司层面的推荐。
主要观点
- FY'25中国总发电量同比+3.6%,但水电同比+3.7%导致火电同比-0.3%;8M'26总发电量同比+2.8%,水电强劲+7%同比,压制火电至-0.5%同比。
- 火电是满足电力需求起落的可调节成分,总发电量放缓时火电通常放缓更剧烈、反之亦然;8M'26火电-0.5%同比(FY'25:-0.3%同比,FY'24:+1.8%同比)。
- 过去十年火电以4%同比CAGR增长,是同期煤炭需求的关键驱动;火电约占中国发电量的66%。
- 水电8M'26同比+7%(FY'25:+3.7%同比,FY'24:+10.5%同比),约占中国发电量的15%,是短期内唯一能实质性改变发电结构的力量(尽管风电和光伏正在追赶);FY'23水电同比略降,FY'24以双位数百分比强劲复苏。
- 过去十年中国年均44%的火电发电量发生在6-9月四个夏季月份;中国雨季自5月开始,水电发电量增速将取决于关键集水区的降水量。
- 报告核心投资含义:其他条件不变,水电发电量走低将支撑火电发电量,而火电发电量的回升将支撑煤炭需求。
- 8M'26核电增速放缓至+2.4%同比、风电+4.4%同比、光伏+31%同比;尽管规模小于水电,核电、风电和光伏的增长长期持续从煤电需求中夺取份额。
论述逻辑
- 8M'26中国总发电量同比+2.8% → 水电正值雨季、发电量+7%同比 → 水电充足足以压制火电增长至-0.5%同比。
- 但火电是电力系统中的可调节成分、约占中国发电量的66%,且过去十年年均44%的火电电量集中在6-9月夏季四个月 → 火电对总需求与水电挤占高度敏感。
- 水电增速取决于5-9月雨季关键集水区的降水量 → 若水电走低,其他条件不变将支撑火电发电量 → 火电发电量回升将支撑煤炭需求,这是报告由电力数据推导至煤炭需求逻辑链的终点。
关键展望
- 未来验证点为5-9月雨季中国关键集水区的降水量及其决定的水电发电量增速:报告明确提示,其他条件不变,水电走低将支撑火电,火电回升将支撑煤炭需求。
- 长期方向上,核电、风电和光伏的增长将持续从煤电需求中夺取份额;报告未对上述任何变量给出量化预测、目标价或评级。
推荐标的
- 报告未明确给出推荐标的;全文为宏观数据点评,未出现覆盖公司、评级或目标价。
关键图表
图1. 中国火力发电量增速(同比%)
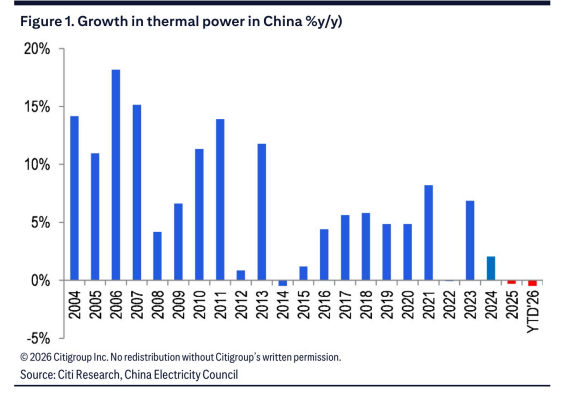
图2. 中国年度发电量(百万兆瓦时)