花旗 化工馏分油:9月PE价格未定:中国MTO经营利率第三季度走低
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
花旗化工周报指出,在原油价格于每桶近100美元附近波动的背景下,北美PE合同价仍未敲定,但现货价格据称名义稳定,生产商库存受控、国内需求稳健;受中国出口下滑与中东航运限制影响,货量转向墨西哥湾港口,北美出口第三季度表现强劲。 中国PE出口下降正在改变全球贸易流向,黄金周假期预计将短暂影响运价。 拉美买家转向谨慎和挑剔:墨西哥下周料有更大范围提价,巴西9月小幅提价遭买家抵制,阿根廷/WCSA提价因终端需求疲弱不及目标;欧洲方面,远东至欧洲运价下滑或缓解运输成本。 最值得关注的是,尽管原油价格高企,中国MTO开工率在甲醇进口供应紧张、多套大型装置停车或检修背景下降至38%,整体开工率从7月的54%降至8月的48%、9月的45%,预计10月维持在45%附近,而第一季度为63%、第二季度为66%。 股价方面,上周化工板块整体走弱,FMC、WLK、SHW分别下跌8.4%、5%、4%,主要归因于VYLR分拆、WLK对三季度的谨慎表态及油价波动;LYB、Dow分别小幅跑赢0.5%、0.3%,LIN相对APD录得1.6%对-0.4%的表现差异,或因LIN投资者活动凸显太空与电子市场的积极面。 本篇为周度点评,未给出个股评级或目标价。
主要观点
- 北美PE合同价因原油波动仍未敲定,但现货名义稳定,生产商称库存受控、国内需求稳健
- 中国出口下滑与中东航运限制推动北美出口第三季度强劲,货量转向墨西哥湾港口;中国PE出口下降正重塑全球贸易流,黄金周料短暂影响运价
- 拉美买家转向谨慎和挑剔:墨西哥下周料更大范围提价,巴西9月小幅提价受买家抵制、需求仍滞后(软包装有改善),阿根廷/WCSA提价因终端需求疲弱不及目标
- 欧洲:远东至欧洲运价下滑或缓解运输成本
- 中国MTO开工率在甲醇进口供应紧张、多套大型装置停车或检修背景下降至38%;月度路径从7月54%降至8月48%、9月45%,与第一季度63%、第二季度66%相比明显走低
- 报告预计中国MTO开工率10月将维持在45%附近
- 上周化工板块整体走弱:FMC、WLK、SHW分别下跌8.4%、5%、4%
- 板块走弱主要归因于VYLR分拆、WLK对三季度的谨慎表态及油价波动
- LYB、Dow分别小幅跑赢0.5%、0.3%;LIN相对APD录得1.6%对-0.4%的表现差,或因LIN投资者活动凸显太空与电子市场的积极面
论述逻辑
- 原油在近100美元/桶波动 → 北美PE合同价未定但现货名义稳定、库存受控 → 中国PE出口下滑+中东航运受限 → 全球货量转向墨西哥湾、贸易流重构
- 贸易流重构传导至各地区定价:拉美买家转谨慎、巴西与阿根廷/WCSA提价受限,欧洲则受益于远东至欧洲运价回落
- 中国甲醇进口供应紧张+大型装置停车/检修 → MTO开工率由7月54%逐月降至9月45%(低点38%),10月预计持稳于45%附近
- 个股事件(VYLR分拆、WLK谨慎表态、油价波动)→ 板块股价走弱,而LIN因投资者活动凸显太空与电子市场积极面而相对跑赢
关键展望
- 中国MTO开工率预计10月维持在45%附近,为最近的明确验证点
- 墨西哥预计下周进行更大范围提价;黄金周假期料短暂影响运价;远东至欧洲运价下滑或缓解欧洲运输成本
- 原油波动仍是北美PE合同价敲定的主要不确定因素;报告未给出个股评级、目标价或量化预测
推荐标的
- 报告未给出任何个股评级或目标价;正文提及的上周股价表现为:FMC下跌8.4%、WLK下跌5%、SHW下跌4%、LYB上涨0.5%、Dow上涨0.3%、LIN上涨1.6%、APD下跌0.4%
- 披露章节列示与花旗存在投行服务关系的公司包括:Air Products & Chemicals、Axalta、Celanese、Corteva、Dow Inc、DuPont、Eastman Chemical、Ecolab Inc、Ecovyst、FMC、H.B. Fuller、International Flavors & Fragrances、Linde PLC、LyondellBasell、PPG Industries、RPM International、Sherwin Williams、Westlake,但本报告未对任何个股给出评级
关键图表
图1. 股价表现(9/28-10/2)
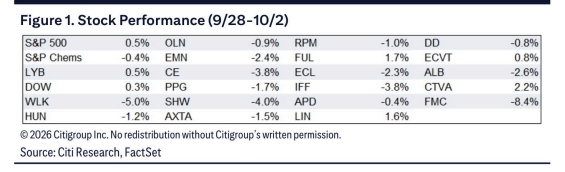
图2. 覆盖个股排名(价格截至10/2)
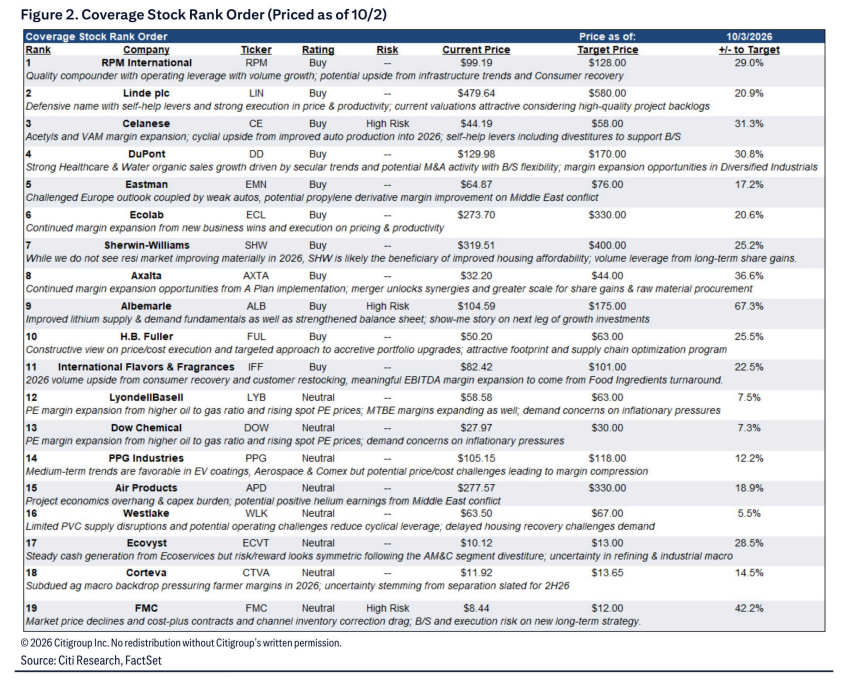
图3. 化工品价格与价差周度看板
