摩根大通 美图公司(1357.HK):AI机遇扩张与功能稀缺性下降交织;首次覆盖给予中性评级
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根大通首次覆盖美图公司,给予中性评级,目标价为4.50港元(基于15倍2028年预期市盈率)。 报告指出,AI技术在降低生产成本和增加内容产出的同时,也削弱了单一图像编辑功能的稀缺性。 尽管美图在2026年上半年实现了营收同比增长22.1%和调整后归母净利润增长39.5%,但毛利率因AI推理和云成本上升下降了3.8个百分点至71.5%。 目前美图的投资逻辑在于AI带来的工作负载增长与功能差异化竞争之间的平衡,分析师关注生产力工具的变现能力及差异化工作流的护城河。
主要观点
- 美图2026年上半年生产力业务表现稳健,但尚未出现AI驱动的显著加速迹象。
- AI技术降低了图像编辑的门槛,导致单一功能稀缺性下降。
- 美图2026年上半年财务数据增长强劲,但毛利率受AI成本拖累。
- 生产力业务是美图变现的核心路径,其ARPU约为休闲业务的1.5倍。
- 美图拥有充足的现金储备以支持AI转型和产品研发。
- 国际市场已成为美图重要的增长引擎。
论述逻辑
- AI技术普及导致基础图像编辑功能商品化(稀缺性下降) -> 美图需通过深耕垂直工作流、提升用户粘性和专业化场景来维持差异化 -> 投资逻辑取决于美图能否将AI带来的工作负载增长转化为实际的生产力ARR增长和增量毛利 -> 财务上关注AI推理成本与变现效率的平衡。
关键展望
- 预计生产力业务、海外扩张和AI使用率提升将驱动2028年之前的增长。
- 阿里巴巴可转债将于2028年到期,初始转股价为6.00港元。
推荐标的
- 美图公司(1357.HK):中性评级,目标价4.50港元。
关键图表
图1. DesignKit平台示意图
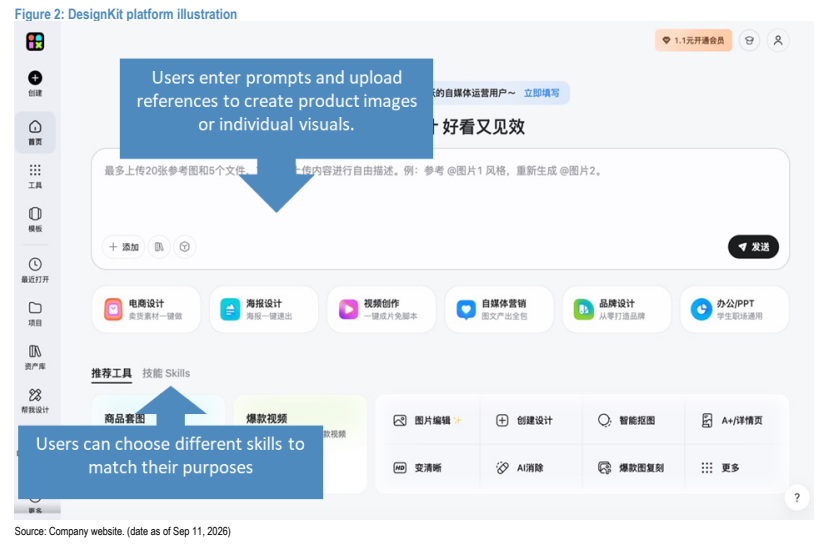
图2. DesignKit海报功能示意图
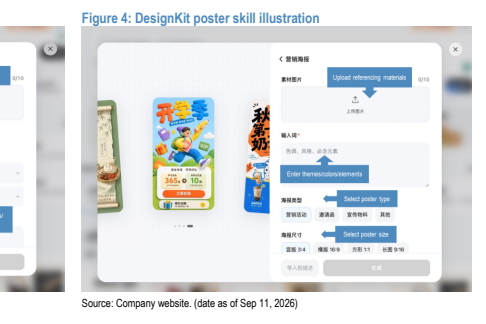
图3. 美图月活跃用户数与Hypic月活跃用户数对比
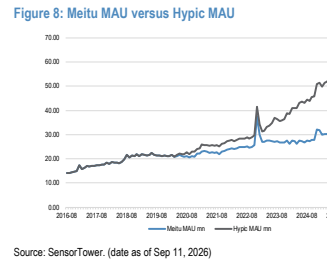
图4. 美图营收预测及同比增速(百万元人民币)
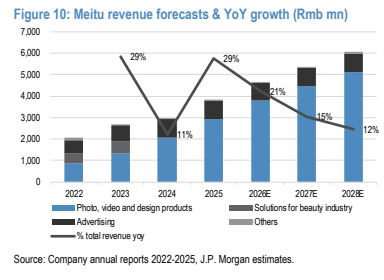
图5. 美图营收结构拆解
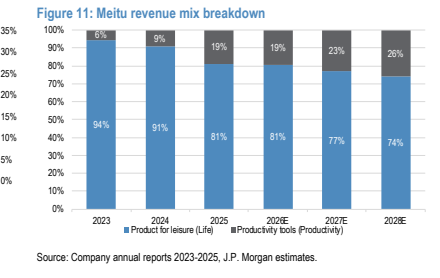
图6. 美图经调整净利润及净利率
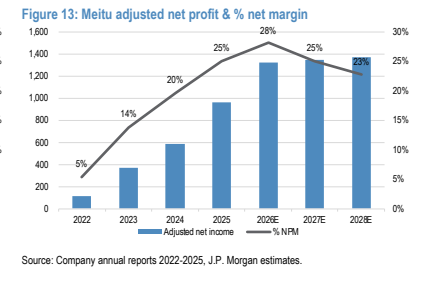
图7. 美图经营性现金流(百万元人民币)
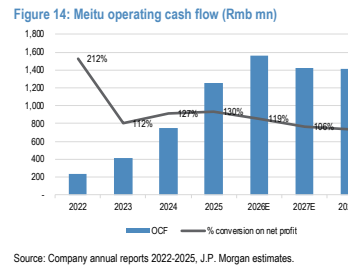
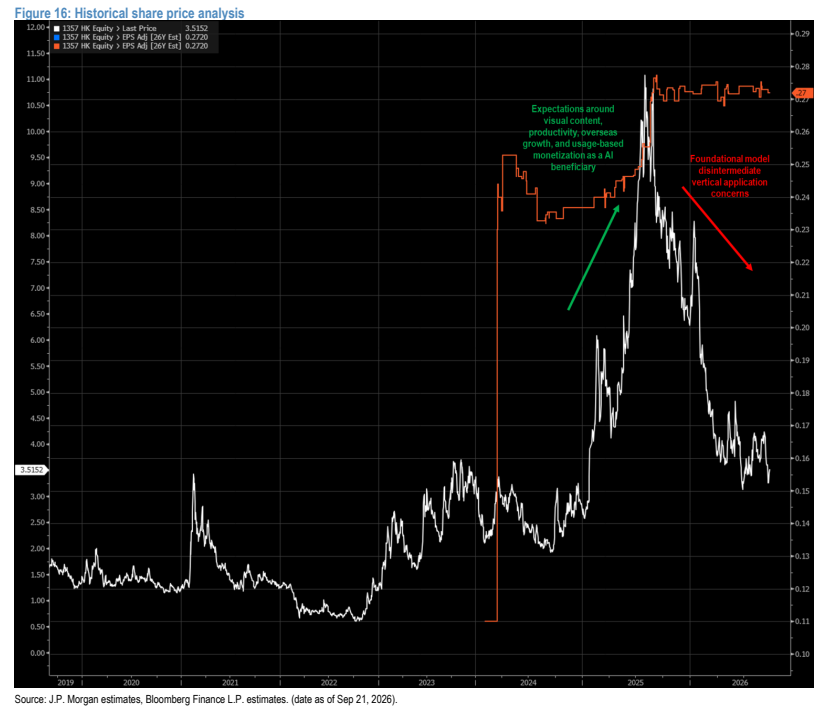
图8. 历史股价分析