刘欣琦 孙坤 行业研究 行业深度 支付行业专题报告:支付公司边际好转,跨境与AI成新亮点
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
支付行业拐点已现,头部支付公司受益于牌照收缩与促消费政策。 央行持续注销支付牌照,牌照总量从2016年的267家降至目前的159家,头部公司市占率自2026年一季度明显好转,费率逐渐企稳。 促消费政策组合加码使得2026年一季度银行卡消费同比增速实现了连续7个季度负增长后的首次转正,拉卡拉等机构银行卡流水随之企稳回升。 出入境消费增加与数字人民币发展刺激支付公司加速布局跨境业务,外卡收单等业务费率显著高于境内,2026年一季度跨境支付系统交易规模达50.87万亿元,同比+14.96%。 AI赋能支付全链条,全球智能体支付市场2019-2034年CAGR预计达24%,AI产品不仅降本增效,还催生订阅制SaaS收入与微支付新商业模式。 报告维持支付行业“增持”评级,推荐拉卡拉、新大陆、新国都、连连数字、移卡。
主要观点
- 支付牌照数量持续收缩,头部机构市占率自2026年一季度明显好转。
- 经过行业整改,头部支付机构议价空间扩大,收单费率有望企稳。
- 促消费政策落地推动银行卡消费回暖,结束了此前连续7个季度的负增长。
- 拉卡拉的银行卡流水与扫码支付业务伴随行业消费复苏实现企稳增长。
- 跨境支付各品类费率显著高于境内收单,外卡收单费率可达2.5%-5%。
- 跨境电商出口与出入境客流的增加直接驱动了跨境支付市场的扩容。
- 跨境支付系统交易规模创阶段性新高,印证市场增长动能强劲。
- 数字人民币跨境应用潜力巨大,截至2025年11月末交易金额已达16.7万亿元。
- 头部支付公司跨境业务成效显著,拉卡拉2025年跨境支付交易金额同比大增80.69%。
- 全球智能体支付市场长期维持高增速,2034年市场规模有望达2486亿美元。
- AI赋能支付全链条,拉卡拉等公司通过AI开发平台将商户接入周期大幅缩短。
- AI经营工具深度嵌入商户日常运营,催生高毛利的SaaS第二增长曲线。
- 支付行业具备明显的周期性,市场对基本面的预期变化是驱动估值波动的核心。
论述逻辑
- 监管趋严导致支付牌照持续出清,头部机构市占率提升,叠加消费刺激政策使银行卡流水转正,推动传统收单基本面与费率修复。
- 跨境电商与出入境客流驱动市场扩容,数字人民币解决传统跨境清算痛点,跨境业务费率与格局优于境内,构筑第二增长曲线。
- AI Agent重塑交易入口,催生高频小额的全新支付需求及SaaS订阅收入,有望彻底改变支付公司通道型收费的传统商业模式。
- 基本面边际好转叠加跨境与AI双重事件催化,市场对行业的预期上修,推升支付板块配置性价比。
关键展望
- 维持支付行业“增持”评级,看好合规化头部机构及跨境、AI业务领先者。
- 数字人民币跨境基础设施建设将持续驱动市场扩容,为支付机构打开新成长空间。
- 全球智能体支付市场预计至2034年维持24%的年复合增长率,AI支付进入规模化增长通道。
- 面临消费复苏不及预期、行业竞争加剧以及AI技术落地不及预期等风险。
推荐标的
- 拉卡拉 (300773.SZ):增持。公司合规优势突出,受益于国内收单费率企稳,且跨境与AI SaaS业务快速放量。
- 新大陆 (000997.SZ):增持。公司以中国香港作为海外收单首站开展试点,并已构建全栈AI底座。
- 新国都 (300130.SZ):增持。旗下PayKKa聚焦B2B和B2C跨境收款,季度环比平均增速超100%。
- 连连数字 (02598.HK):增持。深度布局全球跨境支付市场,跨境支付流水快速增长。
- 移卡 (09923.HK):增持。看好其市占率提升与业务转型潜力。
关键图表
图1. 央行近年注销牌照数量
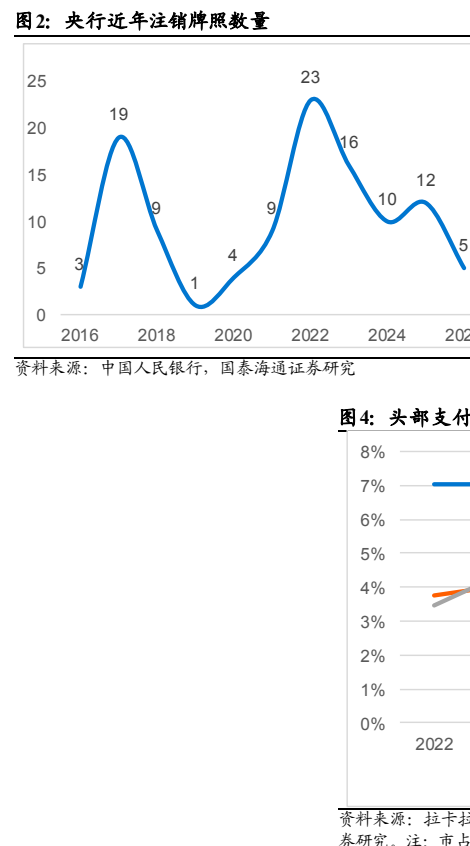
图2. 头部付公司市正好转

图3. 拉卡拉银行卡业流水增速由转正

图4. 报告关键图表(第8页)
图5. 跨境支付金额增加
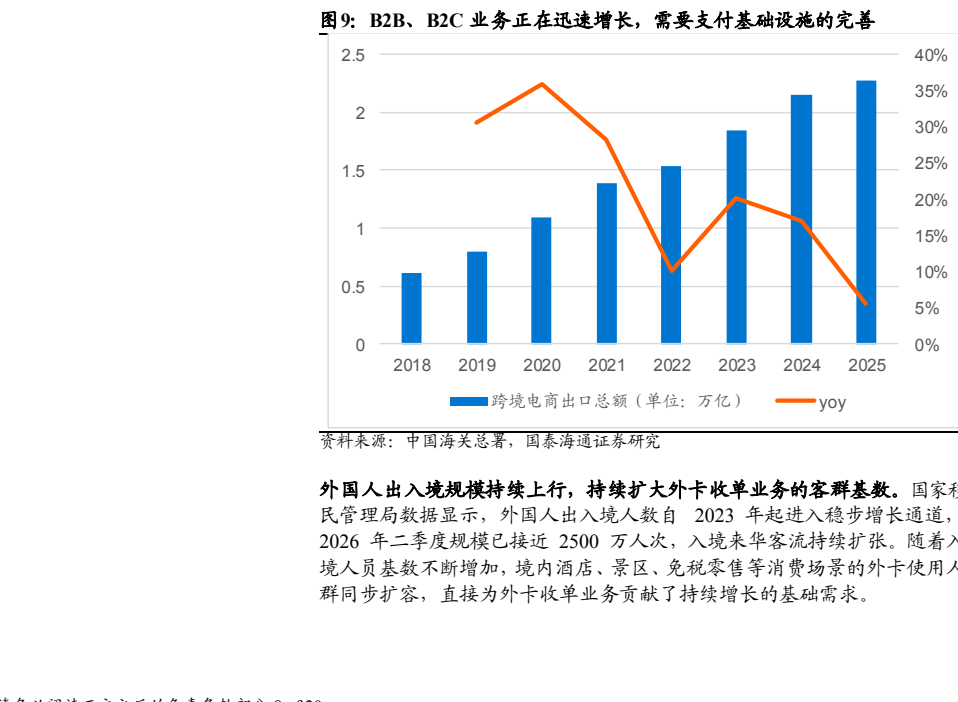
图6. 报告关键图表(第13页)
图7. 报告关键图表(第16页)
图表 5

图表 6

图表 7
