策略季报秋色渐浓再登高——2026年四季度股市展望
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
报告认为本轮A股牛市仍未结束、正处第三阶段(孕育期、爆发期、泡沫期划分下的最后一个阶段),四季度收官行情可期。 三季度A股震荡调整、行业与风格再平衡:科创50、创业板指分别下跌30.7%、27.8%,弱于中证1000(-17.2%)和沪深300(-12.5%),领涨方向由AI硬件转向资源红利,煤炭(19.3%)、石油石化(15.3%)领涨,电子(-32.6%)、通信(-28.7%)跌幅居前。 交易情绪明显降温,全A周度年化换手率约321%、较前一周约373%回落,成交额5日滚动均值约1.6万亿元、较6月高点3.4万亿元缩减约一半;全A股PE(TTM)约21倍、处2005年来66%分位,风险溢价约3.08%、高于历史均值2.04%。 基本面上,25年全A归母净利同比仅2.0%、26H1回升至15.9%、15.1%,利润改善广度由38%升至46%,26Q2全A ROE自22年以来首次回升,9月PMI重返扩张区间。 资金与政策端,上半年银证转账、私募分别流入约1.2万亿元、8000亿元,险企新规要求上市国有险企年新增保费的30%配置权益资产,若五大上市险企落实目标,Q3-Q4增量入市规模或超2000亿元;9月28日国常会要求加大逆周期调节,9月29日财政部等三部门出台居民购房贷款贴息政策。 海外方面,9月美国非农不及预期,市场预期10月FOMC不加息概率接近8成,9月中旬后油价有所回落。 配置上建议布局AI应用端扩散及算力硬件M顶第二波(26Q2四大CSP资本开支同比增长87%、2026年指引上调至超7300亿美元),重视资源类红利(中证红利相对PE为0.41、股息率4.2%)及地产等低估补涨机会;风险为国内经济修复波动与海外货币政策超预期紧缩。
主要观点
- 三季度A股震荡调整、大盘蓝筹相对抗跌:截至9/30,科创50、创业板指分别下跌30.7%、27.8%,弱于中证1000(-17.2%)、沪深300(-12.5%)、上证指数(-6.2%)和上证50(-5.6%);节奏上7月科创明显调整(科创50、创业板指分别跌25.9%、23.0%),8月修复(中证1000涨9.8%、上证指数涨4.0%),9月再度回落(科创50、创业板指分别跌9.2%、8.8%)。
- 行业与风格出现再平衡,领涨方向由AI硬件转向资源红利板块:煤炭(19.3%)、石油石化(15.3%)领涨,电子(-32.6%)、通信(-28.7%)跌幅居前。
- 交易热度收敛、估值处历史中枢附近:全A周度年化换手率约321%、较前一周约373%回落,处2005年以来约59%分位;全A成交额5日滚动均值约1.6万亿元、较6月高点3.4万亿元缩减约一半,创近一年新低;全部A股PE(TTM)约21倍、处2005年来66%分位,风险溢价约3.08%、高于历史均值2.04%。
- 牛市正处第三阶段(孕育期、爆发期、泡沫期的最后一阶段,驱动力为资金进场):24年924政策发力开启一阶段,25Q2起盈利改善开启二阶段;25年全A归母净利同比仅2.0%、剔除金融为负增长,26H1回升至15.9%、15.1%,利润改善广度由38%升至46%。
- 基本面改善信号增多:26Q2全部A股ROE(TTM)自22年以来首次回升,9月PMI重返扩张区间。
- 活跃资金入市规模可观:上半年银证转账、私募分别流入约1.2万亿元、8000亿元,险资、外资等配置型资金同为入市主力;险企新规要求上市国有险企年新增保费的30%配置权益资产,26H1五大上市险企净流入A股或在3523亿元、占同期经营现金流27.3%,若落实30%目标,Q3-Q4增量资金或超2000亿元。
- 海外紧缩压力缓和:9月美国非农不及预期,市场预期10月FOMC会议不加息概率接近8成;9月中旬后油价有所回落,WTI油价自106美元/桶回落至近期低位。
- 本轮科技行情具有M型双顶特征,第二波有望在四季度左右开启;波浪理论视角下,当前与1999年行情对比可能处于5浪上涨初期。
- AI产业趋势延续、算力链景气向上:26Q2四大CSP资本开支同比增长87%,2026年全年资本开支指引上调至超7300亿美元;谷歌、亚马逊和微软26Q2云业务收入增速达38.5%、较Q1的33.6%进一步抬升;国内9月华为发布昇腾960超节点、阿里发布自研AI芯片真武V900并宣布自研AI超节点规模商业上线,算力硬件有望迎来M顶第二波行情。
- AI行情有望向应用端扩散:9月初Meta推出个人智能体Muse并于9月末拓展至小企业经营场景,OpenAI推出智能体Dots与之竞争,巨头竞争有望推动AI应用向持续使用和商业付费迈进,消费电子、具身智能等端侧场景具备较大成长空间。
- 重视资源类红利:截至26/9/30,中证红利相对万得全A的PE为0.41、处10年以来40%分位,相对PB为0.49、处29%分位,股息率(TTM)为4.2%、处10年以来51%分位;2022年以来全球矿产勘察投入持续收缩而AI算力、能源转型等新兴需求快速增长,四季度险资或有增配需求,重视有色、煤炭、公用事业。
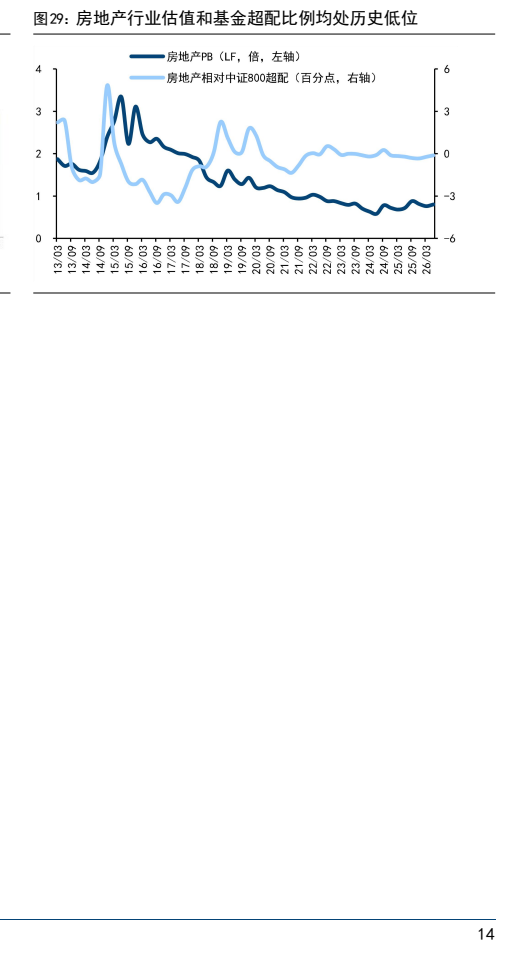
- 地产及内需板块存在政策催化下的补涨:本轮牛市中表现相对靠后、估值与机构配置处低位,9月28日国常会要求加大宏观政策逆周期调节力度,9月29日财政部等三部门出台居民购房贷款贴息政策,扩内需政策持续加力下相关板块或有望修复。
论述逻辑
- 三季度A股震荡调整、科技成长回撤而资源红利占优(科创50跌30.7%、煤炭涨19.3%),交易情绪降温但估值仅处历史中枢附近(PE约21倍、风险溢价3.08%)→ 基本面端,26H1全A净利增速回升至15.9%、15.1%,26Q2 ROE自22年以来首次回升,9月PMI重返扩张区间 → 政策端,9月28日国常会加大逆周期调节、9月29日出台居民购房贷款贴息 → 海外端,9月美国非农不及预期、10月FOMC不加息概率接近8成、油价自106美元/桶回落,紧缩压力缓和 → 资金端,险资(年新增保费30%配权益,Q3-Q4增量或超2000亿元)与居民资金(公募渠道尚有空间)仍有增量 → 判断牛市未结束、正处第三阶段,四季度收官行情可期 → 配置上以科技M顶第二波(算力硬件+AI应用端扩散)为主线,叠加资源类红利与地产内需补涨。
关键展望
- 科技M顶第二波行情有望在四季度左右开启,支撑市场上扬。
- 海外货币紧缩预期缓和:市场预期10月FOMC会议不加息概率接近8成。
- 若五大上市险企落实30%入市目标,Q3-Q4增量资金入市规模或超过2000亿元,四季度红利资产或迎长线资金增配。
- 居民资金入市进程或已处中后期,通过公募基金渠道间接入市尚有空间,若市场风险偏好修复相关资金有望跟上。
- 风险提示:国内经济修复出现波动;海外货币政策超预期紧缩。
推荐标的
- 报告未给出个股评级或目标价,无明确覆盖标的;行业配置上科技仍是行情主线,建议布局AI应用端扩散及算力硬件M顶第二波机会。
- 重视资源类红利(有色、煤炭、公用事业等,受益于险资增配与资源品价格中枢抬升),以及地产等低估补涨机会。
关键图表
图1. 26Q3 大盘蓝筹

图2. 26Q3 科技板块成交额占比有所回落

图3. A 股估值相较前期高点仍有距离

图4. 当前与 1999 年行情对比:可能处于 5 浪上涨初期

图5. 9 月 PMI 重返扩张区间

图6. 借鉴历史经验看本轮牛市的居民资金入市进程

图7. 市场预期 10 月 FOMC 会议不加息概率接近 8 成

图8. 高景气行业 M 顶区域换手率变化

图9. 北美云厂 26Q2 资本开支增速继续高增
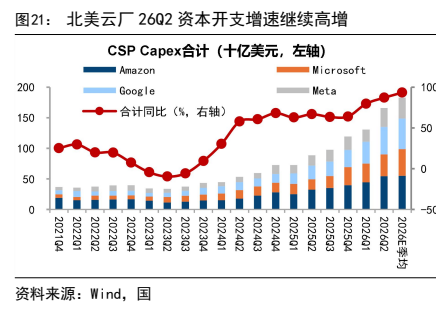
图10. 红利板块目前性价比仍较高

图11. 2022 年以来全球矿产勘察投入持续收缩
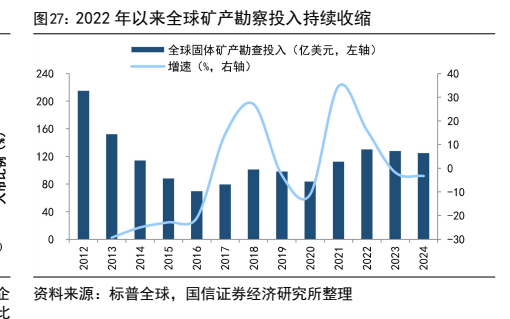
图12. 房地产行业估值和基金超配比例均处历史低位