摩根大通 美股权益衍生品策略:买入选票前的平静
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根大通美股衍生品策略团队认为,距离美国中期选举约5周,民调与预测市场的基准情形是国会分裂、2027-28年立法僵局,但期权目前仅定价温和的选举溢价,VIX曲线明显低于历次中期选举前的布局水平,因此建议买入VIX 10月看涨价差博弈会前波动抬升或宏观突发事件。 无论选举结果如何,政策预期的跨板块传导都可能催化医疗健康、科技与金融的个股波动与离散度,报告据此构建并建议以27.46%买入Dec'27 Volswap Election Sensitive Basket离散度,篮子做空SPX(-100.0%、入场vol 18.25),多头包括NVDA 5.0%、TSLA 7.0%以及PYPL、CEG、PLTR、SNDK、COIN、BAC、UBER、AAPL、GILD、ABBV各8.0%等。 宏观对冲上偏好RTY看跌价差或SPX/NDX相对RTY的跑赢看涨期权来对冲高利率;跨境结构上建议以约6.5c买入6M SPX<95% USDJPY>102%双数字期权(约15.4倍杠杆),因JPY远期显著低于即期,且FX团队维持2026年底USDJPY 164目标、隐含约4%日元下行。 个股方面,CCL因不套保燃油、跌至52周低位而具备更高凸性,建议买入10月看涨价差,内部OW评级、$39目标价隐含约75%上行;SHOP受Meta Muse约40亿用户生态的代理商务催化,期权隐含约11.5%的财报后波动低于过去三年13.8%的均值,建议买入Nov'26 165看涨期权($6.90),OW评级、$185目标价隐含约30%上行。 资金面上,月末/季末再平衡或在未来几个交易日驱动约100bps的股 vs 债流构成短期逆风,而系统性策略仓位高于平均但未极端,流动性风险双向。
主要观点
- 中期选举约5周后举行,民调与预测市场的基准情形是华盛顿分裂治国,意味着2027-28年立法僵局,但期权定价的选举溢价仍然温和,事件前波动率显得便宜。
- 尽管存在利率、伊朗/油价、AI等宏观悬置,VIX曲线仍显著低于历次中期选举前的水平,报告推荐买入VIX 10月看涨价差博弈会前波动抬升或宏观突发。
- 僵局之下政策预期仍可能催化个股波动与离散度,重点在医疗健康、科技与金融,报告构建以carry、入场点位与政策敏感度优化的volswap离散度篮子,并建议以27.46%买入Dec'27 Election Sensitive Basket离散度。
- 医疗健康历史上呈现先跌后涨模式,选后离散度显著(如HC Equipment & Services相对Providers & Services跑赢),更强的民主党表现还可能增加延迟或逆转OBBBA预定Medicaid削减的能力。
- 科技/AI的离散度催化来自监管分歧:特朗普明确拒绝为AI发展设护栏,进步派则要求立即暂停并禁止,国会构成将影响模型部署与数据中心建设的监管环境,包括许可及能源、水等关键投入的约束。
- 金融板块受选举影响较间接,但正处于监管改革之中且与AI周期健康度紧密相关,在近期已实现波动率相对较低背景下波动率风险溢价显得并不昂贵,报告同样倾向持有单股vega与离散度。
- 离散度篮子做空SPX(-100.0%、入场vol 18.25),多头集中于Technology/AI与Financials:NVDA 5.0%(41.63)、TSLA 7.0%(49.03)、PLTR/CEG/SNDK/COIN/BAC/UBER/AAPL/PYPL/GILD/ABBV各8.0%,UNH/MET/AMD/DELL/AMZN各1.0%、AVGO 3.0%。
- 对冲高利率可用小盘股:小盘股对浮动利率敏感且RTY偏度陡、隐含波动低,倾向RTY看跌价差;在跨指数相关性高企背景下,SPX(或NDX)相对RTY的跑赢看涨期权也有吸引力。
- 日元、利率与美股联动性强,JPY远期显著低于即期令结构大幅折价,建议买入SPX下跌/USDJPY上涨双数字期权;9月日银25bp加息但7-2投票偏鸽,日元重拾跌势,报告结构为6M SPX<95% USDJPY>102%、约6.5c(约15.4倍杠杆)。
- CCL不对冲燃油、对油价缓和的凸性更高,过去一个月跌至52周低位、YTD落后航空公司约30%;明日3Q财报若符合指引将支撑基本面,高企的空头兴趣与散户买入增加上行风险,建议买入10月看涨价差。
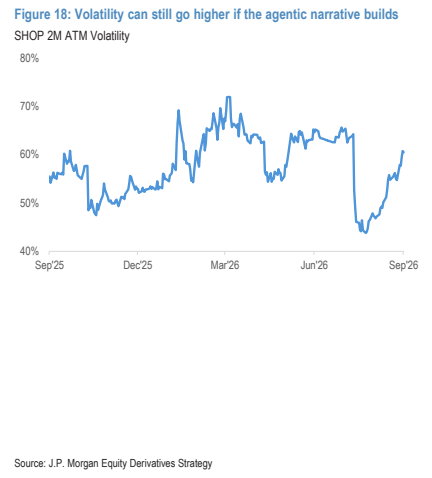
- SHOP期权隐含财报后波动约11.5%,低于过去三年13.8%的平均已实现财报波动;Meta Muse在其约40亿用户生态的快速推广令代理商务机会逐步被定价,报告倾向直接买入看涨期权而非价差。
- 资金面上,月末/季末再平衡可能在未来几个交易日构成股票逆风,模型测算本周或驱动约100bps的股 vs 债再配置;系统性策略股票仓位高于平均但未达极端,留下双向流动风险。
论述逻辑
- 中期选举约5周后举行→民调与预测市场基准情形为国会分裂、2027-28立法僵局→但期权仅定价温和选举溢价、VIX曲线低于历次中期选举前布局→买入VIX 10月看涨价差博弈会前波动抬升或宏观突发;僵局不等于无差异化影响→政策预期跨板块传导仍将催化个股波动与离散度→医疗健康(dip-then-rip、OBBBA Medicaid削减变数)、科技/AI(监管与数据中心建设的政策环境)、金融(监管改革+AI周期)三板块构建volswap离散度篮子并按carry、入场点位与政策敏感度优化,以27.46%买入Dec'27结构;利率、伊朗/油价、AI悬而未决→以RTY看跌价差对冲高利率,或做SPX/NDX相对RTY跑赢看涨;日元-利率-美股跨资产联动、JPY远期显著低于即期、FX团队看日元进一步走贬→买入SPX下跌/USDJPY上涨双数字期权获取显著折价;个股层面:CCL不套保燃油、跌至52周低位且明日财报可验证基本面→10月看涨价差;SHOP受益Meta Muse代理商务叙事且隐含财报波动低于历史→直接买入11月看涨期权;资金面月末/季末再平衡约100bps股 vs 债流构成短期逆风,但系统性仓位高于平均而未极端→风险双向。
关键展望
- 未来验证点一:中期选举约5周后举行,基准情形为国会分裂、2027-28年立法僵局;选举结果还将影响两党预算谈判筹码与OBBBA Medicaid削减的存废。
- 未来验证点二:VIX 10月看涨价差瞄准会前波动抬升或宏观突发(利率、伊朗/油价、AI)两种情形。
- 未来验证点三:本周月末/季末再平衡或驱动约100bps的股 vs 债流,构成未来几个交易日的股票逆风。
- 未来验证点四:FX团队维持2026年底USDJPY目标164,隐含约4%日元下行;市场已定价大约每季度一次的加息预期,风险偏向加息预期回落与新一轮日元卖压。
- 未来验证点五:CCL明日公布3Q财报,管理层此前称今年93%运力已预订;4Q预计重申此前收入指引但承认更大燃油逆风,报告将2027年净收益率增速降至2.3%(Street为2.5%)、NCC ex-fuel增速2.3%(Street为1.9%);若伊朗紧张缓和,2027年前景可能显著改善,若持续升级或拖累11-12月Wave Season需求。
- 未来验证点六:SHOP 3Q于9/30截止,Muse仅体现在几周业绩中;若有第三方数据、应用商店统计等AI商务应用上升的证据,股价有望在暂定的10/30发布前先行获得回报。
推荐标的
- 买入VIX 10月看涨价差:会前波动抬升和/或宏观突发的低成本表达。
- 以27.46%买入Dec'27 Volswap Election Sensitive Basket离散度:做空SPX(-100.0%、18.25),多头含NVDA 5.0%、TSLA 7.0%、PYPL/CEG/PLTR/SNDK/COIN/BAC/UBER/AAPL/GILD/ABBV各8.0%、AVGO 3.0%、UNH/MET/AMD/DELL/AMZN各1.0%,按carry、入场点位与政策敏感度优化。
- 买入RTY看跌价差对冲高利率(小盘股浮动利率敏感、RTY偏度陡且隐含波动低);替代方案为SPX(或NDX)相对RTY的跑赢看涨期权,受益于高跨指数相关性。
- 买入6M SPX<95% USDJPY>102%双数字期权,约6.5c(约15.4倍杠杆):JPY远期显著低于即期提供大幅折价,且FX团队看日元进一步走贬(USDJPY 2026年底目标164)。
- CCL:买入10月看涨价差,博弈明日财报验证基本面、燃油凸性与伊朗缓和情形;零售分析团队(Matt Boss及团队)重申Overweight评级、$39目标价(约75%上行空间,对应Dec '27)。
- SHOP:买入Nov'26 165看涨期权,价格$6.90或约4.9%名义本金(参考价142.23);分析师给予Overweight评级、$185 Dec'27目标价(约30%上行空间),且为JPM分析师聚焦列表的高确信度标的。
关键图表
图1. 波动率目标基金的股票敞口
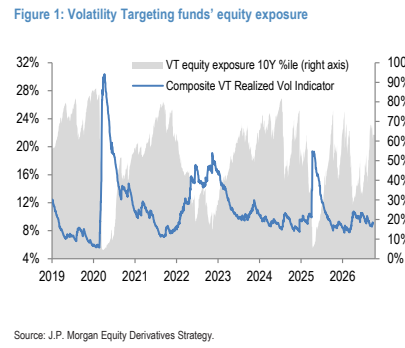
图2. 标普500隐含波动率、偏度与期限结构热力图(按期限与价内外程度划分的5年分位数)
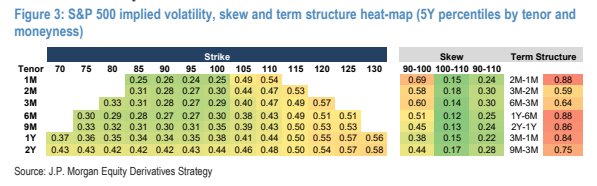
图3. 预测市场对选举结果的概率
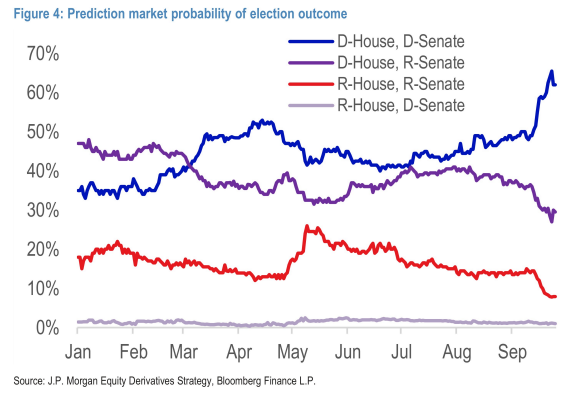
图4. 隐含波动与过去中期选举行情的对比
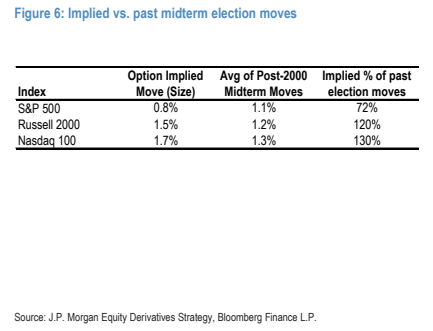
图5. VIX往往在中期选举前上升...1990年以来月度平均值
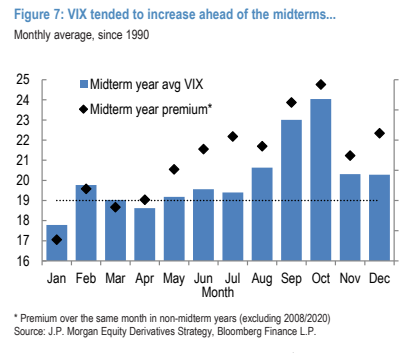
图6. 当前入场水平下波动率互换离散度已实现价差盈亏的回测(以波动率点数计)
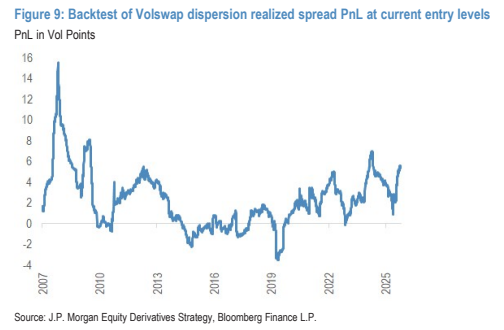
图7. 离散度篮子成分股与入场水平
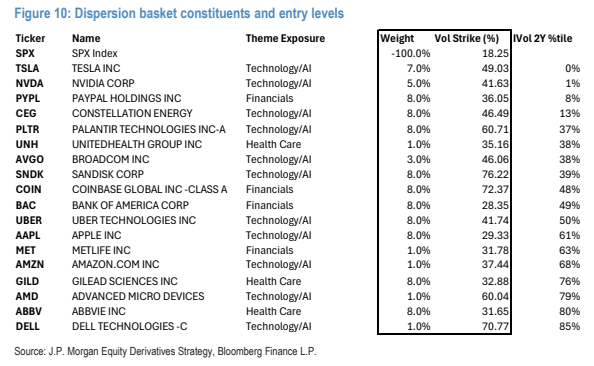
图8. RTY偏度仍然陡峭,而隐含波动率接近2年水平
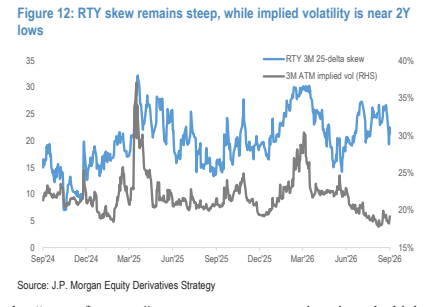
图9. 日元难以守住干预后的涨幅
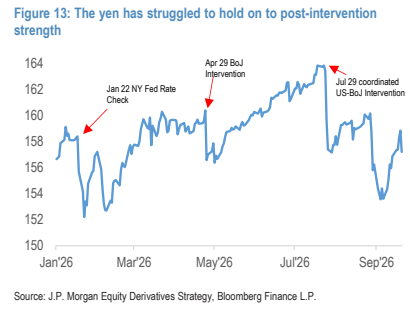
图10. 尽管对燃油的敏感度相似,CCL年初至今表现明显落后于航空公司
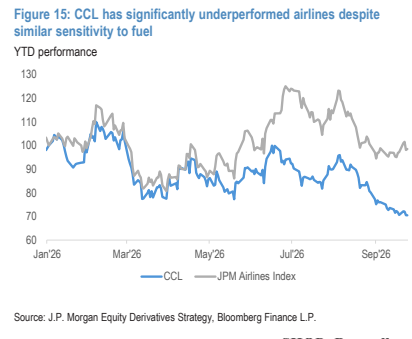
图11. 空头持仓与散户买入均激增
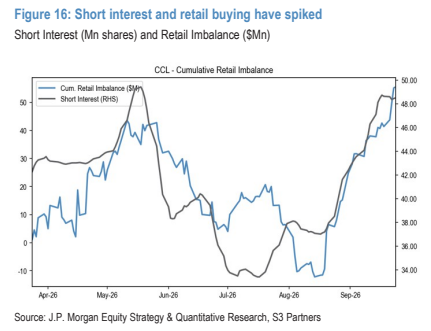
图12. 若代理式AI叙事升温,波动率仍可能进一步走高