摩根大通 韩华航空航天(012450.KS)26年第三季度业绩前瞻;可能错过了交付乏善可陈的回报,但股价也忽视了订单进展
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根大通预计韩华航空航天2026年第三季度营业利润(OP)为1万亿韩元,较市场预期低12%,主要受对波兰交付量不及预期影响。 尽管短期业绩波动可能导致2026年盈利预测下调,但分析师认为这仅反映了季度交付节奏差异,而非执行或生产风险。 公司在MENA、欧洲和美国的订单进展被市场忽视,预计2030年后将带来强劲且可持续的盈利流。 摩根大通维持对该股的“超配”(Overweight)评级,但将2027年12月目标价从160万韩元下调至130万韩元。
主要观点
- 预计2026年第三季度营业利润为1万亿韩元,低于市场预期12%
- 第三季度业绩不及预期主要归因于对波兰的交付量不足
- 预计2026年和2027年营业利润预测分别下调10%和7%
- 2026年潜在订单包括阿联酋防空系统、沙特15万亿韩元陆地系统及波兰7万亿韩元K9订单
- 陆地系统出口销售占比预计将从2021年的12%提升至2027年的60%
- 预计2024-2027年销售额和营业利润复合年增长率(CAGR)分别为49%和47%
论述逻辑
- 短期交付波动(波兰/罗马尼亚项目测试与节奏)导致Q3业绩不及预期 -> 触发2026/2027年盈利预测下调 -> 叠加汇率逆风与估值倍数调整(P/E从23x降至20x) -> 导致目标价下调 -> 但长期看好全球化转型与强劲订单储备(MENA/欧美市场) -> 维持超配评级。
关键展望
- 预计第四季度交付将恢复正常
- 2026年及2027年调整后每股收益(EPS)预测分别为46,237韩元和60,412韩元
- 下调2027年12月目标价至130万韩元
推荐标的
- 韩华航空航天(012450.KS):维持超配(Overweight)评级,目标价130万韩元
关键图表
图1. 韩华航空航天:12个月远期市盈率区间
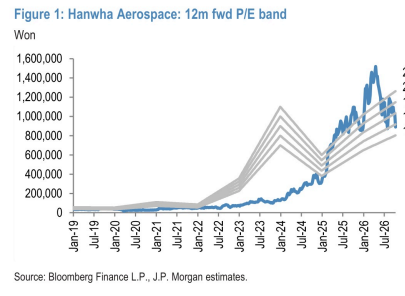
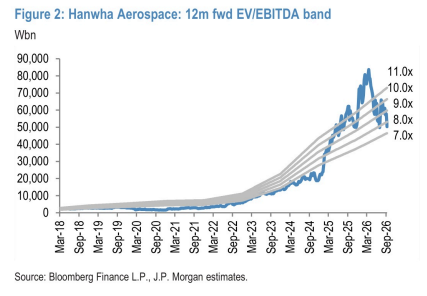
图2. 韩华航空航天:12个月远期企业价值倍数区间