开源证券 北交所行业主题报告:陶瓷覆铜板景气上行,功率器件散热升级与AMB/氮化硅替代,北交所赛英电子、天马新材布局产业链
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
报告认为,功率器件向大功率、轻型化演进使散热成为核心瓶颈,陶瓷覆铜板作为功率模块封装散热的关键材料正经历由氧化铝走量向AMB/氮化硅升级的结构性行情:三类基材导热系数依次为氧化铝20-24 W/mK、氮化铝170-200 W/mK、氮化硅80-90 W/mK,AMB工艺铜层结合力在18n/mm以上、最高达21n/mm以上、铜厚100μm~800μm,可靠性与结合强度居各工艺之首。 据智研咨询,2024年中国陶瓷覆铜板市场规模约22.85亿元,预计2025年有望突破30亿元;氮化硅因热膨胀系数与碳化硅高度匹配,成为第三代半导体功率器件封装首选之一,预计2025年其市场规模将达到8亿元。 产业端,五阳新材料二期项目(总投资8亿元)投产后月产能突破30万张,跃居国内DBC陶瓷基板第一梯队。 按“基板/管壳—粉体”两层筛,北交所产业链相关公司为赛英电子(2025年营收6.00亿元、归母净利润0.88亿元)与天马新材(2025年营收2.74亿元、归母净利润0.38亿元)。 周度层面,本周(2026年9月21日至9月24日)北证50报收1055.74点、周涨跌幅+1.09%,开源北交所化工新材行业下跌0.24%,金戈新材、锦华新材等涨幅居前;族兴新材接受机构调研,禾昌聚合拟简易程序定增募资9,800万元。 报告提示宏观经济环境变动、市场竞争、数据统计误差三类风险,未给出个股评级与目标价。
主要观点
- 陶瓷覆铜板是以陶瓷基材为核心、高温工艺直接键合铜箔的复合材料,兼具陶瓷的高导热、高绝缘、耐高温与铜箔的导电性、可加工性,是新能源汽车、5G通信、航空航天等领域的散热、电气绝缘及机械支撑关键组件
- 按基材分为氧化铝(Al₂O₃)、氮化铝(AlN)、氮化硅(Si₃N₄)三大类,导热和机械性能依次增强;按工艺分为DBC、AMB、DPC,其中AMB结合强度和可靠性最高、适用于高端领域,在高端市场占比逐步提升
- 工艺参数对比:DPC镀层厚度通常为1μm~10μm、铜层结合力8~15n/mm;AMB铜层结合力在18n/mm以上、高的达到21n/mm以上,铜厚在100μm~800μm之间
- 三类基材形成从经济型到高性能的全覆盖梯队:氧化铝成本最低、技术最成熟但导热一般(20-24 W/mK);氮化铝导热优异(170-200 W/mK)但成本较高、机械强度一般;氮化硅综合性能最突出(导热80-90 W/mK、抗弯强度600-800 MPa),是新能源汽车、轨道交通等极端环境功率模块首选
- 市场规模:在5G通信、物联网、人工智能发展与新材料政策支持双重驱动下,2024年中国陶瓷覆铜板市场规模约22.85亿元,预计2025年有望突破30亿元
- 细分结构分化:氧化铝占据主导但增长率相对较低,氮化铝增长率高于行业平均,增长最快的是采用AMB工艺的氮化硅产品;氮化硅抗弯强度与断裂韧性均可达氮化铝的两倍以上,热膨胀系数与第三代半导体碳化硅高度匹配
- 氮化硅扩产与规模:预计2025年氮化硅陶瓷覆铜板市场规模将达到8亿元;2025年8月五阳新材料二期项目(总投资8亿元)核心烧结设备完成调试,月产能突破30万张、产能倍增,跃居国内DBC陶瓷基板第一梯队
- 政策端:十四五规划纲要、《基础电子元器件产业发展行动计划(2021-2023 年)》《关于扩大战略性新兴产业投资培育壮大新增长点增长极的指导意见》均提出大力推动半导体器件、电子专用材料发展;碳中和下新能源产业发展带动功率半导体及陶瓷覆铜板进入高速发展期
- 北交所标的:按“基板/管壳—粉体”两层筛,赛英电子专业从事陶瓷管壳和封装散热基板研发制造(2025年营收6.00亿元、归母净利润0.88亿元),天马新材主营高性能精细氧化铝粉体、为上游核心粉体供应商且电子陶瓷用粉体为第一大收入来源(2025年营收2.74亿元、归母净利润0.38亿元)
- 本周(2026年9月21日至9月24日)市场:北证50报收1055.74点、周涨跌幅+1.09%,沪深300报收4439.14点、-1.51%,创业板指报收3288.95点、-2.48%;开源北交所化工新材行业下跌0.24%,二级行业涨跌分化
- 化工新材周涨幅居前个股:金戈新材(+23.02%)、锦华新材(+19.14%)、万德股份(+7.26%)、奔朗新材(+6.49%)、戈碧迦(+4.90%);数据截至2026年9月24日
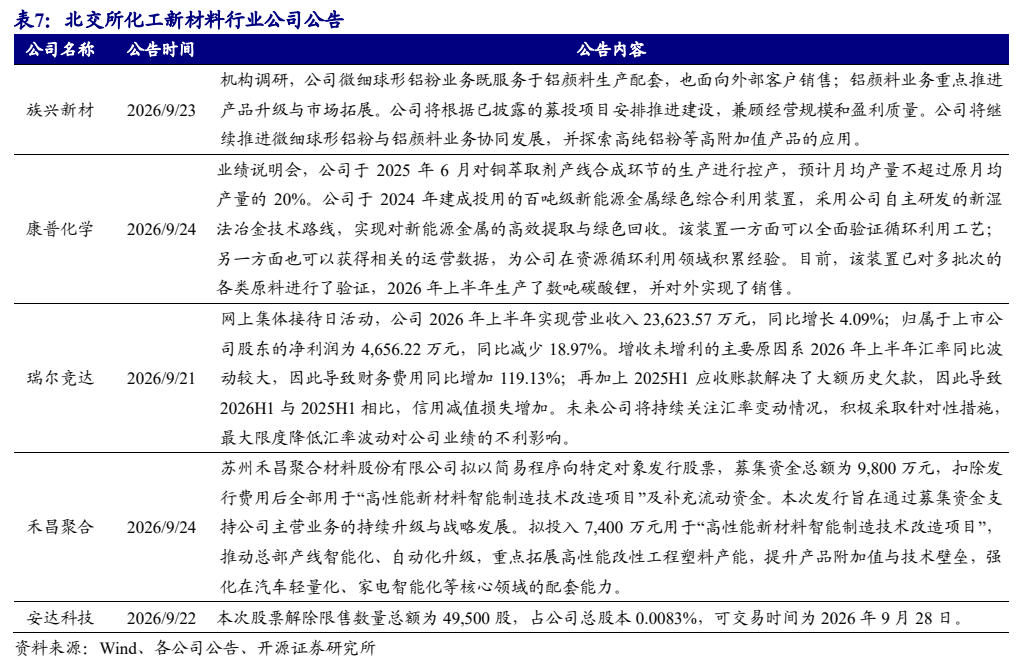
- 公司动态与化工品价格:族兴新材接受机构调研,微细球形铝粉服务铝颜料配套并外销;禾昌聚合拟简易程序定增募资总额9,800万元用于技改及补流;布伦特原油106.6美元/桶(周涨幅1.70%、年初至今42.82%),草甘膦28000元/吨(周涨5.66%),海绵钛44000元/吨(周涨0.00%)
论述逻辑
- 散热瓶颈→材料受益:电子技术进步使散热成为大功率、轻型化电子产品的瓶颈,芯片结温升高与热应力引发可靠性问题,陶瓷覆铜板作为功率器件封装中热量传输的重要通道直接受益
- 工艺升级→高端切换:DBC、AMB、DPC三种工艺中AMB结合强度和可靠性最高(铜层结合力18n/mm以上、铜厚100μm~800μm),在高端市场占比逐步提升
- 基材替代→氮化硅上位:氧化铝(20-24 W/mK)、氮化铝(170-200 W/mK)、氮化硅(80-90 W/mK)形成经济型到高性能梯队,氮化硅与碳化硅热膨胀系数高度匹配,成为第三代半导体功率器件封装首选之一
- 需求+政策→市场扩容:5G、物联网、人工智能发展与政策支持双重驱动,叠加碳中和下新能源产业高速发展,中国陶瓷覆铜板市场从2024年约22.85亿元迈向2025年突破30亿元,氮化硅细分2025年预计达8亿元
- 产业链筛选→锁定北交所标的:按“基板/管壳—粉体”两层筛,受益于功率半导体稳步扩容带动陶瓷覆铜板需求,对应北交所公司赛英电子(陶瓷管壳与封装散热基板)与天马新材(上游精细氧化铝粉体)
关键展望
- 智研咨询预计2025年中国陶瓷覆铜板市场规模有望突破30亿元(2024年约22.85亿元)
- 预计2025年氮化硅陶瓷覆铜板市场规模将达到8亿元,随碳化硅半导体在新能源汽车、光伏等领域加速渗透,需求持续攀升
- 产能验证点:五阳新材料二期项目2025年8月核心烧结设备完成调试后,陶瓷覆铜板月产能突破30万张、实现产能倍增,跃居国内DBC陶瓷基板第一梯队
- 禾昌聚合定增募资9,800万元将投向“高性能新材料智能制造技术改造项目”及补充流动资金
- 风险提示:宏观经济环境变动风险、市场竞争风险、数据统计误差风险;报告未给出个股目标价
推荐标的
- 赛英电子:北交所陶瓷覆铜板产业链标的,专业从事陶瓷管壳和封装散热基板研发制造,2025年营收6.00亿元、归母净利润0.88亿元;报告未给出评级与目标价
- 天马新材:主营高性能精细氧化铝粉体,是陶瓷覆铜板上游核心粉体材料供应商,电子陶瓷用粉体材料为第一大收入来源,2025年营收2.74亿元、归母净利润0.38亿元;报告未给出评级与目标价
- 报告同步汇总开源北交所化工新材行业覆盖公司(均无评级),包括贝特瑞、安达科技、民士达、国亮新材、戈碧迦、奔朗新材、广信科技、锦华新材、吉林碳谷、硅烷科技、颖泰生物、金钛股份、天工股份等,并附2025年营收与归母净利润
- 本周涨幅居前个股为市场表现回顾而非评级推荐:金戈新材+23.02%、锦华新材+19.14%、万德股份+7.26%、奔朗新材+6.49%、戈碧迦+4.90%
关键图表
图1. 陶瓷覆铜板示意图
图2. 表 1: 主要类型陶瓷覆铜板性能比较
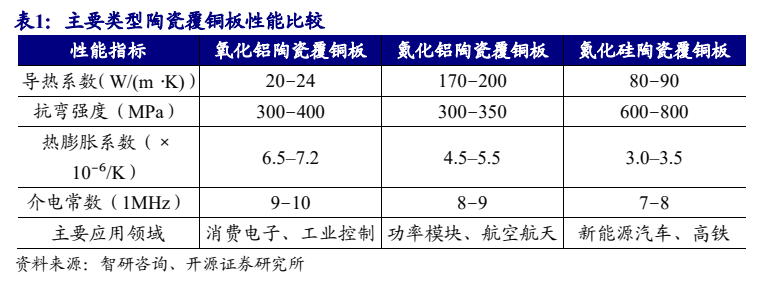
图3. 预计 2025 年氮化硅陶瓷覆铜板市场规模将达到 8 亿元
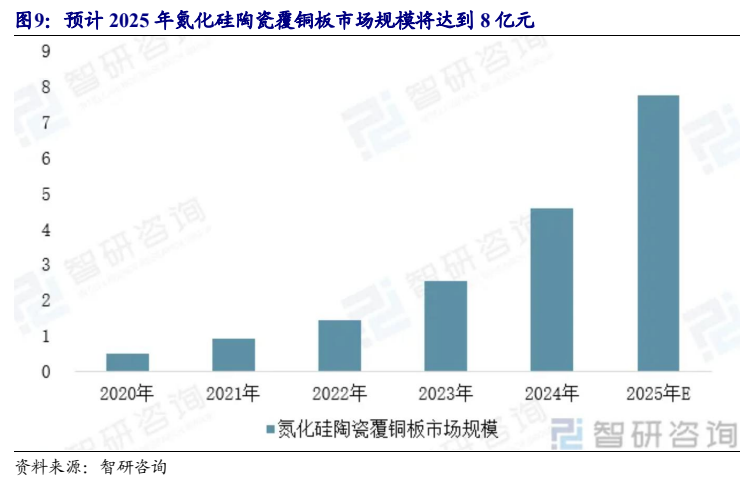
图4. 本周开源北交所化工新材二级行业涨跌较分化
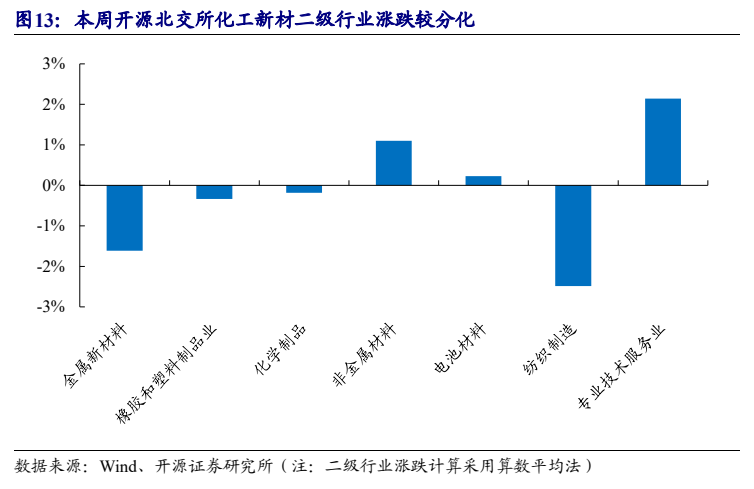
图5. MDI 价格走势(元/吨)
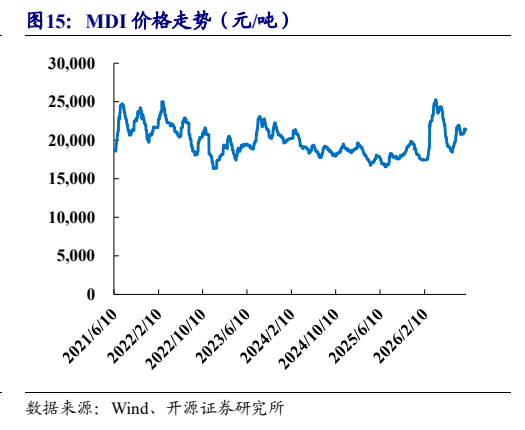
图6. 聚丙烯价格走势(元/吨)
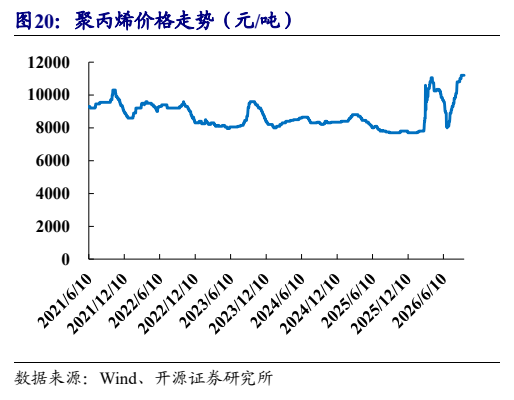
图7. 草甘膦价格走势(元/吨)
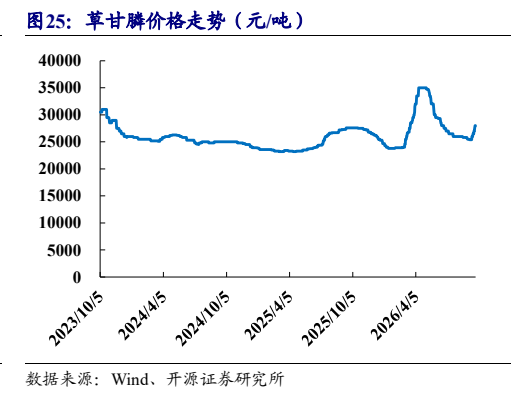
图8. 表 7: 北交所化工新材料行业公司公告