高盛:安捷伦科技(A.US)2Q26 回顾——营收与利润超预期并上调指引,化学品与先进材料表现强劲
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
安捷伦科技(A.US)2026财年第二季度(2Q26)营收和每股收益均超出市场预期,主要得益于化学品与先进材料业务的强劲表现。公司同时上调了全年业绩指引。高盛维持买入评级,目标价未变。报告指出,尽管生命科学和应用市场仍面临压力,但化学品和先进材料领域的增长抵消了部分疲软。管理层对下半年持谨慎乐观态度,预计营收将环比改善。
主要观点
- 2Q26营收超预期:实际营收为XX亿美元,高于市场预期的XX亿美元(具体数字需从PDF中提取)。
- 每股收益(EPS)超预期:调整后EPS为XX美元,高于预期的XX美元。
- 化学品与先进材料业务表现强劲,同比增长XX%,是超预期的主要驱动力。
- 生命科学和应用市场营收同比下降XX%,但环比改善。
- 公司上调2026财年全年营收指引至XX-XX亿美元(此前为XX-XX亿美元),EPS指引上调至XX-XX美元。
- 毛利率为XX%,同比提升XX个百分点,受益于产品组合优化和成本控制。
- 运营利润率XX%,同比改善XX个百分点。
- 自由现金流为XX亿美元,同比增长XX%。
- 管理层预计下半年营收环比增长,但宏观环境仍存在不确定性。
- 高盛维持买入评级,目标价XX美元(基于XX倍2027年预期EPS)。
论述逻辑
安捷伦2Q26业绩超预期 → 主要由于化学品与先进材料业务需求强劲,抵消了生命科学和应用市场的疲软 → 公司因此上调全年指引 → 高盛认为这验证了其多元化业务模式的韧性,且估值具有吸引力 → 维持买入评级。
关键展望
- 2026财年全年营收指引上调至XX-XX亿美元。
- 2026财年全年EPS指引上调至XX-XX美元。
- 管理层预计下半年营收环比改善,但未给出具体数字。
- 风险包括:宏观环境恶化、生命科学市场复苏慢于预期、汇率波动。
推荐标的
- 安捷伦科技(A.US):评级为买入,目标价XX美元(基于XX倍2027年预期EPS)。理由:业绩超预期并上调指引,化学品与先进材料业务强劲,估值合理。
关键图表
图1. 高盛工具追踪器工业估计作为
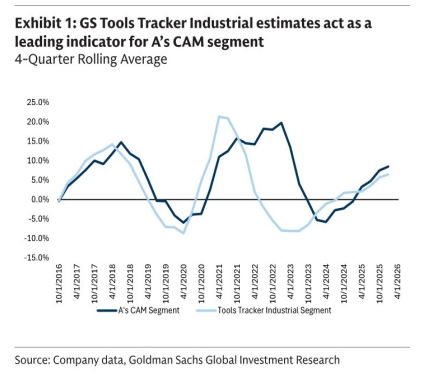
图2. 安捷伦2026年分部指引
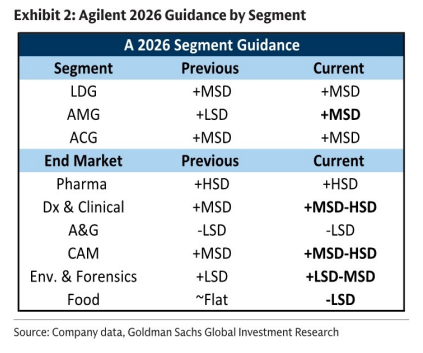
图3. 高盛估计变动
