国金证券 AI行业周观察:多家国内模型更新,Oracle逐渐兑现RPO
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
Oracle在2026年第二季度(FY2027Q1)实现营收193亿美元,创历史新高并同比增长30%,其中OCI云基础设施收入达74亿美元,同比大增121%,显示先前AI基础设施订单已进入密集交付与收入转化阶段。 公司自26年第四财季以来已交付850MW容量与超30万颗GPU,OCI GPU利用率达97.9%,RPO环比增加260亿美元且新增合同多由客户预付款支持。 但极高的资本投入导致季度自由现金流为负50亿美元,FY2027预计净现金资本开支不超700亿美元。 在模型端,智谱、阿里和小米分别在国产推理效率、全模态理解和强化学习训练开放化上发力;海外Anthropic整合Claude工作流,Google推出Gemini 3.8实时语音与后台推理能力,AI竞争正加速转向多模态交互与Agent化落地。
主要观点
- Oracle FY2027Q1营收193亿美元创历史新高,OCI云基础设施收入同比激增121%
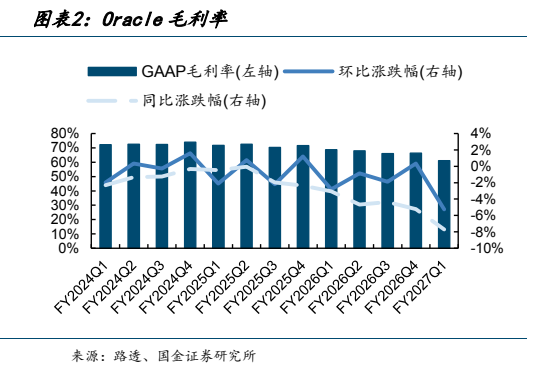
- Oracle营业利润率维持在42%左右,Non-GAAP EPS达1.92美元同比增长30%
- Oracle RPO环比新增260亿美元,预计约半数RPO将在未来36个月内转化为收入
- 算力交付加速,交付850MW容量及超30万颗GPU,GPU利用率高达97.9%
- 到期续约GPU价格提升20%,新签逾300亿美元无需额外资本投入的AI合同
- 核心园区建设持续推进,Abilene交付75%容量,Shackelford将于FY2027Q2交付Vera Rubin
- 资本开支维持高位导致单季自由现金流为负50亿美元,完成200亿美元ATM股权融资
- 国内模型多点突破:智谱优化国产算力推理,阿里推全模态,小米探索RL Scaling Law
- 海外平台整合与交互升级:Anthropic构建统一工作平台,Google推出边说边想实时语音
论述逻辑
- 从大额未履约订单(RPO)与预付款激增,推导至大规模数据中心及GPU硬件的快速交付(850MW/30万颗GPU),进而转化为OCI云基础设施收入同比增长121%的财报兑现;同时指出高强度资本开支对自由现金流造成的短期承压,以及国内国外大模型由单一参数规模向端到端全模态、实时推理与自主Agent工作流演进的行业趋势。
关键展望
- Oracle指引FY2027Q2总收入同比增长30%至34%,云收入同比增长65%至71%
- Oracle上调2027财年收入指引至至少900亿美元(同增至少34%),Non-GAAP EPS指引上调至8.10美元
- FY2027资本开支计划为900亿至950亿美元,预计净现金资本开支不超700亿美元
- 主要风险包括芯片制程与良率不及预期、中美科技政策恶化、智能手机销量不及预期
推荐标的
- 报告未明确给出推荐标的(正文重点分析了Oracle (ORCL) 基础设施交付兑现能力,并跟踪了智谱、阿里巴巴、小米、Anthropic、Google等公司模型进展,但未列出具体投资评级或目标价)
关键图表
图1. 图表 1: Oracle 收入增速(百万美元)
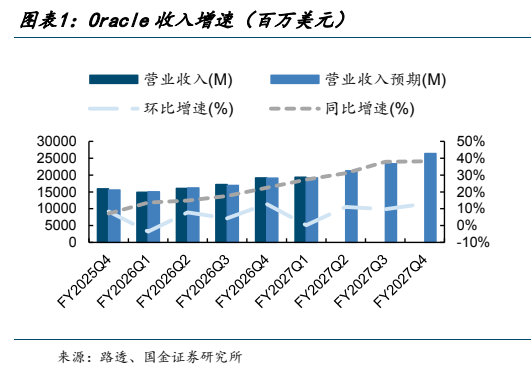
图2. 图表 2: Oracle 毛利率