高盛 DoorDash Inc.(DASH)平台产品举措展示了不断上升的用户效用潜力(针对近期关于智能代理商业与宏观的争论)
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
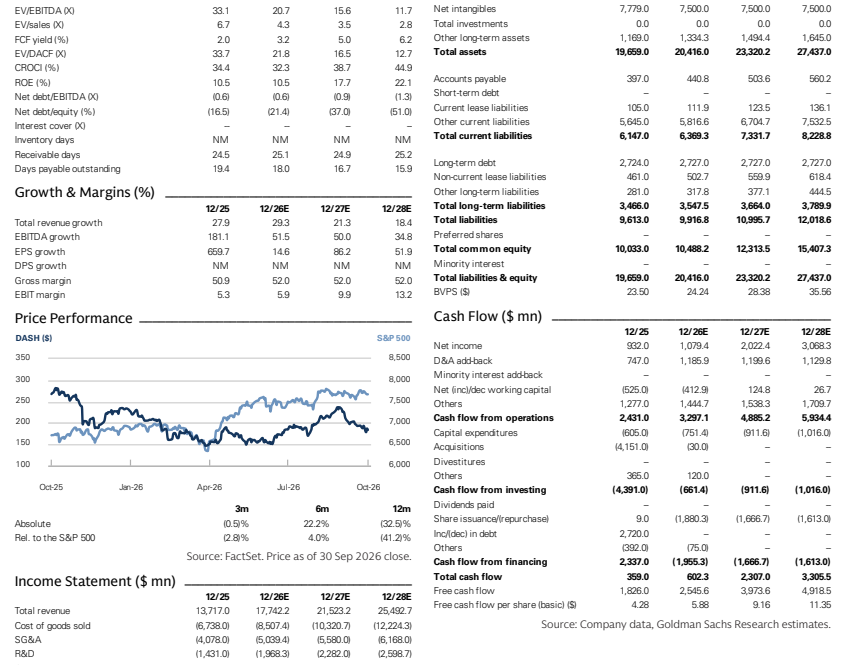
9 月 30 日 DoorDash 在年度 Dash Forward 2026 活动上公布一系列产品与平台更新,围绕三大主题:为用户提供无摩擦下单体验、扩大平台跨产品/服务的触达、改善 Dasher、餐厅与零售商体验,高盛认为这延续了公司从纯外卖平台向三边本地商务公司演变的趋势。 报告重申买入评级(美国确信名单),不调整前瞻运营预测,维持 12 个月目标价 275 美元,对应现价 183.55 美元 49.8% 的上行空间。 具体举措包括:Ask DoorDash 使杂货购物篮构建速度提升 5 倍、篮子规模较传统下单高出约 50%,并新增面向美国 iOS 用户的短信直接使用入口(beta);与 Macy's、Anthropologie、The North Face、Vans、Timberland 等品牌合作扩展本地商务供应;Dasher Returns 以 7.99 美元固定费率上线、预计 11 月全国推广;Office Ordering 企业订餐连接器启动 beta 等候名单;自建无人机配送系统 DoorDash Air 在北加州试点。 针对智能代理商业争论,高盛判断拥有深度生态整合、既有基础设施与牢固消费者/商户关系的平台最有望把迁移中的消费者意图转化为可信交易,本地商务因低风险、高频且常为标准化的消费特性可能更早出现有意义的代理采用;报告还提出最具逆向色彩的观点——代理世界对低漏斗广告的风险低于当前担忧,广告格式/定价演变叠加电商/数字化渗透率上升足以抵消直接(人类)流量下降的逆风。 财务上,高盛预测 2026E 收入 17,742.2 百万美元(同比增长 29.3%)、2027E 21,523.2 百万美元(增长 21.3%),摊薄 EPS 由 2026E 的 2.43 美元升至 2028E 的 6.87 美元,P/E 由 75.6 倍降至 26.7 倍,市值为 $86.8bn。
主要观点
- 9 月 30 日 DoorDash 在年度 Dash Forward 2026 活动上公布多项产品/平台更新,强调三大重点:为用户提供无摩擦下单体验、扩大平台跨产品/服务的触达、改善 Dasher、餐厅与零售商体验。
- 此次发布延续了公司从纯外卖平台向三边本地商务公司演变的趋势,管理层目标仍是在增长投资与持续的利润率轨迹之间取得平衡,同时保持高于行业的收入增长。
- 高盛重申买入评级(美国确信名单),不调整前瞻运营预测,维持 12 个月目标价 275 美元;现价 183.55 美元对应 49.8% 上行空间。
- Ask DoorDash 应用内助手已见成效:帮助用户查找/下单,杂货购物篮构建速度提升 5 倍、篮子规模较传统下单高出约 50%;公司并宣布美国消费者可通过短信直接使用该产品(今日面向美国 iOS 用户开放 beta)。
- 扩大本地商务供应:宣布与 Macy's、Anthropologie、The North Face、Vans、Timberland 等品牌的多项新合作,向服装、美妆与家居用品等核心本地商务品类扩展。
- Dasher Returns 退货服务已在部分城市上线,消费者可支付 7.99 美元固定费用预约将物品退回门店,预计 11 月在全国推广。
- Office Ordering:推出面向企业订单的 DoorDash 连接器(beta 等候名单当日启动),员工可让工作场所机器人寻找午餐选项、协调团体订单并查询企业餐补福利,当日即可供企业使用。
- DoorDash Air:公司发布自建的端到端专有无人机配送平台(含硬件、软件、商户整合),目前正在北加州进行试点测试。
- 针对智能代理商业争论,高盛认为拥有深度生态整合、既有基础设施与牢固消费者/商户关系的平台有望成为范式转变的主要受益者,最适合把迁移中的消费者意图转化为可信交易。
- 本地商务因其相对低风险、高频且常为标准化消费的特性,可能是更早出现有意义代理采用的品类之一。
- 报告最具逆向色彩的观点:代理世界对低漏斗广告的风险低于当前担忧;广告格式/定价将演变(针对各类流量/供给动态定价)并锚定品牌发现、产品选择与转化等目标,叠加电商/数字化渗透率上升,足以抵消直接(人类)流量下降的逆风。
- 财务预测:2026E 收入 17,742.2 百万美元(同比增长 29.3%)、2027E 21,523.2 百万美元(增长 21.3%)、2028E 25,492.7 百万美元(增长 18.4%);摊薄 EPS 由 2026E 的 2.43 美元升至 2028E 的 6.87 美元,P/E 由 75.6 倍降至 26.7 倍;市值 $86.8bn、企业价值 $84.5bn。
论述逻辑
- 9 月 30 日 Dash Forward 2026 发布多项产品/平台更新 → 对应无摩擦体验(Ask DoorDash 及短信入口)、扩大触达(新品牌合作、Dasher Returns、Office Ordering、DoorDash Air)与改善三边体验三大主题 → 印证平台从纯外卖向三边本地商务公司演进 → 在代理商业辩论中,高盛判断具备深度生态整合、既有基础设施与牢固消费者/商户关系的平台最有望把迁移的消费者意图转化为可信交易,且本地商务可能更早出现有意义的代理采用 → 低漏斗广告风险小于担忧,广告格式/定价将演变并有电商渗透率上升的顺风 → 公司有望在日益由代理驱动的生态中保持首选的商业与履约层 → 维持运营预测不变 → 重申买入(美国确信名单)并维持 12 个月目标价 275 美元。
关键展望
- Dasher Returns 预计 2026 年 11 月在全国推广。
- DoorDash Air 自建无人机配送系统目前正处于北加州试点测试阶段。
- Ask DoorDash 短信入口今日面向美国 iOS 用户开放 beta;Office Ordering 连接器的 beta 等候名单当日启动并可供企业使用。
- 高盛不调整前瞻运营预测,维持 12 个月目标价 275 美元;季度摊薄 EPS 预测为 9/26E 0.81 美元、12/26E 0.75 美元、3/27E 0.77 美元。
- 长期展望: DoorDash 在自动化、物流与平台改进上的投资有望使其在日益由代理驱动的生态中保持首选的商业与履约层地位。
推荐标的
- DoorDash Inc.(DASH):买入(BUY,美国确信名单),评级自 2025 年 10 月 27 日起;12 个月目标价 275.00 美元,现价 183.55 美元,上行空间 49.8%。理由:产品/平台举措展示不断上升的用户效用潜力,公司有望在代理驱动的生态中保持首选商业与履约层地位,并将迁移中的消费者意图转化为可信交易。
关键图表
图1. 销售额与总投资