德意志银行:德银 联合健康集团(UNH.US)狼烟:解读UNH的星级评定风险
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
联合健康集团(UNH)自9月初发布“计划预览2”(Plan Preview 2)以来股价表现疲软,市场担忧2027年星级评定(Star Ratings)下滑将对2028年质量奖金支付产生压力。 尽管公司在HEDIS和药房指标上有所改善,但CAHPS指标的下滑及行业门槛的提高构成了主要挑战。 德意志银行分析认为,若核心合同H2001失去奖金支付资格,可能导致2028年每股收益(EPS)面临3%的负面影响。 目前公司约81%的医疗保险优势计划(MA)注册用户处于4星及以上合同中,管理层正通过削减福利和增加投入来应对利润率压力。
主要观点
- UNH目前约81%的MA注册用户处于4星及以上合同中,处于大型管理式医疗机构(MCO)的最高水平。
- “计划预览2”显示星级评定环境依然严峻,约54%的回归指标切分点(cut points)上移,其中HEDIS指标上移比例达三分之二至70%。
- CAHPS指标因福利调整出现下滑,德银担忧这可能导致核心合同H2001失去奖金支付星级,进而造成2028年EPS 3%的损失。
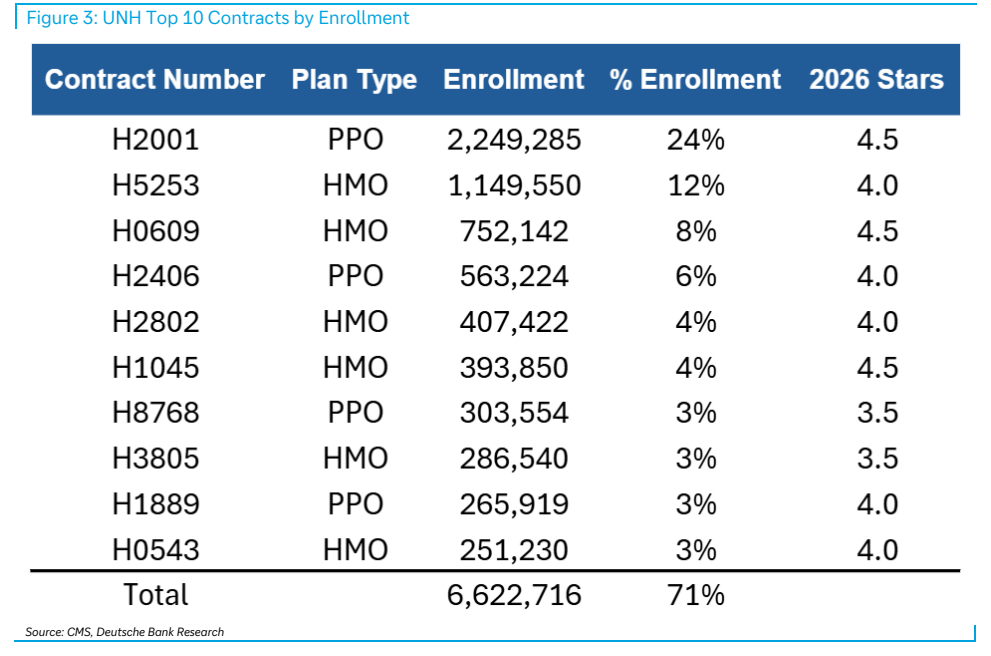
- UNH的合同集中度低于竞争对手HUM和CVS,其最大合同H2001占MA注册人数的约24%,而HUM和CVS的最大合同占比约为三分之一。
- 约28%的注册用户位于正好4.0星的合同中,这意味着评级的小幅波动可能产生较大的财务影响。
- 每10个百分点的4星以上注册用户流失,约等于8亿至8.5亿美元的未缓解AOI压力,或约3%的2028年EPS负面影响。
- PPO计划占UNH MA注册人数的约42%,且占其81%奖金合格注册人数的34个百分点,福利削减与星级评定之间存在边际压力。
论述逻辑
- 星级评定(Stars)是影响UNH 2028年盈利恢复的关键因素 -> 行业评级门槛提高且CAHPS指标下滑 -> 核心合同(如H2001)面临失去奖金资格的风险 -> 奖金收入下降将抵消Optum Health业务的利润率改善 -> 维持“持有”评级。
关键展望
- 10月份的星级评定结果发布是影响UNH 2028年盈利恢复的重要转折点。
- 德银维持UNH“持有”评级,目标价为467美元,对应2027年EPS预期的20倍市盈率。
推荐标的
- 联合健康集团(UNH.N):评级“持有”,目标价467美元。
关键图表
图1. 计划集中度
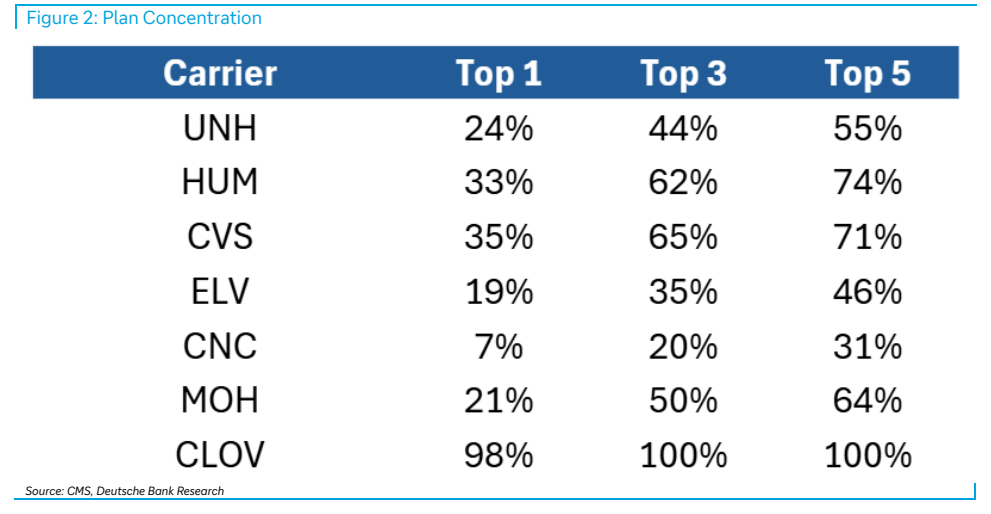
图2. UNH按参保人数排名前10的合同