摩根大通 台湾:另一个强劲的知识产权预示着第三季度增长的上行空间,27年预算将人工智能股息转化为现金发放和支出增长
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
台湾7月工业生产(IP)同比增长25.6%,连续六个月增长,主要受科技行业驱动,非科技行业动能亦有所改善。 摩根大通认为,AI上行周期持续且需求可见度已延伸至2027年及2028年初,这使得台湾第三季度GDP增长预测(4.5% q/q saar)面临上行风险。 政府拟定的2027年预算案计划利用AI带来的税收红利,通过每人1万新台币的现金发放及增加社会与基础设施支出,以支持家庭收入与国内需求。 尽管面临全球能源价格压力,政府正考虑通过补充预算支持能源企业以维持电价稳定。 整体政策转向旨在更广泛地分享AI繁荣带来的经济收益,预计将对增长和通胀产生上行影响,并可能促使台湾央行(CBC)采取更鹰派的立场。
主要观点
- 台湾7月工业生产同比增长25.6%,超出市场预期,且连续六个月保持增长。
- 科技行业继续引领增长,计算机、电子及光学产品产出环比增长4.3%。
- 非科技行业产出环比增长1.9%,创15个月来最强趋势增速。
- AI需求可见度已延伸至2027年及2028年初,且供应链在先进制程产能及封装方面依然紧张。
- 2027年中央政府预算案计划发放每人1万新台币的现金,总成本约2357亿新台币。
- 2027年预算案中,国防支出首次超过1万亿新台币,占GDP比重超过3%。
- 政府正考虑超过4000亿新台币的补充预算,以缓解全球能源价格上涨对消费者的影响。
论述逻辑
- 7月工业生产数据强劲(科技与非科技双增长) -> AI上行周期持续且需求外溢 -> 2027年财政预算利用AI税收红利进行现金发放与支出扩张 -> 国内需求得到支撑 -> 增长与通胀面临上行风险 -> 台湾央行(CBC)政策立场可能趋向鹰派。
关键展望
- 第三季度GDP增长预测(4.5% q/q saar)面临上行风险。
- 预计9月电价审查中电价维持不变的可能性增加。
推荐标的
- 报告未明确给出推荐标的。
关键图表
图1. 摩根亚太经济研究
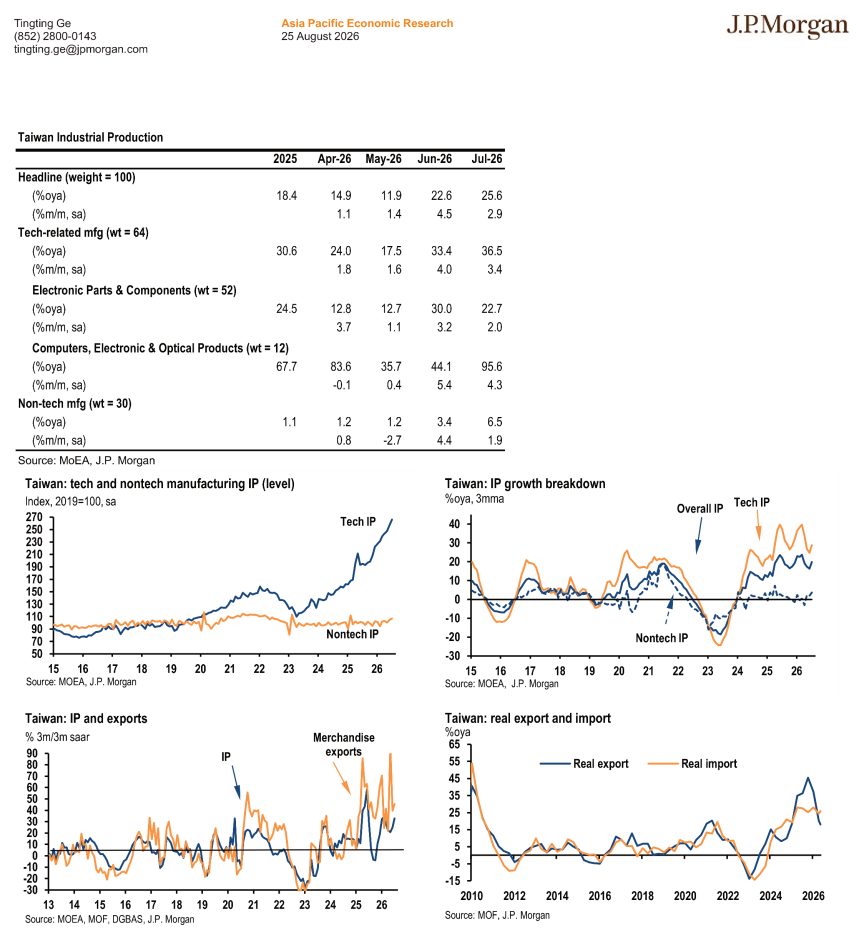
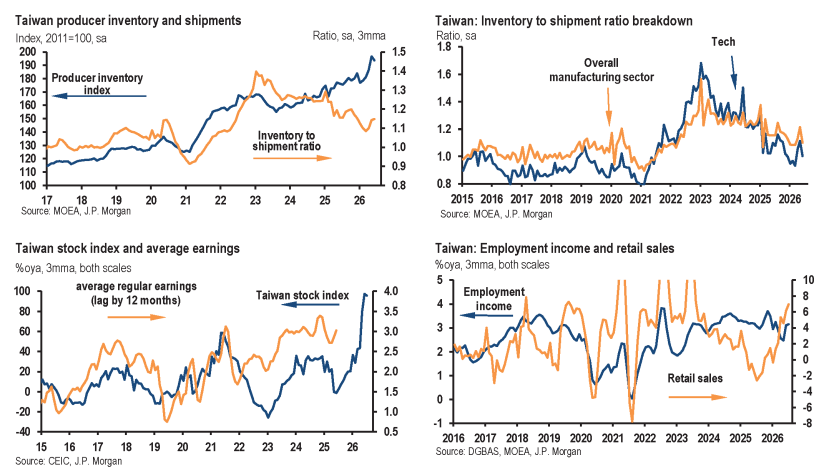
图2. 台湾生产商库存与出货:台湾库存出货比拆解