天风证券 ESG月报机构间REITs新规与新能源资产证券化(二)
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本报告分析了机构间REITs新规对新能源资产证券化的影响,指出新规为央国企集中式项目提供了退出路径,并为民企分布式项目开辟了“化零为整、打包发行”的资本运作模式。 报告强调,机构间REITs更关注项目全生命周期服务能力及培育基金的项目筛选能力,而非单纯依赖运营主体信用。 数据方面,2026年9月全国碳市场CEA交易量环比上升至3093.9万吨,报价94.96元/吨。 此外,报告对比了风电与光伏的市场化交易表现,指出风电捕获价普遍高于光伏,具备更优的市场价值。
主要观点
- 机构间REITs底层资产呈现多元化,涵盖陆风、工商业/户用分布式光伏及电网侧独立储能。
- 新规鼓励“基金培育+机构间REITs退出”模式,削弱了对运营主体信用的依赖。
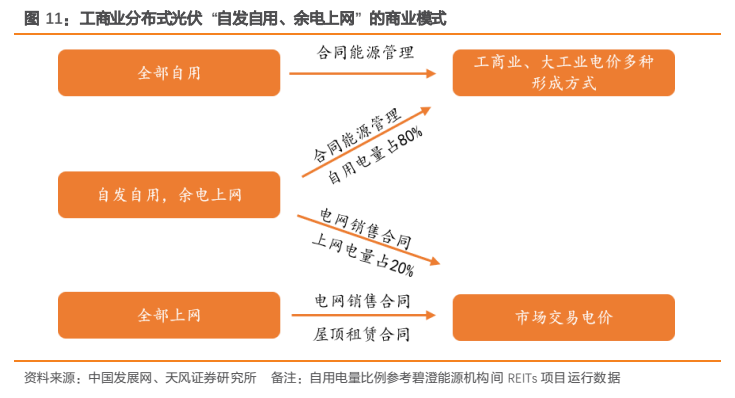
- 民企分布式光伏REITs具有电量/电价预期稳定的优势,约80%电量由屋顶户主直接消纳。
- 2026年9月全国碳市场CEA交易量环比上升至3093.9万吨,报价94.96元/吨。
- 1-4M26数据显示,风电捕获价多集中在230-340元/MWh区间,高于光伏的220元/MWh以下。
- 甘肃风电市场竞争力强于预期,其捕获价(218元/MWh)高于机制电价(195元/MWh)。
论述逻辑
- 政策驱动(机构间REITs新规) -> 资产退出路径优化(央国企出表/民企打包发行) -> 资产筛选标准转变(从主体信用转向全生命周期服务能力) -> 市场化交易验证(风电捕获价优于光伏) -> 行业投资价值提升。
关键展望
- 机构间REITs未来可能向公募REITs流转。
- 欧盟创新基金第二轮工业供热拍卖投标窗口预计于2026年12月初开启。
推荐标的
- 行业评级:强于大市(维持)。
关键图表
图1. ESG 指数与上证/沪深 300 周涨跌幅情况(截至 2026 年 9 月 30 日)
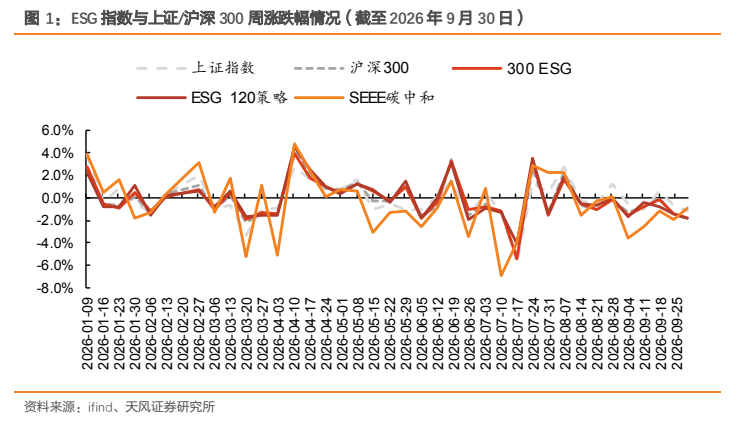
图2. 2020 年以来 ESG 公募基金累计发行数量(个)

图3. 2020 年以来 ESG 公募基金累计发行金额(亿元)
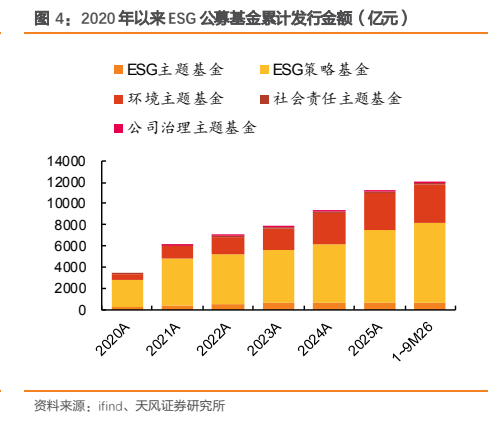
图4. 全国碳市场 CEA 价格变动情况与全国碳市场 CEA 月成交量(更新至 2026 年 9 月)
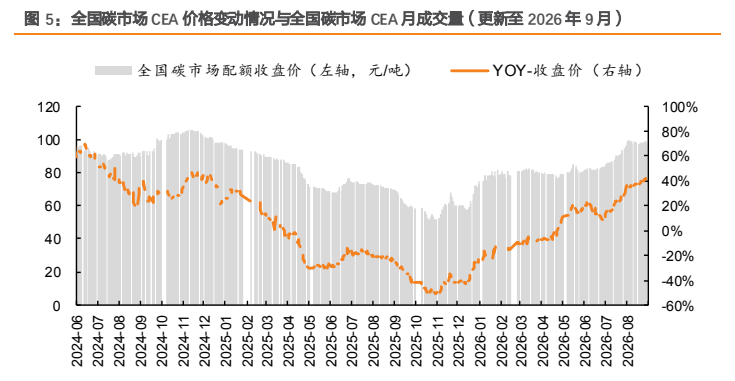
图5. 分地区碳交易市场交易量情况(更新至 2026 年 9 月)
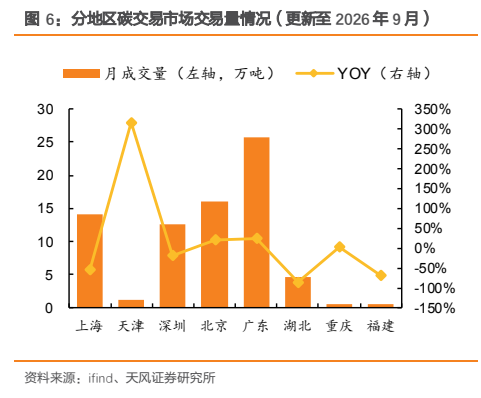
图6. 分地区碳交易市场交易均价情况(更新至 2026 年 9 月)
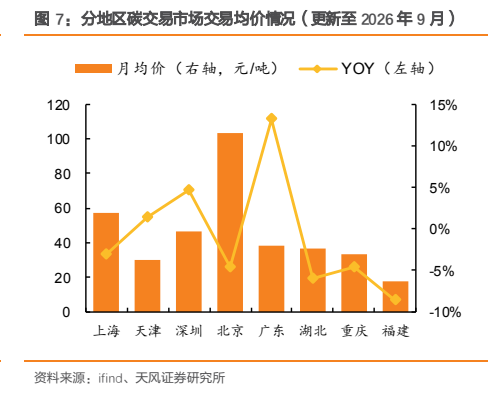
图7. 欧盟碳市场 EUA 价格变动情况与欧盟碳市场 EUA 月成交量(更新至 2026 年 9 月)
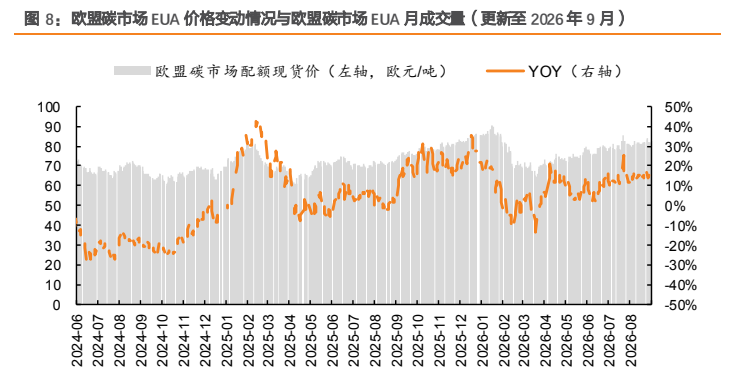
图8. 表 1: 至 8M26 新能源机构间 REITs 的发行情况
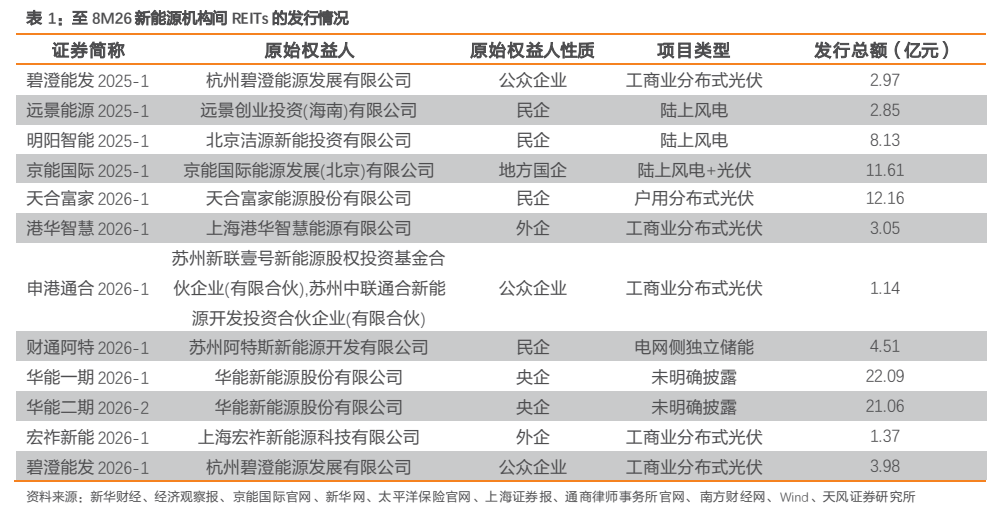
图9. 各类企业新能源机构间 REITs 发行金额情况(亿元)
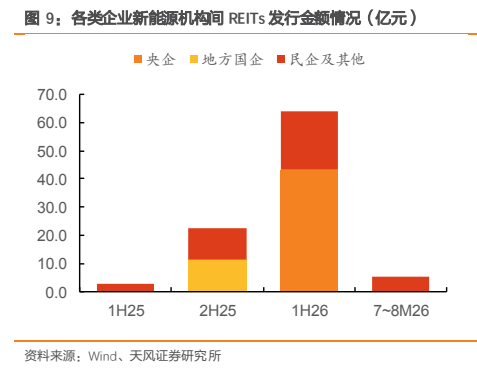
图10. 各类企业新能源机构间 REITs 发行数量情况
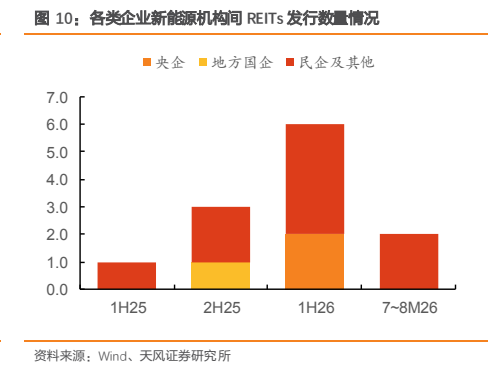
图11. 工商业分布式光伏“自发自用、余电上网”的商业模式