中信期货 晨报日报国内增长预期渐起,碳酸锂持续回调
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
中信期货发布晨报指出,8月美国PCE低于预期主要受美国经济分析局调整投资组合管理、计算机软件及配件、法律服务三项口径的年度修订影响,10月美联储或暂停加息,但四季度货币政策仍存较大不确定性。 国内方面,9月以来政策组合拳改善四季度增长预期,财政部安排使用地方政府债务结存限额5500亿元,央行于9月29日落地货币政策组合拳,PMI等数据亦指向生产端有所企稳。 大类资产方面,建议多头标配IM、红利低波、TF、黄金、铜、棕榈油、天然橡胶和生猪,并重点关注铜、棕榈油等具备优秀供需基本面的商品以获取超额收益。 大宗商品市场中,碳酸锂价格单日大幅回调10.42%至104416.55,短期判断维持震荡偏弱。 此外,黑色系终端需求亮点不足,原油及液体化工受地缘扰动偏紧震荡,建议投资者紧密跟踪下周公布的美国9月通胀数据。
主要观点
- 美联储10月或暂停加息,但四季度美国货币政策依然具备较大不确定性,8月PCE低于预期主因统计口径修订而非基本面变化。
- 国内四季度经济增长预期改善,财政部安排使用地方政府债务结存限额5500亿元,央行一揽子货币政策落地支撑生产企稳。
- 大类资产建议多头标配IM、红利低波、TF、黄金、铜、棕榈油、天然橡胶与生猪,强调铜和棕榈油的产业供需溢价。
- 金融板块短期偏谨慎维持震荡,科技股权重承压受美债利率上行影响,国债期货止盈动力较强。
- 贵金属短期呈弱震荡运行,受美元指数破位走强和高利率预期压制,关注油价及10月美国核心通胀。
- 黑色建材板块终端需求亮点不足导致价格整体承压,钢材、铁矿石、焦炭和焦煤短期判断均偏弱运行。
- 有色与新材料分化,矿冶供应双紧支撑铜价偏强,而碳酸锂预期引导价格承压并在单日大跌10.42%。
- 能源化工板块受中东地缘影响维持偏紧格局,伊朗坚持美国让步才重启海峡导致原油强势且液体化工去库。
- 农业板块反弹乏力,玉米供应压力不减期现走弱,生猪出栏充裕导致猪价承压下跌。
论述逻辑
- 美国通胀数据修订缓和10月加息预期,但地缘局势、海外央行偏紧货币预期与中期选举使海外宏观仍存反复,进而压制全球股债传统流动性资产。
- 国内9月出台一揽子财政与货币组合拳,推动生产端企稳并改善四季度经济增长预期,为顺周期商品与国内权益资产提供底部支撑。
- 宏观繁复与微观产业供需分化,铜、棕榈油等品种依靠自身紧平衡获得产业供需溢价,而黑色系受制于终端需求、碳酸锂受供需预期走弱而持续承压回调。
关键展望
- 建议重点关注下周发布的美国9月通胀数据,以及美联储10月货币政策指引与四季度紧缩不确定性。
- 警惕霍尔木兹海峡局势、海外央行货币政策方向及美国中期选举等外部宏观地缘风险事件的发酵。
- 跟踪航运节后宣涨落实情况、集运欧线四季度旺季预期兑现度以及胡塞武装对曼德海峡的控制动态。
推荐标的
- 多头标配IM(中证1000股指期货)、红利低波、TF(5年期国债期货)、黄金、铜、棕榈油、天然橡胶和生猪。
关键图表
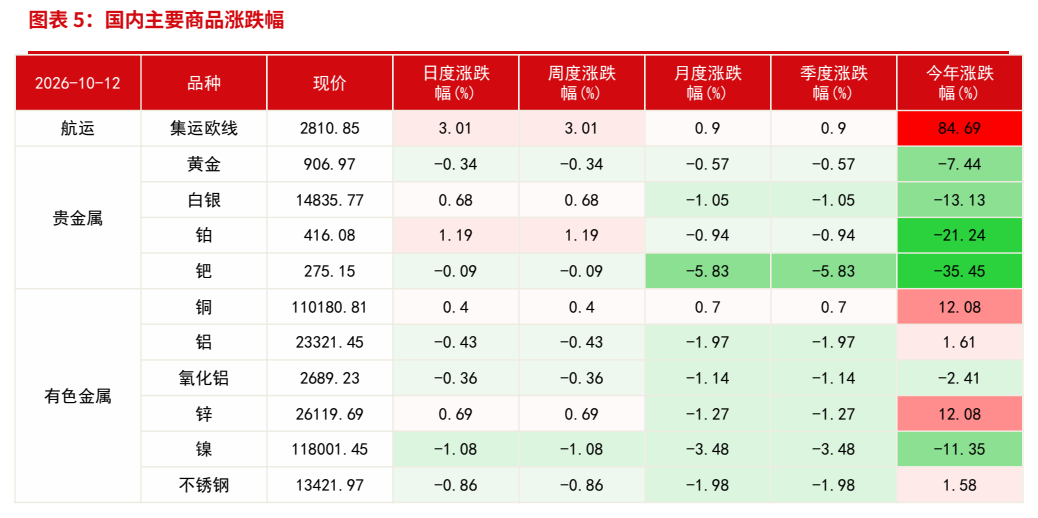
图1. 图表 2: ⾦融市场涨跌幅
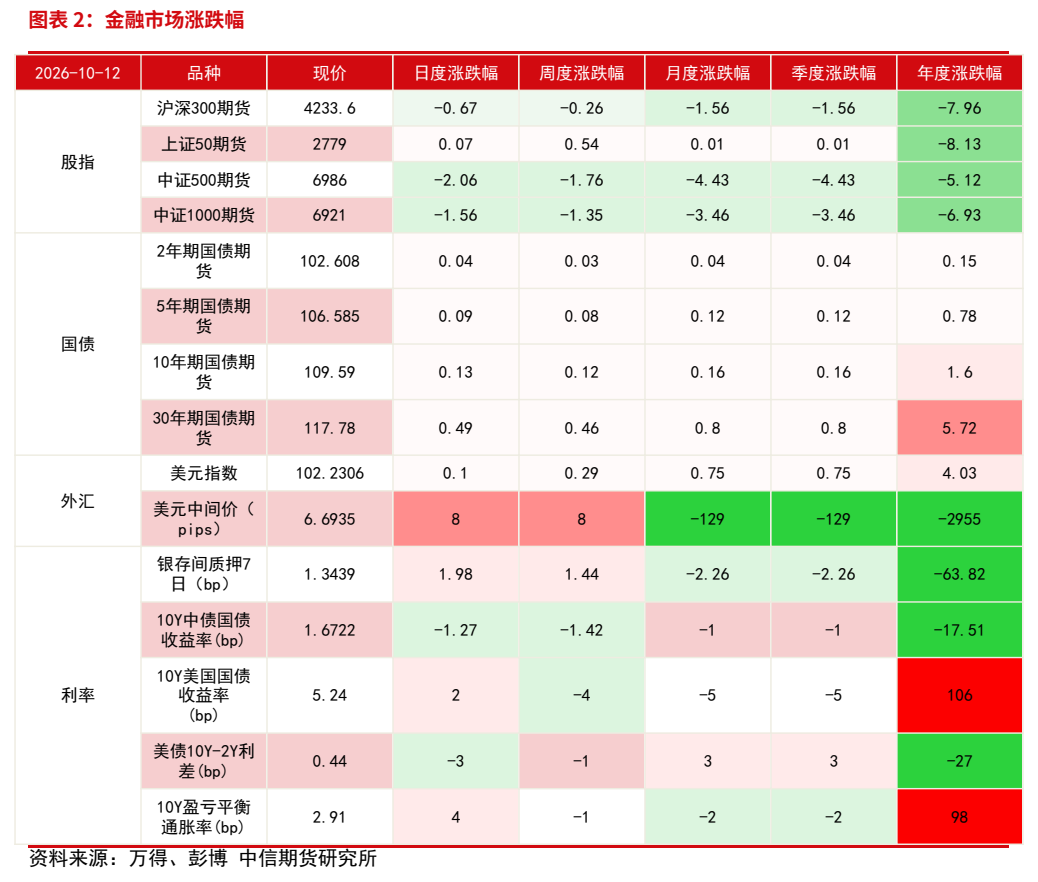
图2. 图表 3: 中信⾏业指数涨跌幅
图3. 图表 4: 海外商品涨跌
图4. 图表 5: 国内主要商品涨跌幅