瑞银 亚太科技:持仓对于人工智能和记忆上行周期
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本报告分析了亚太科技行业的投资前景,重点关注人工智能(AI)和存储芯片的上行周期。 报告指出,2026年科技终端市场由服务器需求主导,超大规模数据中心资本支出预计将达到1,019亿美元,同比增长94%。 尽管PC和智能手机市场面临动能转弱,但AI服务器及相关后端封装技术(如CoWoS)的需求持续增长。 瑞银对半导体后端及硅片领域的多家公司给予“买入”评级,看好其在AI产业链中的核心地位。
主要观点
- 2026年超大规模数据中心资本支出预计大幅增长
- AI服务器需求持续扩张,推动IC设计服务TAM增长
- 全球服务器出货量预计在2026年达到23,874.2千台
- 晶圆代工产能预计在2025-2027年间保持6-9%的增长
- 存储芯片对PC和智能手机市场产生显著影响
- CoWoS封装需求随AI芯片客户需求激增
论述逻辑
- AI技术渗透率提升 -> 超大规模数据中心资本支出激增 -> 服务器及AI芯片需求增长 -> 推动IC设计服务及后端封装(CoWoS)产能需求 -> 产业链相关公司(如台积电生态链、封装测试厂)盈利能力提升。
关键展望
- 2026年服务器出货量增长预期为18.9%
- 2027年AI服务器出货量预计回升至1,759千台
推荐标的
- All Ring (6187.TWO): 买入
- Amkor (AMKR.O): 买入
- ASE (3711.TW): 买入
- ASMPT (0522.HK): 买入
- Chipbond (6147.TWO): 买入
- ChipMOS (8150.TW): 买入
- Chroma (2360.TW): 买入
- Gudeng (3680.TWO): 买入
- GPTC (3131.TWO): 买入
- Hon.Precision (7769.TW): 买入
- KYEC (2449.TW): 买入
- Powertech (6239.TW): 中性
- GlobalWafers (6488.TWO): 买入
关键图表
图1. 台湾市场估值处于上行周期水平
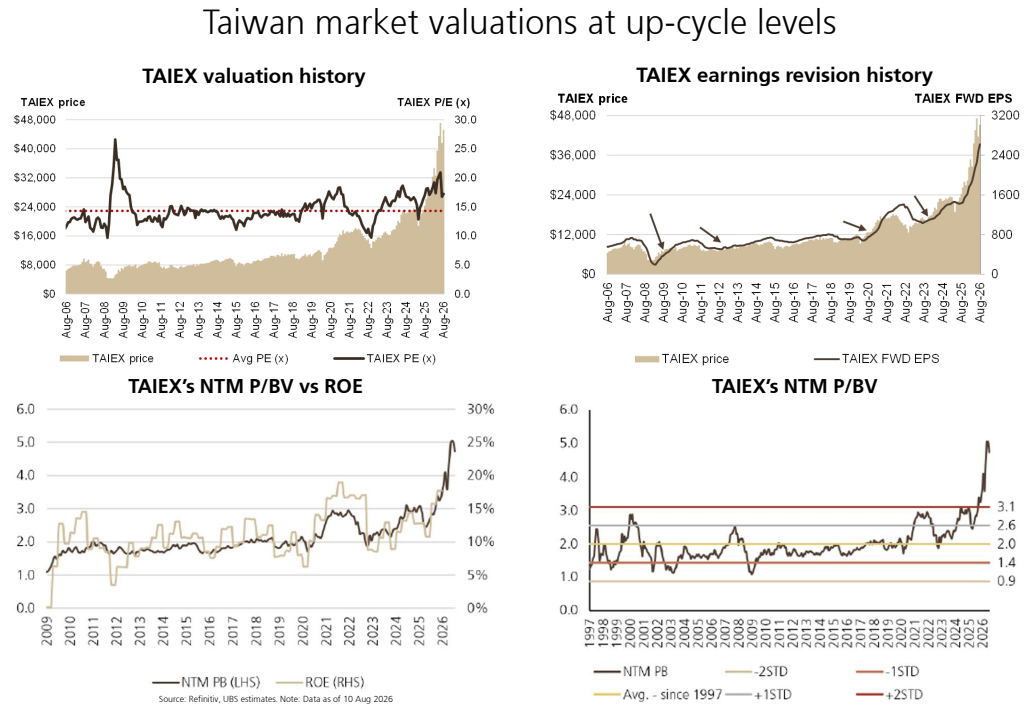
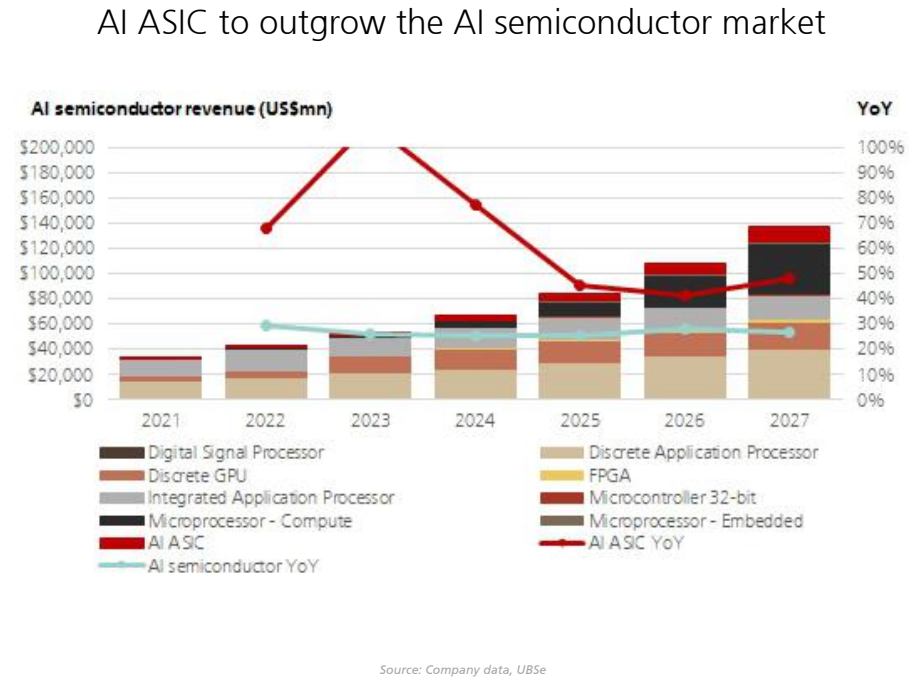
图2. 人工智能专用集成电路(ASIC)增长将超过人工智能半导体市场