Nomura:美国就业放缓但美联储仍观望
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
Nomura认为,6月美国就业报告在方向上偏鸽,但并不足以证明劳动力市场已持续走弱。非农新增就业降至5.7万人,三个月均值下滑至11.1万人,前两个月还被下修7.4万人;不过疲弱主要来自休闲酒店和地方政府等波动项,剔除这些因素后周期性行业招聘仍相对稳定。报告的宏观主线不是立即转向降息,而是美联储在Warsh主导的任务小组、通胀仍偏高、政治压力下降和AI带来供给侧想象之间继续观望。Nomura预计美国增长动能重新加速,2026年四季度核心PCE仍在3.3%,失业率年底约4.1%,美联储大概率长期按兵不动,政策风险相对偏向再次收紧而非快速宽松。
主要观点
- 6月非农就业新增5.7万人,低于市场一致预期的11.3万人,但接近Nomura的7万人预测。报告认为,这一读数缓和了市场对经济过热和美联储继续加息的担忧,却不能单独推出劳动力市场已经进入持续恶化阶段。
- 就业放缓主要受临时性因素反转影响。休闲酒店业6月减少6.1万人,前两个月还被下修6.7万人;地方政府就业也从5月异常强劲后回落,因此名义非农的下行包含较多噪音。
- 家庭调查的细节更弱,但解释并不单一。劳动参与率下降主要由25-34岁年龄组贡献,并且跨教育层次较广;求职成功率略降,裁员指标大致横盘,JOLTS与Conference Board劳动力差值给出的信号仍不一致。
- 平均时薪高于预期,6月环比升至0.35%,高于5月0.27%。Nomura认为部分强劲来自就业结构变化,因此不能简单视为工资通胀重新加速,但它仍支持美联储保持谨慎。
- Warsh在ECB Sintra上的表态整体偏鸽。他强调AI中期可能带来供给侧反通胀效应,也淡化政府统计的重要性,主张减少前瞻指引和点阵图依赖,这降低了7月立即收紧的概率。
- 即便如此,Fedspeak整体仍偏耐心而非宽松。偏鹰官员继续担心通胀粘性,只是商品价格和中东局势缓和抬高了短期加息门槛,报告由此判断美联储会等待任务小组建议和更多数据。
- 任务小组可能改变美联储沟通方式。Mervyn King可能共同主持沟通小组,他对前瞻指引和点阵图持怀疑态度,认为央行不应假装有稳定反应函数,未来政策沟通可能更强调风险而非中心预测。
- 贸易政策仍会制造增长波动。美国选择不直接延长USMCA,而是推动年度审查和可能的双边安排,Nomura认为这会制度化贸易不确定性,对增长形成拖累,但冲击小于彻底破裂。
论述逻辑
6月非农新增放缓且前值下修 → 家庭调查显示参与率下降、就业寻找率略弱,但企业调查剔除波动项后仍不算崩塌 → 工资和核心通胀仍给美联储约束,Warsh又在推动任务小组重塑沟通框架 → 商品价格回落和AI供给叙事降低近端加息概率 → Nomura判断美联储长期观望,增长回升与通胀粘性使风险仍偏向收紧。
关键展望
- Nomura预计美联储会无限期维持按兵不动,原因是政治压力下降、通胀仍高、偏鹰官员没有完全退场,7月会议不太可能出现明确宽松信号。
- 增长方面,财政刺激、关税压力缓和、滞后降息效果和宽松金融条件将支持经济动能再加速,报告预计年底失业率约4.1%。
- 通胀方面,2026年四季度核心PCE仍可能达到3.3%同比,关税影响会逐步消退,但AI相关供给短缺、能源外溢、工资和租金降温缓慢会抵消部分改善。
- 政策沟通方面,Warsh任务小组可能削弱点阵图和前瞻指引的重要性,市场需要更多从风险叙述、委员会分歧和实际数据反应中推断政策路径。
- 风险方面,地缘冲突、FOMC政治压力、AI资本开支逆转、存储芯片短缺和伊朗战争延长都可能改变增长与通胀组合。
推荐标的
- 美国前端利率观望方向:Nomura判断美联储长期按兵不动,短端利率对快速降息定价不宜过度外推。
- 美国曲线收紧尾部风险:若增长再加速且核心PCE维持高位,政策风险仍可能转向重新收紧,长端和实际利率需要保留风险溢价。
- 美元与贸易敏感资产:USMCA年度审查会让北美贸易不确定性常态化,美元和墨西哥相关风险资产需要跟踪双边谈判节奏。
- 美国服务与AI投资链:报告认为投资扩散和AI供给效应仍支撑增长,相关景气度可作为宏观韧性的观察窗口。
- 油价和商品通胀对冲:中东降温缓和近端压力,但若冲突再起,能源和商品价格仍可能重新影响美联储反应函数。
关键图表
Fig. 1:6月NFP放缓至57k,三个月均值降至111k
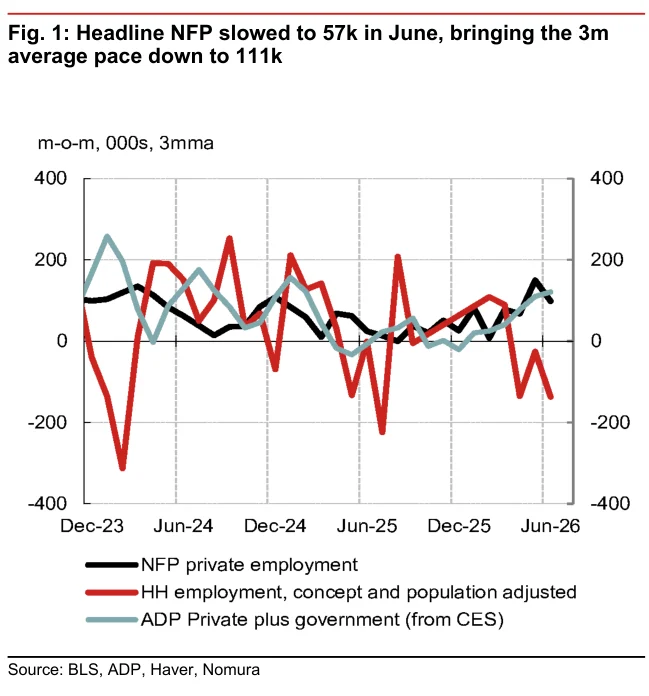
Fig. 2:6月就业增长放缓主要由临时因素反转驱动

Fig. 3:劳动力规模下降,25-34岁参与率下滑1.6pp

Fig. 4:25-34岁群体参与率下降具有广泛性

Fig. 5:裁员相关指标大致横盘
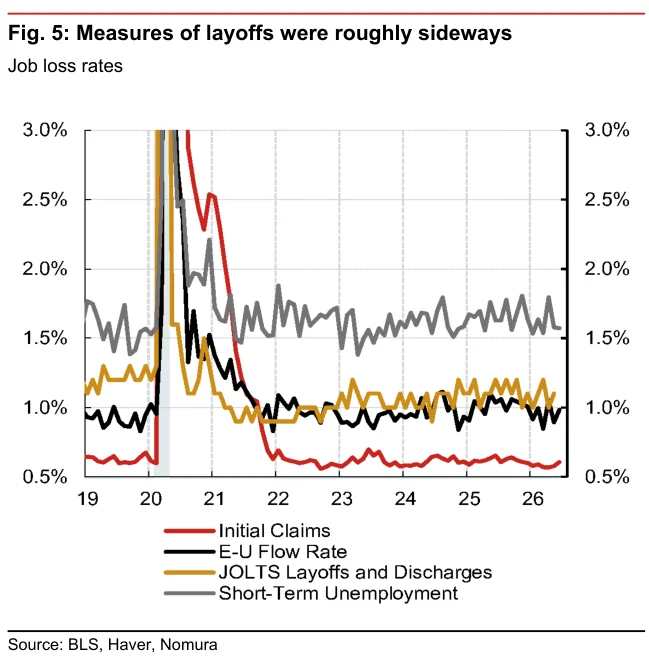
Fig. 6:平均时薪高于预期,但部分强劲来自结构效应

Fig. 7:美国伊朗停火后供应商交付时间缓和
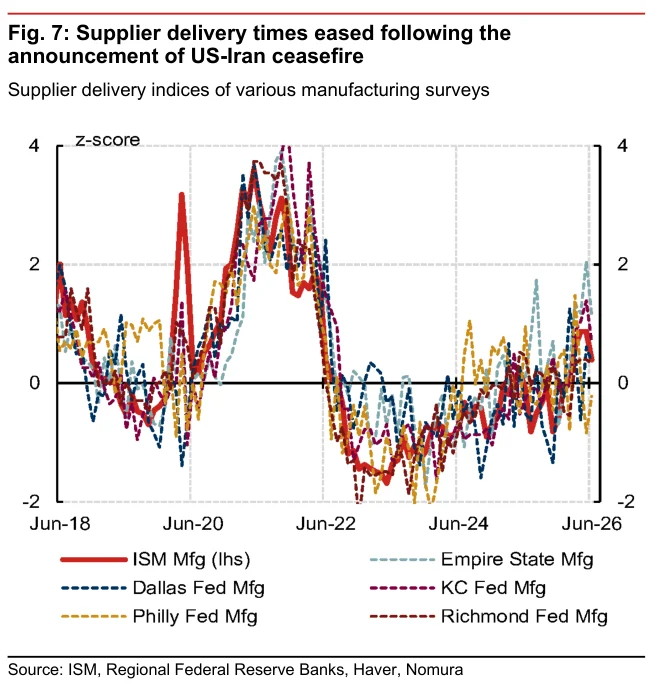
Fig. 8:ISM制造业价格支付指数下降

Fig. 9:7月6日当周美国经济指标预测

Fig. 10:美国经济预测明细

Fig. 11:周度数据跟踪及其分解
