浙商证券 智能配置深度:最小方差组合的收缩边界,约束来自集中度,而非统计
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
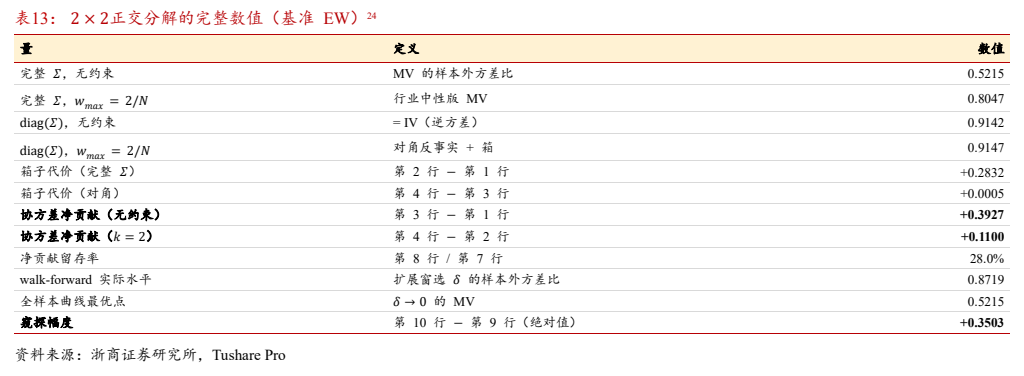
本报告针对量化配置中“最小方差组合(MV)到底是否有用”的争论展开研究,引入将协方差矩阵拉向对角线的收缩族,并在申万一级行业31个节点(2014年2月至2026年9月共3062个交易日)上以500日窗口进行122次月度重估。 研究发现样本外方差优势完全集中在收缩曲线最左端(几乎不收缩、允许重仓低波行业的区间),网格左端点Neff=2.7的样本外方差比为0.5413,而不收缩的极限MV达0.5215;随着向对角线收缩,样本外方差比单调上升至逆方差端点的0.9142。 通过2×2正交分解进一步确证,卡住收缩曲线的是集中度而非统计误差:协方差结构相对对角的净贡献在无约束下为0.3927,叠加行业中性约束(wmax=2/N)后大幅缩水72%至0.1100,而对角口径下的加箱代价仅为0.0005。 分时期来看,11个自然年方差比均小于1,但幅度高度集中,2024与2020年合计贡献36.0%;若把选取收缩强度纳入样本外(walk-forward),实际方差比劣化至0.8719。 此外,日内—隔夜敏感度D虽统计显著,但权重改变量落在抽样误差内且样本外方差比大于1,不可作为配置依据。
主要观点
- 收缩曲线在整个区间单调变差,最小方差组合的最优点落在最左端,收缩未带来风险改善而仅降低换手。
- 逆方差(IV)与风险平价(ERC)落在曲线右端点附近,实质是放弃方差优势换取极低换手。
- 限制集中度是卡住协方差优势的核心瓶颈,行业中性约束使协方差结构净贡献大幅锐减72%。
- 行业中性约束下留存的0.1100方差削减扣除换手成本后,实际经济价值极为有限。
- 分时期看优势方向稳定但幅度高度集中,2024与2020两年合计贡献总优势的36.0%。
- 样本外扩展窗选择收缩强度会吞噬一半以上优势,全样本测算存在明显的窥探偏差。
- 日内—隔夜敏感度D在各窗口统计显著,但可操作性检验未通过,权重改变量完全落在抽样误差内。
- 强行将日内风险惩罚用于样本外配置会导致负贡献,样本外已实现方差比均大于1。
- ETF-30面板因样本长度仅160个交易日且抬正比例过高,结论不予采纳。
论述逻辑
- 构建协方差矩阵对角加量收缩族并在白化坐标下求解,以等效持仓数Neff作为集中度横轴,建立对等权(EW)归一化的样本外方差比评估体系。
- 实证发现在申万一级行业截面上方差比随Neff增加单调上升,表明最优点在几乎不收缩的左端,收缩代价是方差损失、收益仅为换手下降。
- 通过2×2正交分解剥离协方差与集中度效应,证实无约束下协方差净贡献0.3927在施加wmax=2/N约束后降至0.1100,证明约束来自集中度而非统计误差。
- 引入扩展窗walk-forward动态选优及分时期拆解,指出实际样本外方差比缩水至0.8719,且年份间超额方差集中于截面分化大的少数年份。
- 拓展检验日内—隔夜风险分解,确认敏感度D虽统计显著但在经济与交易层面不可操作,最终将该量定位于诊断端而非配置端。
关键展望
- 收缩族选择对结论形态存在敏感性,若改换Ledoit–Wolf目标、因子模型或特征值裁剪,最优停靠点与曲线形状可能发生位移。
- 数据频率与行业划分可能改变读数量级,但同一口径内比较不会颠覆约束来自集中度的核心判断。
- 短样本估计对协方差嵌套性修复敏感,250日窗口下谱投影抬正占迹比例达7.060%。
- walk-forward序列后段选点向Neff=4–6漂移,反映市场相关结构变化及最左端优势面临收窄风险。
推荐标的
- 报告未明确给出推荐标的。
关键图表
图1. 表 1: 收缩曲线的四列读数(月度重估122 次,基准EW)
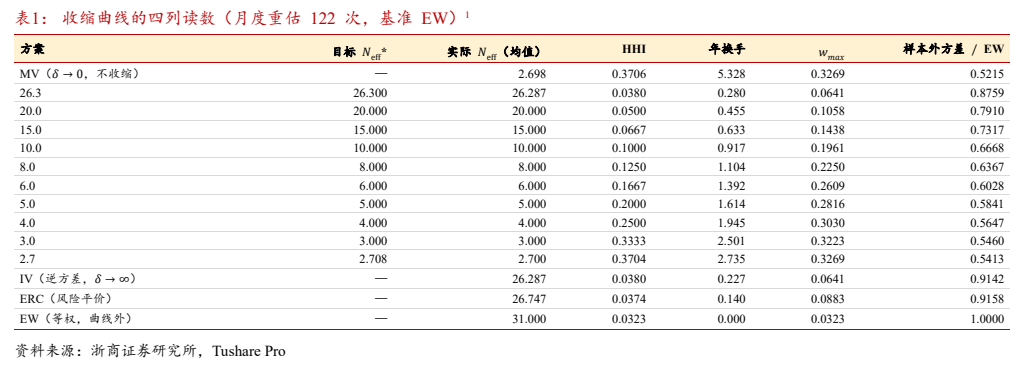
图2. 扩展窗 walk-forward: 每期只用历史选 6*,再应用到下一期
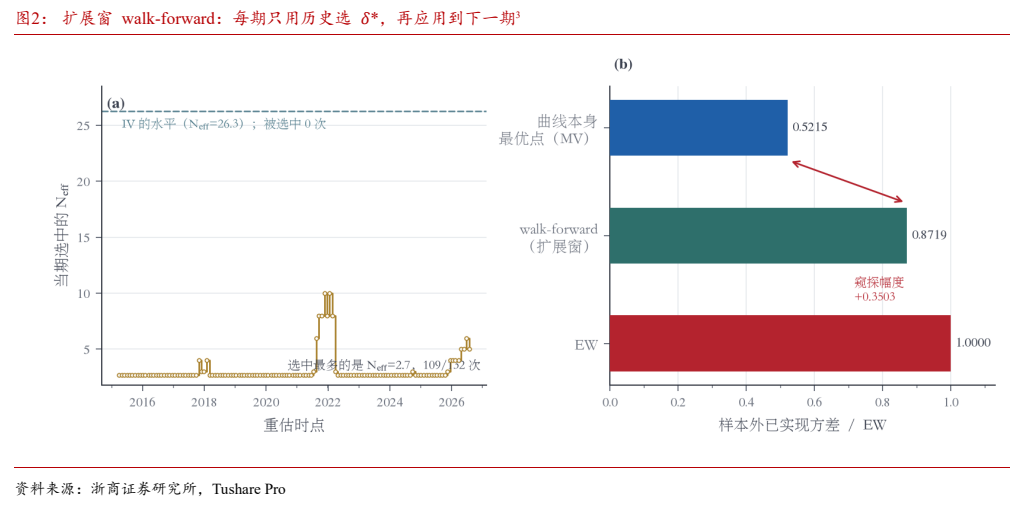
图3. 表 3: 2 × 2正交分解:协方差结构与集中度约束各自的贡献(基准 EW)6
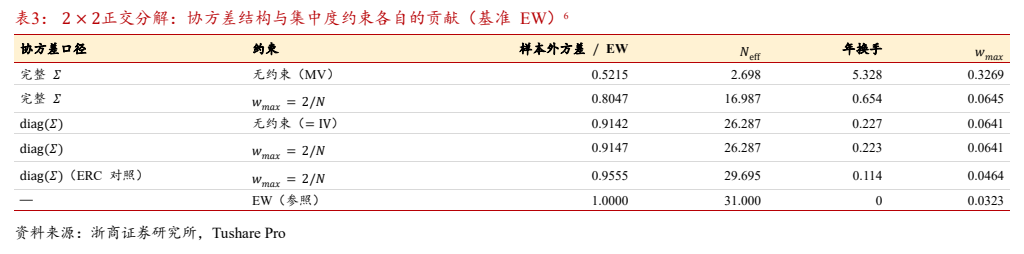
图4. 零分布均值对 N/D 的标度律10
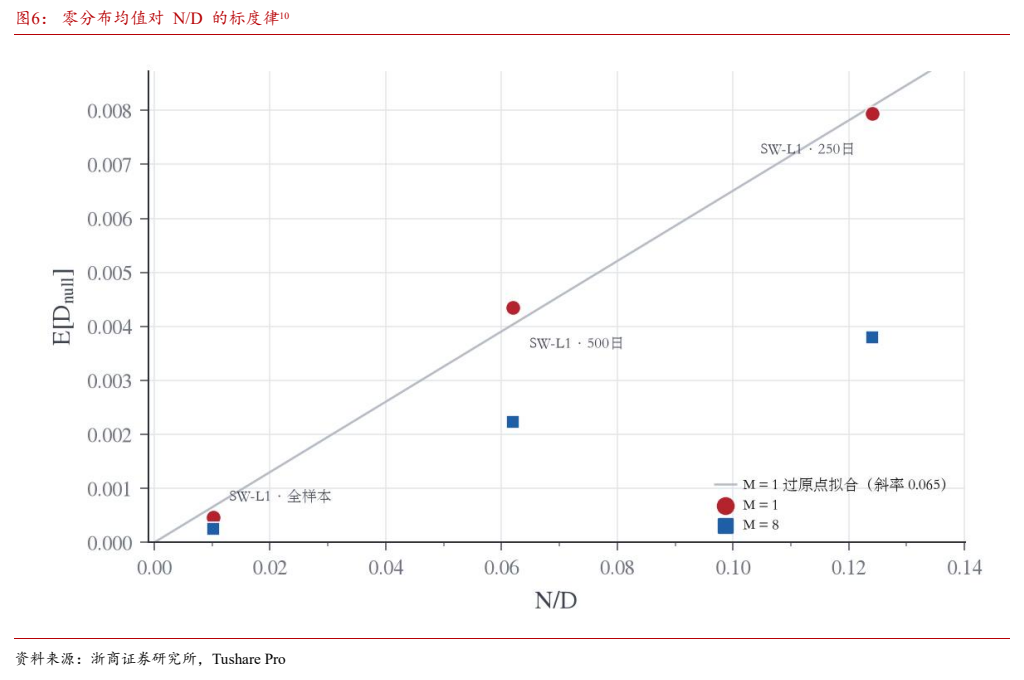
图5. 权重路径:𝑤(0) 与 𝑤(0.5) 的逐行业对比13
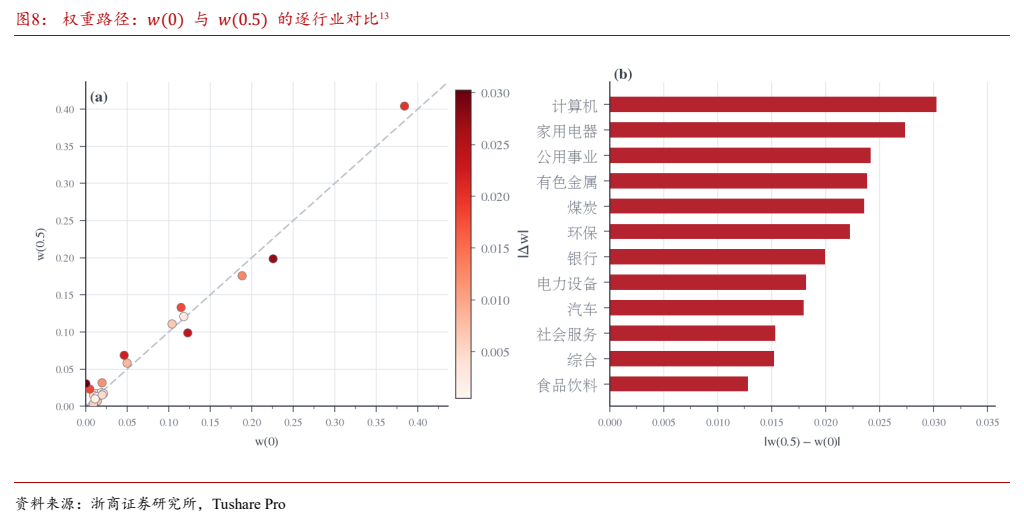
图6. 收缩强度及其对零分布口径的敏感性17
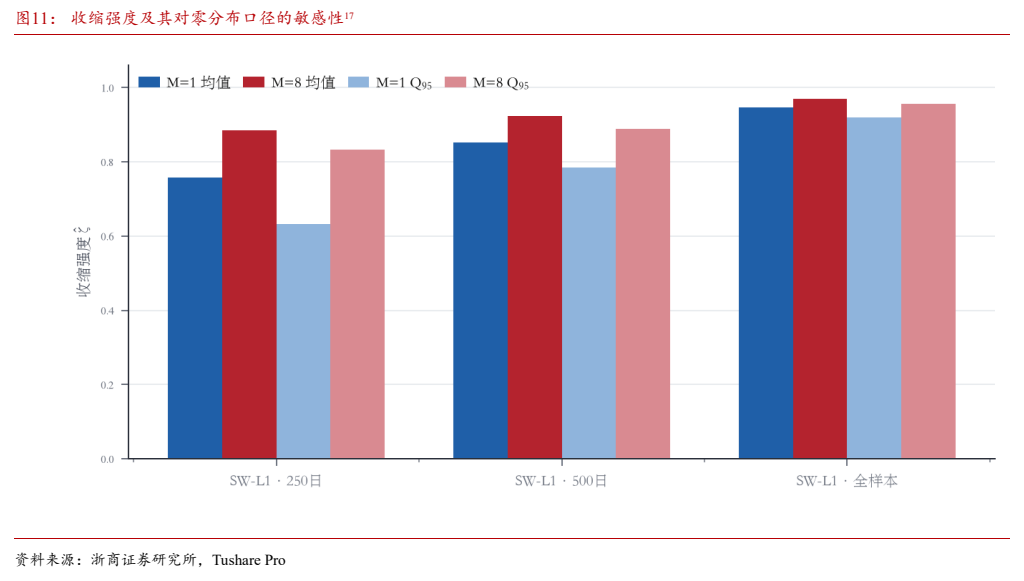
图7. 表 9: 零分布对频率口径的敏感性20
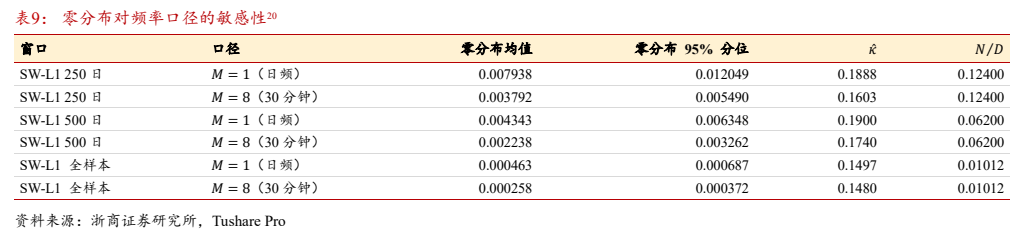
图8. 表 13: 2 × 2正交分解的完整数值(基准 EW)24