西部证券 30 10Y利差还能压缩吗?
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
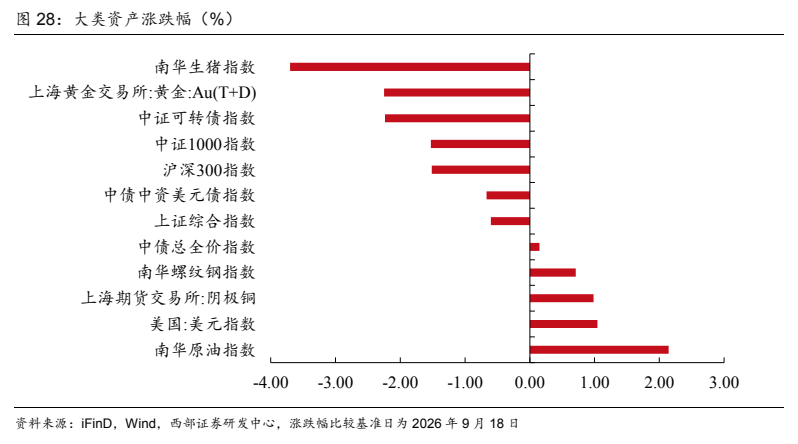
节前超长债行情再度启动,9/18开始超长债迎来新一波行情,30Y国债下行6BP、20Y和50Y国债下行5BP,30-10Y国债利差压缩至41BP,接近2023年以来的75%分位数;当前市场降息预期不高、资金面稳定低波运行,中短端下行空间有限,国债利率曲线凸点和结构性机会主要集中在超长端。 机构行为上,基金、其他类机构仍是20-30Y国债主力买入方,9/18-9/24分别累计买入637亿元、285亿元,券商、保险阶段性买入349亿元、158亿元,但券商9/24已边际卖出47亿元、其他类机构买入规模明显下降。 支撑因素方面,Q4剩余地方债规模仅15%(约9638亿元)而剩余国债约2.1万亿、占比31%,险资或更多配置超长期国债;理财规模6月末以来累计增加1.6万亿元,对基金负债端和超长债买入形成支撑。 报告判断30-10Y国债利差或仍有一定压缩空间,尤其是26T4、26T2等活跃老券较10Y活跃券利差44BP、45BP,其余期限则需等待降息预期发酵。 债市方面,央行本周公开市场净投放8195亿元,资金价格下行,10Y、30Y国债收益率分别下行1bp、4bp至1.67%、2.08%,债基久期中位数增至2.91年创年内新高。 海外方面,美国9月综合PMI初值58.4大幅超预期,美联储再次释放鹰派信号,10Y美债利率上行16bp至5.17%,中美10Y国债利差倒挂约351bp。 风险上短期关注中美关系改善带来的风偏变化及机构阶段性止盈需求,但基本面利好、资金面稳定、基金理财资金支撑下,利率大幅回调概率不大;本周大类资产表现排序为原油>美元>沪铜>螺纹钢>中债>中资美元债>沪深300>中证1000>可转债>沪金>生猪。
主要观点
- 节前超长债行情再度启动:9/18开始超长债迎来新一波行情,30Y国债下行6BP、20Y和50Y国债下行5BP,30-10Y国债利差压缩至41BP。
- 当前市场降息预期不高、资金面稳定低波运行,中短端下行空间有限,国债利率曲线凸点和结构性机会主要集中在超长端。
- 基金、其他类机构仍是30Y主力买入机构,9/18-9/24分别累计买入637亿元、285亿元;券商、保险阶段性买入349亿元、158亿元,是本轮行情主要助推器,但券商或已开启止盈,9/24边际卖出47亿元,其他类机构买入规模明显下降。
- 地方债供给退坡、险资对国债仍有支撑:Q4剩余地方债规模仅15%(约9638亿元),剩余国债约2.1万亿、占比31%,且仍有7期超长债国债发行(3期特别国债、4期一般国债),从供给角度看险资或更多配置超长期国债。
- 理财规模持续增长支撑债市:截至9/20理财规模较6月最后一周累计增加1.6万亿元、较8月最后一周累计增加1933亿元,6月以来理财显著增加20-30Y国债买入规模。
- 30-10Y国债利差压缩至41BP、接近2023年以来75%分位数,26T4、26T2等活跃度较高的老券较10Y国债活跃券利差分别为44BP、45BP,或仍有一定压缩空间。
- 央行本周公开市场净投放8195亿元,资金价格下行,R001、DR001较9/18分别下行5bp、7bp至1.38%、1.36%,双节前夕央行加码呵护跨季。
- 二级收益率震荡下行:10Y、30Y国债收益率较9/18分别下行1bp、4bp至1.67%、2.08%,二者期限利差下行4bp至41bp,处于中等偏高分位数水平。
- 债市情绪指标偏强:30Y国债周换手率快速升至62%,银行间杠杆率回升至106.5%、交易所杠杆率降至119.4%,中长期纯债型基金久期中位数本周增加0.09年至2.91年、创年内新高。
- 债券供给:本周利率债净融资额6633亿元、环比增加1073亿元,下周地方债计划发行2757亿元、较本周减少47亿元,同业存单平均发行利率下降0.3bp至1.48%。
- 经济数据:LPR连续16个月持平,9月1年期LPR为3.0%、5年期以上为3.5%;9月以来出行动能边际改善,工业生产边际走弱。
- 海外债市:美国9月综合PMI初值58.4大幅超预期(预期55.3),美联储再次释放鹰派信号,2Y、10Y美债利率分别上行5bp、16bp至4.81%、5.17%,中美10Y国债利差倒挂约351bp、较9/18走阔18bp。
论述逻辑
- 宽货币预期升温+双节前流动性呵护+机构欠配三重逻辑共振 → 9/18起超长债启动新一波行情,30Y国债下行6BP、30-10Y利差压缩至41BP(接近2023年以来75%分位数) → 降息预期不高、资金面低波运行,中短端空间有限,曲线凸点和结构性机会集中在超长端 → 机构行为验证:基金、其他类机构9/18-9/24分别买入637亿元、285亿元,券商、保险助推买入349亿元、158亿元,但券商9/24边际卖出47亿元、其他类机构买入回落,需警惕阶段性止盈 → 供给端Q4地方债仅剩15%(约9638亿元)而国债剩余约2.1万亿、占比31%,险资或更多配置超长期国债,叠加理财规模较6月末增长1.6万亿元支撑基金负债端与超长债直投 → 结论:30-10Y利差或仍有一定压缩空间,优先关注26T4、26T2等活跃老券(利差44BP、45BP),其余期限等待降息预期发酵打开下行空间 → 边界条件:中美关系改善带来的风偏变化与机构止盈是短期风险,但基本面利好、资金面稳定、基金理财资金支撑下,利率大幅回调概率不大。
关键展望
- 利差展望:30-10Y国债利差或仍有一定压缩空间,26T4、26T2等活跃老券仍有压缩余地,其余期限需等待降息预期发酵打开下行空间;短期关注中美关系改善带来的风偏变化、机构阶段性止盈需求。
- 机构买入持续性:2026年以来基金共有5轮长债持续买入阶段、平均持续21个交易日,本轮已持续买入18个交易日,后续需关注持续性;央行三季度例会延续相关表述,对债市影响或相对有限。
- 下周关注:央行公开市场投放与政府债发行(下周一MLF回笼6000亿元、逆回购到期7033亿元,地方债计划发行2757亿元)、9月PMI数据、美国9月非农与美联储表态、扩内需相关政策及权益市场成交情绪。
- 风险提示:政策落地效果不及预期,监管政策超预期,风险偏好变化。
推荐标的
- 报告为固定收益周报,未给出个股或行业评级;品种层面明确提示超长端国债为当前曲线凸点与结构性机会所在,保险、基金、理财对超长债支撑仍然较强。
- 券种层面提示30Y国债活跃老券26T4、26T2相较10Y国债活跃券利差分别为44BP、45BP,或仍有一定压缩空间。
关键图表
图1. 本轮行情集中于超长端
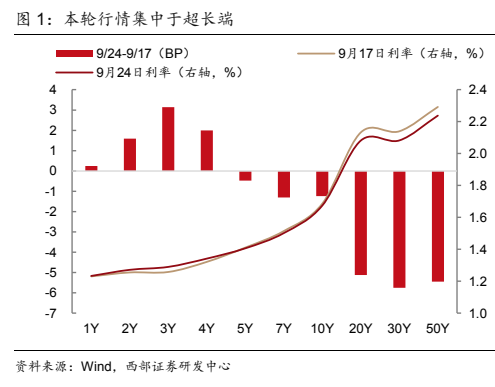
图2. 表 1: 国债利率曲线凸点集中在超长端
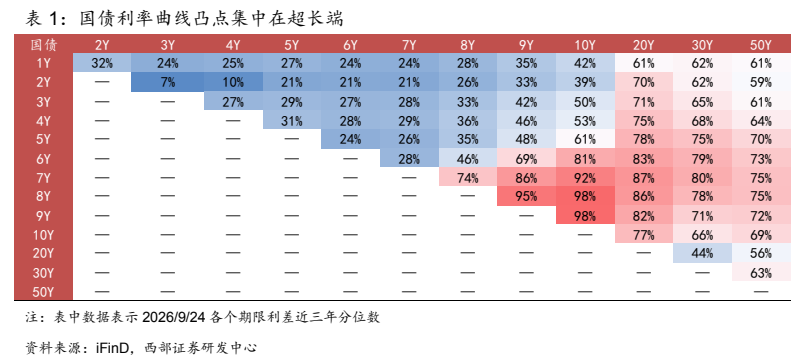
图3. 表 3: 央行公开市场操作情况(亿元)
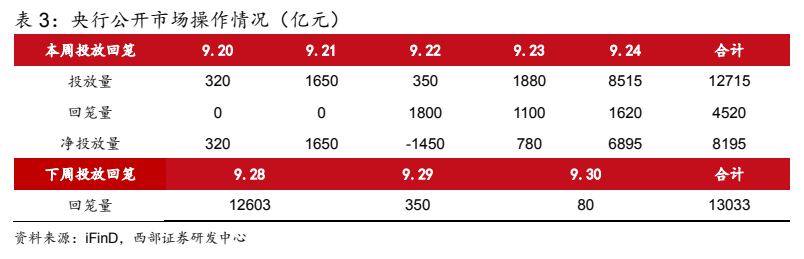
图4. 七天回购利率(%)
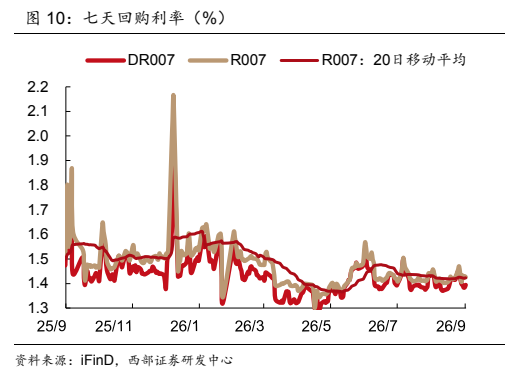
图5. 2018 年以来 10Y 国债新老券利差与活跃券切换点(bp)
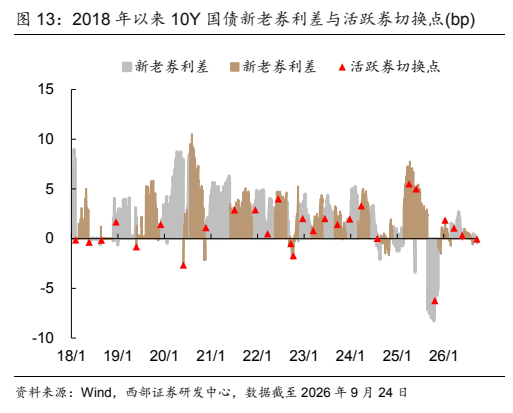
图6. 2024 年以来 30Y 国债次活跃券与活跃券利差变化
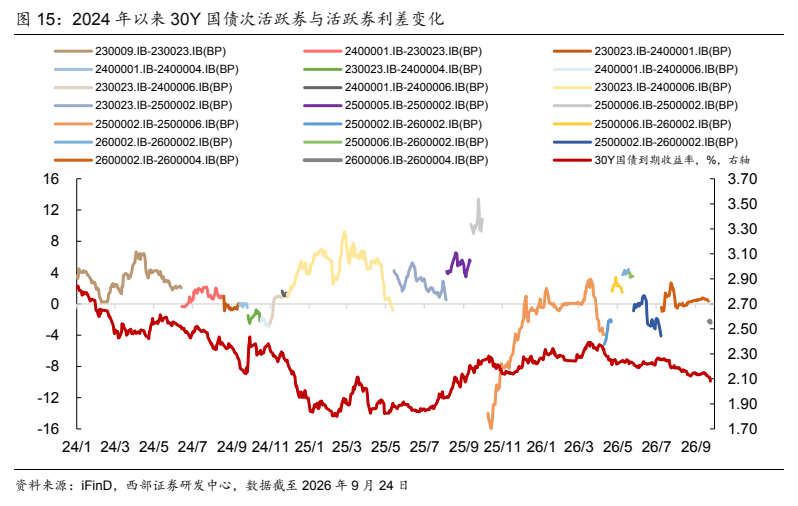
图7. 中长期纯债型基金中位数(年)与久期分歧度
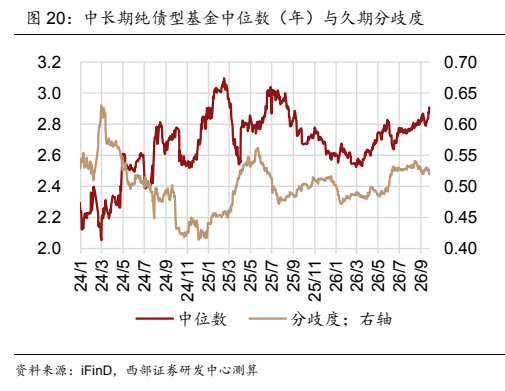
图8. 利率债净融资额走势(亿元)
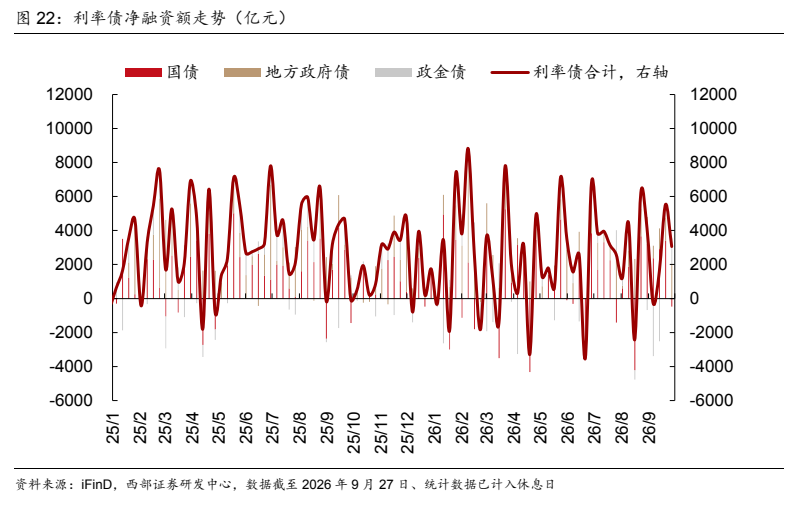
图9. 表 6: 本周国债发行情况
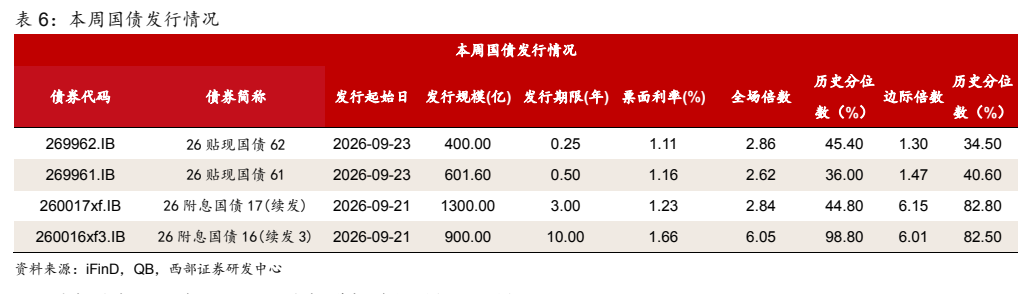
图10. 中观高频经济数据表现
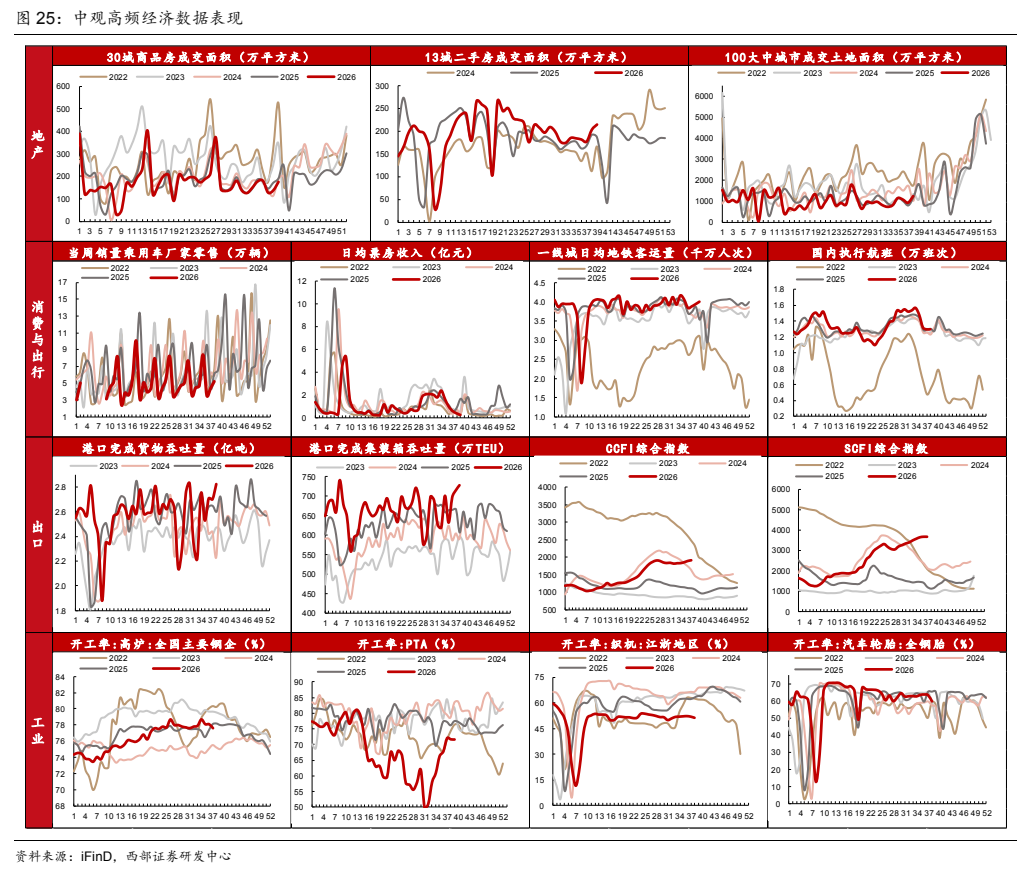
图11. 表 7: 各市场主权债变动情况
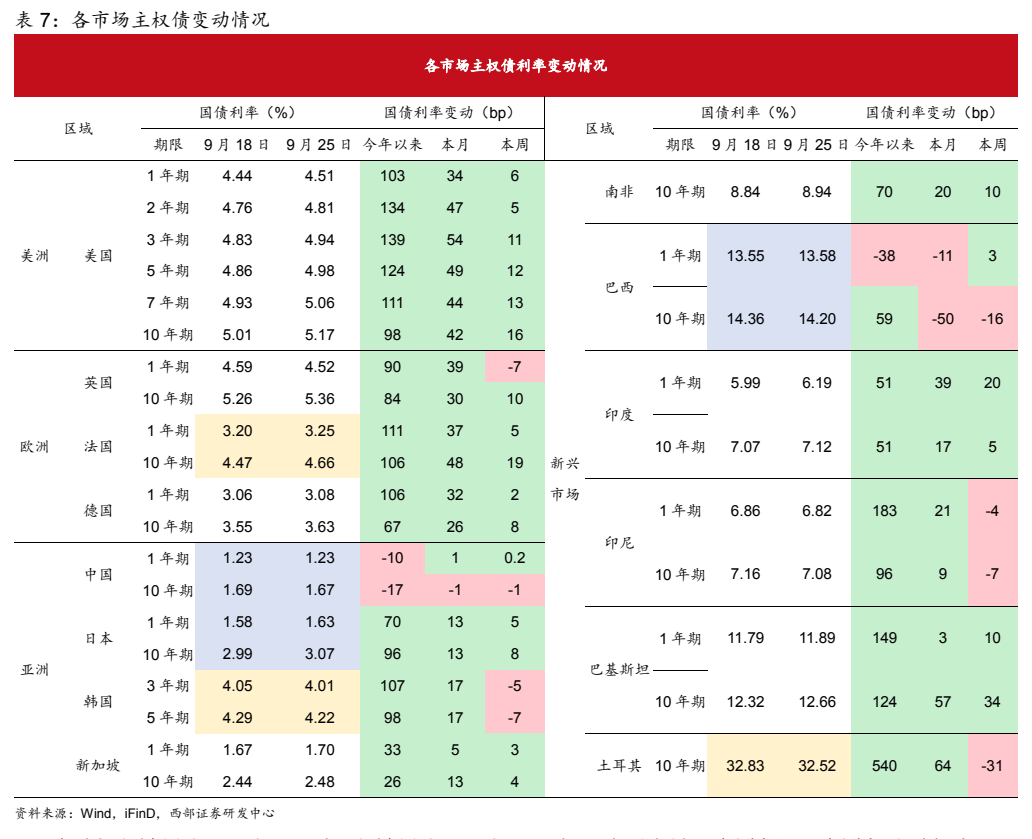
图12. 大类资产涨跌幅(%)