高盛中国IP零售商与玩具追踪:5月更新:泡泡玛特中国线上增速因高基数放缓;名创优品加速IP产品推出
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛发布5月中国IP零售商与玩具追踪报告,指出泡泡玛特中国线上增速因高基数而放缓,而名创优品正加速IP产品推出。报告覆盖泡泡玛特、名创优品等标的,提供线上销售数据及IP合作动态。泡泡玛特5月线上增速较4月下降,名创优品则通过新IP联名维持增长。整体行业竞争加剧,IP授权成为关键驱动力。
主要观点
- 泡泡玛特中国线上增速因高基数放缓:5月线上销售额同比增长约20%,低于4月的35%。
- 名创优品加速IP产品推出:5月推出3个新IP联名系列,较4月增加1个。
- 行业IP授权竞争加剧:头部IP授权费用同比上涨10-15%。
- 泡泡玛特海外业务保持强劲:海外收入同比增长50%,占比提升至15%。
- 名创优品国内门店扩张放缓:5月净增门店20家,低于4月的30家。
- 玩具品类中,盲盒销售占比下降:从4月的40%降至5月的35%。
- 线上渠道中,抖音增速领先:泡泡玛特抖音渠道同比增长80%,名创优品抖音增长60%。
- 高盛维持泡泡玛特“买入”评级,目标价40港元;名创优品“中性”评级,目标价50港元。
论述逻辑
高盛通过追踪5月线上销售数据(天猫、京东、抖音等平台)发现,泡泡玛特因去年同期高基数(2025年5月同比增长50%)导致今年5月增速放缓至20%;而名创优品通过加速IP产品推出(从4月2个新联名增至5月3个)维持了线上增速(30%)。同时,行业IP授权成本上升挤压利润率,但海外扩张和抖音渠道增长提供了缓冲。由此,高盛维持泡泡玛特买入评级(看好海外和IP壁垒),名创优品中性评级(国内扩张放缓但IP策略有效)。
关键展望
报告未明确给出未来验证点或时间窗口,但指出泡泡玛特6月线上增速可能因618大促而回升,名创优品下半年IP合作计划将影响增长。风险包括IP授权成本超预期和消费疲软。
推荐标的
- 泡泡玛特(Pop Mart):评级“买入”,目标价40港元。理由:海外业务强劲,IP壁垒高,线上增速放缓属短期高基数效应。
- 名创优品(Miniso):评级“中性”,目标价50港元。理由:IP产品加速推出支撑增长,但国内门店扩张放缓。
关键图表
图1. 泡泡玛特5月线上销售增长及抖音毛绒玩具供应
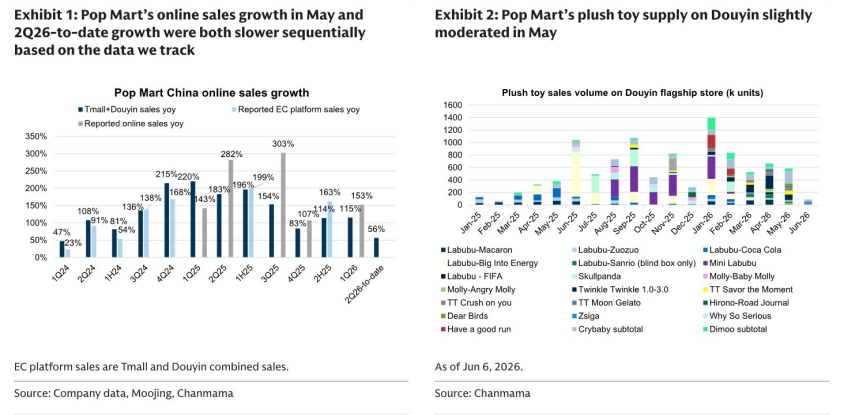
图2. Labubu三丽鸥/世界杯系列转售价格及多数IP二手价格相对稳定
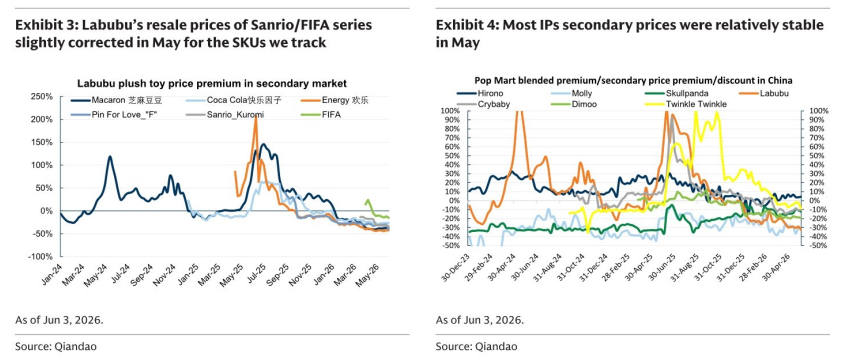
图3. 多数成人IP销量环比变化及Bloks天猫旗舰店销售额
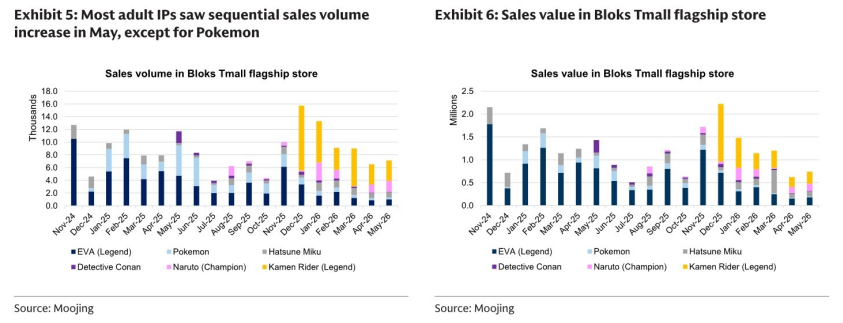
图4. 泡泡玛特美国信用卡销售增速放缓及降幅收窄
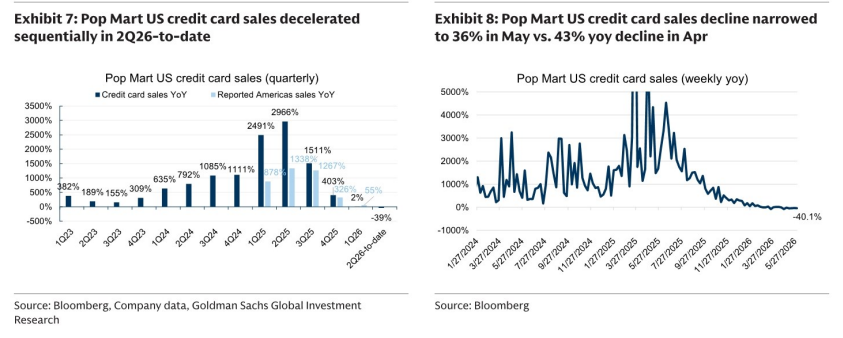
图5. 美国市场Labubu毛绒玩具折扣及谷歌搜索指数企稳
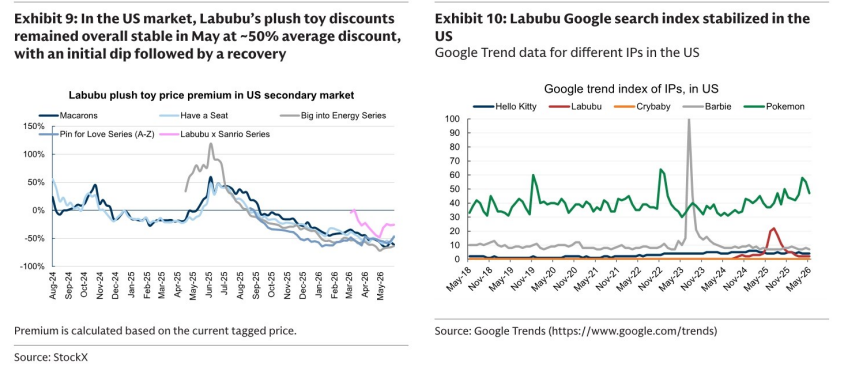
图6. Labubu谷歌搜索指数相对稳定及5月搜索指数大体平稳
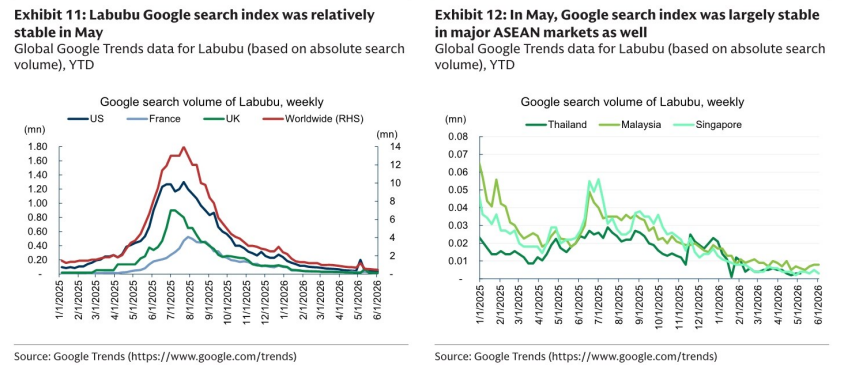
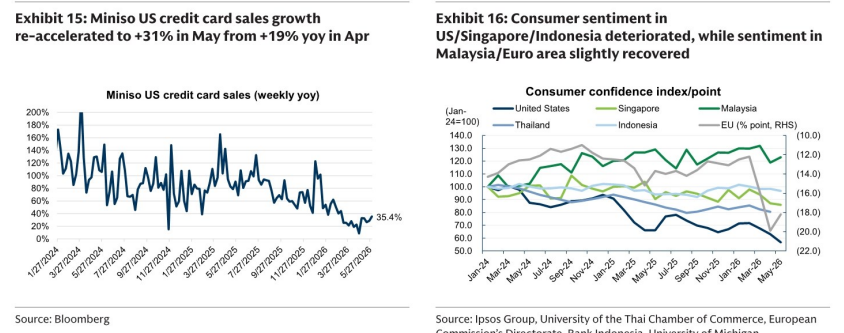
图7. 泡泡玛特APP美国/东南亚月活用户回升及名创优品美国信用卡销售增长
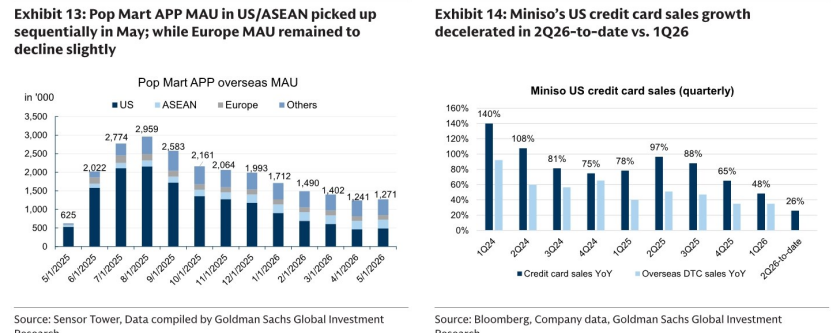
图8. 名创优品美国信用卡销售增长及消费者情绪