中信建投 溯联股份(301397)立足车载流体优势,掘金液冷全新赛道
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
中信建投维持溯联股份“买入”评级,预计2026-2028年归母净利润1.01、1.50、2.02亿元。 公司深耕汽车尼龙管二十余年,2025年实现营收14.36亿元(同比+15.61%)、归母净利润1.41亿元(同比+15.42%),其中汽车流体管路总成占比84.88%;2026年上半年受乘用车刺激政策退坡和原材料涨价影响,营收同比下降7.13%至6.21亿元、归母净利润同比下降48.35%至0.35亿元。 报告预计2026年中国乘用车尼龙管路总成市场约146.2亿元、2028年达158.9亿元,公司凭溧阳、芜湖等新工厂开拓客户提升份额,2025年前五大客户收入占比约64%。 公司依托与汽车热管理同源的技术切入储能与算力液冷,子公司溯联智控提供UQD、管路、液冷板、分集水器,截至2026H1已具备20万片液冷板和1万件分集水器产能。 行业层面,2025年中国智能算力规模达1037.3 EFLOPS(+43%)、2026年预计1460.3 EFLOPS(+41%),2026年中国液冷数据中心市场规模有望达232.5亿元(+45.5%)、2028年达470.4亿元。 公司拟以1.14亿元收购华汇实业60%股权切入电子水泵,对应整体估值约1.90亿元、约为2025年净利润的10倍,低于可比公司飞龙股份/大元泵业/湘油泵96.78/81.60/88.48倍参考市盈率,收购完成后向液冷总成供应商转型。 风险包括汽车行业景气度下行、技术迭代、竞争加剧及储能、AI液冷业务拓展不及预期。
主要观点
- 维持“买入”评级:公司汽车主业稳中有增,液冷、储能等新业务核心竞争力不断增强,成长性有望初步兑现,预计2026-2028年归母净利润1.01、1.50、2.02亿元
- 2025年公司实现营收14.36亿元、同比+15.61%,归母净利润1.41亿元、同比+15.42%,汽车流体管路总成占比84.88%;2025年新能源汽车流体管路总成销售收入达7.67亿元,新能源业务已成增长主力
- 2026年上半年业绩阶段性承压:营收6.21亿元、同比-7.13%,归母净利润0.35亿元、同比-48.35%,毛利率18.9%、同比-2.78pcts,盈利下降系行业周期波动、价格竞争传导、新项目投产及研发投入加码
- 预计2026年中国乘用车尼龙管路总成市场约146.2亿元、2028年达158.9亿元;新能源乘用车尼龙管2023-2028年复合增速14.7%高于整体的5.9%,2028年新能源市场空间125.2亿元、占比约79%
- 电动化驱动管路量价齐升:冷却管路长度从燃油车约5.5米增至混动约13.5米、纯电约16米,单车尼龙管价值有望从传统燃油车300–500元提升至新能源车800元左右
- 客户、产能与研发协同:2025年前五大客户收入占比合计约64%(比亚迪、长安汽车、赛力斯、宁德时代、上汽通用五菱);截至2026H1在建及筹建项目4个、投资总额合计12.20亿元;2026H1研发费用4641.71万元、同比+26.14%,研发费用率升至7.48%
- 2025年上半年股权激励落地:向10名激励对象授予23万股第一类限制性股票,占总股本0.192%,授予价17.35元/股,公司层面考核要求2025-2027年度净利润较2024年分别增长不低于15%、32%和52%
- 储能市场高速增长:截至2025年底全国新型储能装机13593万千瓦、同比+84.3%;政策预计三年内新增装机超1亿千瓦、2027年底达1.8亿千瓦以上;公司已向宁德时代、中国中车、海博思创、亿纬锂能、采日能源等多家客户批量出货
- 算力爆发驱动液冷渗透:2025年中国智能算力规模1037.3 EFLOPS(+43%)、2026E达1460.3 EFLOPS(+41%)、2028E达2781.9 EFLOPS;2026年中国液冷数据中心市场有望达232.5亿元(+45.5%)、2028年达470.4亿元,其中冷板式2025年占93.5%
- UQD是高弹性环节:以GB200 NVL72为例,单机架液冷价值约83770美元(占整机2.8%),UQD单机柜用量126对、每对70美元、价值约8820美元、占液冷系统价值量10.5%;公司UQD实现60%轻量化与50%成本降低,通过美国UL(国内首家)、欧洲CE和RoHS认证
- 液冷业务产业化落地:2024年11月成立子公司溯联智控,截至2026H1已具备20万片液冷板和1万件分集水器产能;惠州工厂2026年7、8月后产线磨合到位,开始承接新品开发任务并逐渐获得订单量产
- 拟1.14亿元收购华汇实业60%股权切入电子水泵,对应整体估值约1.90亿元、约为2025年净利润的10倍(华汇对应PE 10.10),低于飞龙股份96.78/大元泵业81.60/湘油泵88.48倍参考市盈率,构建覆盖“流体输送-流量调节-温度控制”全链路闭环热管理能力
论述逻辑
- 公司深耕汽车尼龙管二十余年并绑定比亚迪、长安、赛力斯、宁德时代等头部客户 → 溧阳、芜湖等新工厂陆续投产,支撑其在2026E约146.2亿元、2028E约158.9亿元的乘用车尼龙管市场中的份额提升,提供稳定现金流 → 储能与算力中心热管理和汽车热管理技术高度相关,储能装机(2025年底13593万千瓦、+84.3%)与智能算力(2026E 1460.3 EFLOPS、+41%)高增共同催生液冷需求(2026E液冷数据中心市场232.5亿元、+45.5%) → 公司依托溯联智控提供UQD、液冷板、分集水器等核心产品,并拟以1.14亿元收购华汇实业60%股权补齐电子泵能力 → 实现液冷核心产品自研自制、向液冷总成/整体解决方案供应商转型 → 汽车主业稳中有增叠加新业务竞争力增强,成长性有望初步兑现 → 预计2026-2028年归母净利润1.01、1.50、2.02亿元,维持“买入”评级。
关键展望
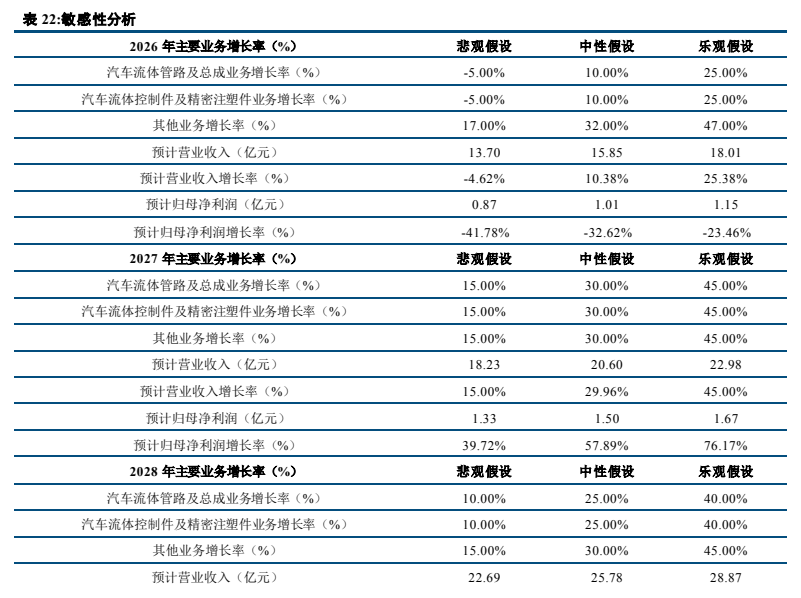
- 盈利预测:2026-2028年营业收入1584.82/2060.27/2577.50百万元(+10.39%/+29.96%/+25.11%),归母净利润101.27/149.87/202.15百万元(-28.39%/+47.99%/+34.89%),对应P/E 46.47/31.40/23.28倍
- 华汇实业并表时间窗口:若9月底前完成工商变更程序,将并表华汇实业Q4收入及利润
- 股权激励考核目标:2025年至2027年度净利润较2024年分别增长不低于15%、32%和52%,限售期分别为12/24/36个月
- 储能政策目标:三年内全国新增装机容量超过1亿千瓦,2027年底达到1.8亿千瓦以上,带动项目直接投资约2500亿元
- 液冷市场预测:2027-2028年中国液冷数据中心市场保持40%以上增速,2028年达470.4亿元
- 在建项目投产节奏:截至2026H1,重庆江北、芜湖及柳州项目工程进度分别为11.54%、10.2%、7.37%,智能算力液冷研发中心处于开工前准备阶段
- 风险提示:汽车行业景气度下行、行业技术迭代、行业竞争加剧、储能及AI液冷业务拓展不及预期
推荐标的
- 溯联股份(301397.SZ):维持“买入”评级,报告发布时股价23.33元,12月最高/最低价35.66/20.49元,总市值47.17亿元;核心逻辑为尼龙管份额提升提供稳定现金流+液冷、储能第二曲线增强竞争力
- 华汇实业:拟收购标的,公司拟以1.14亿元超募资金取得其60%股权,切入电子水泵赛道(华汇2025年新能源乘用车电子水泵份额5.08%),产品体系与公司在汽车、电池储能、液冷服务器领域显著互补
- 可比公司(报告提及、未给评级):乘用车尼龙管可比包括凌云股份(600480.SH,旗下亚大汽车)、标榜股份(301181.SZ)、川环科技(300547.SZ)、鹏翎股份(300375.SZ);电子泵同业参考飞龙股份(002536.SZ)、大元泵业(603757.SH)、湘油泵(603319.SH)
关键图表
图1. 溯联股份发展历程
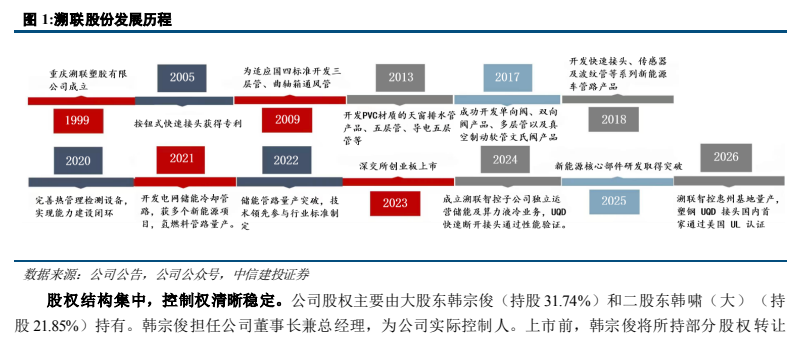
图2. 表 2: 溯联股份高级管理层
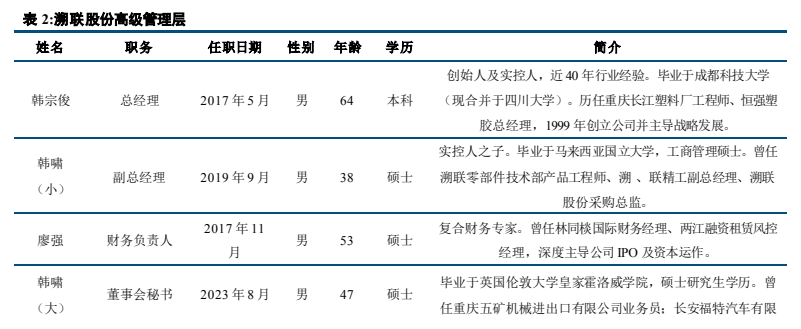
图3. 表 6: 淹 联 股份 工厂 情况 公司 名 称 地 点 主要 业务 重庆 联 汽车 件 有 限 公司 . 生产 、 销 售 汽车 件 〈 不 含 发 动机 ) 、 摩 托 车 件 〈 不 发动机)
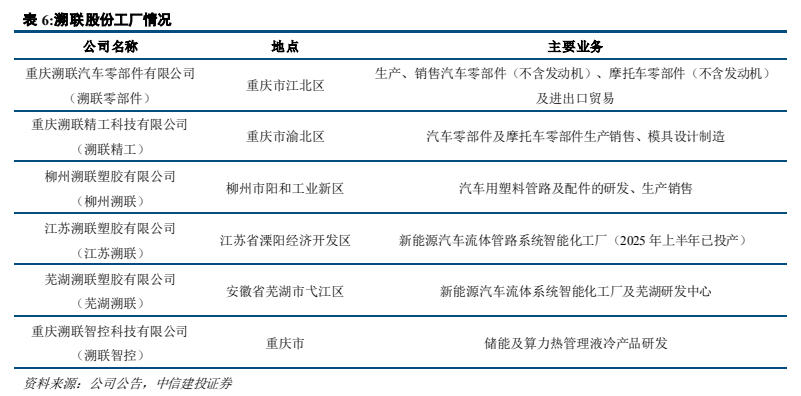
图4. 溯联股份毛利率与净利率
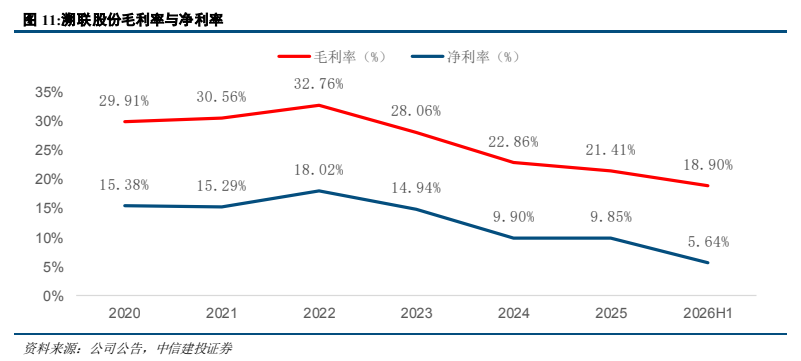
图5. 新能源车与传统车热管理管路结构对比图
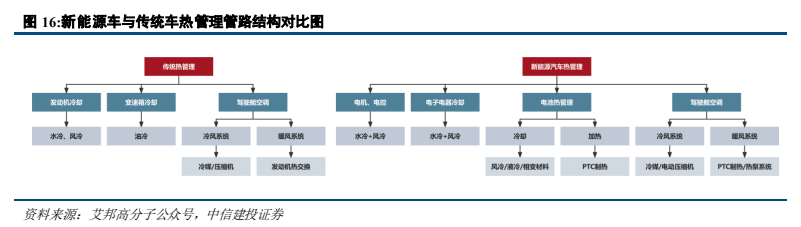
图6. 表 10: 截至 2026H1 在建及筹建项目
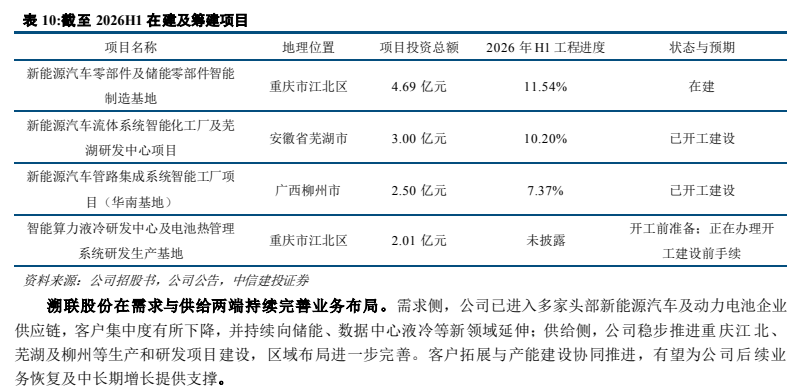
图7. 汽车热管理与算力中心热管理技术相似度
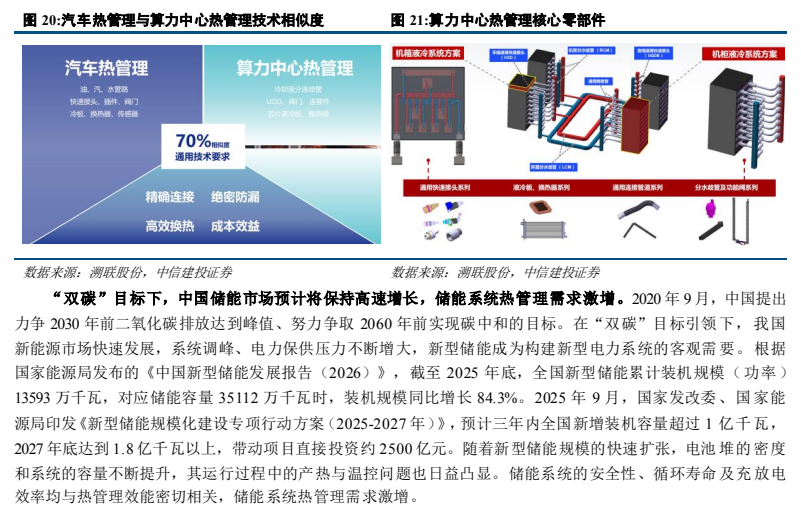
图8. 2023-2028E 中国液冷数据中心市场规模(亿元)及增长
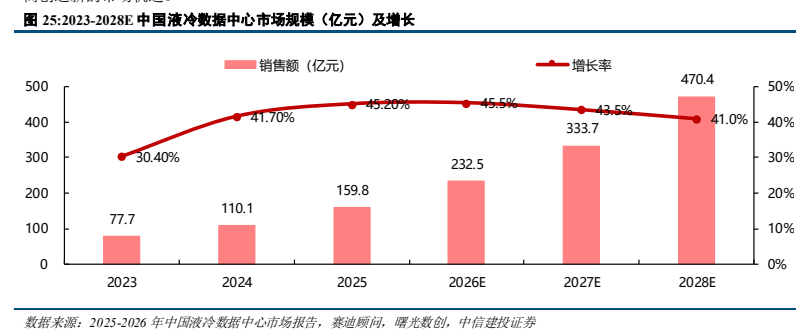
图9. 表 14: 溯联股份液冷领域新研发产品
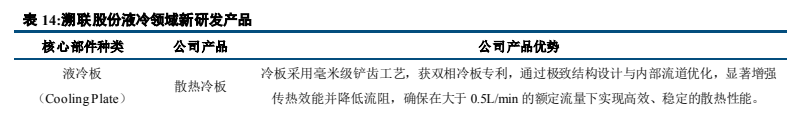
图10. 溯联股份储能领域客户持续拓展
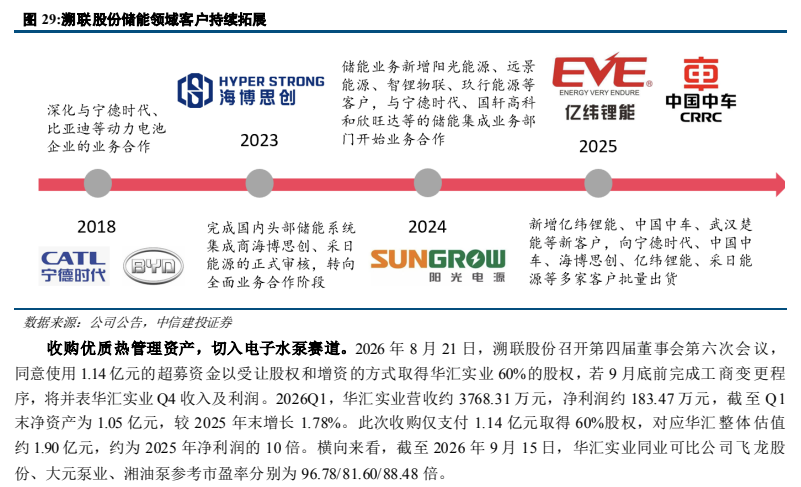
图11. 表 19: 2023 年-2025 年新能源乘用车电子水泵市场格局
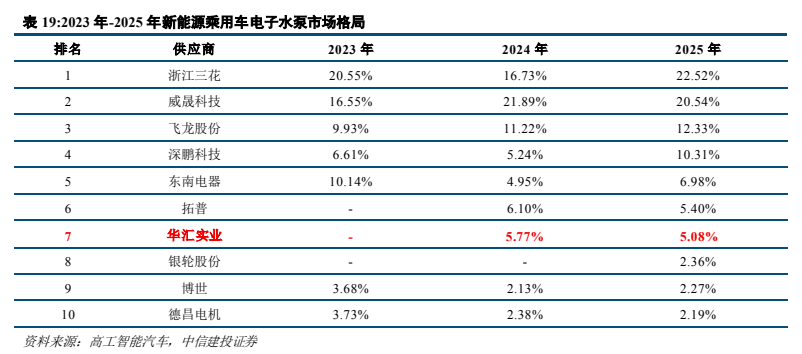
图12. 表 22: 敏感性分析