瑞银:中国基础设施2025年回顾与2026/2027年展望
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
瑞银预测中国基础设施固定资产投资(FAI)增速在2026/2027年将放缓至中个位数。2025年整体基础设施FAI同比下降1%,但公用事业FAI增长9%。2026年整体FAI增速预计为5%,2027年降至3%。剔除公用事业后,2025年基础设施FAI下降5%,2026年预计增长5%,2027年增长1%。公用事业FAI在2026年预计增长4%,2027年增长9%;交通FAI在2026年预计增长11%,2027年增长3%;水利FAI在2026年预计增长4%,2027年增长2%;环境FAI在2026年预计增长4%,2027年增长2%;公共设施FAI在2026年预计下降5%,2027年下降5%;电信和互联网FAI在2026年预计增长12%,2027年增长12%。增量FAI方面,2026年公用事业贡献最大(24%),交通(33%)和电信(10%)次之;2027年公用事业占比升至46%,交通16%,电信10%。
主要观点
- 瑞银预测中国基础设施FAI增速在2026/2027年将放缓至中个位数,2026年整体增速5%,2027年3%。
- 2025年整体基础设施FAI同比下降1%,但公用事业FAI增长9%,表现突出。
- 剔除公用事业后,2025年基础设施FAI下降5%,显示其他板块疲软。
- 公用事业FAI在2026年预计增长4%,2027年加速至9%,成为主要增长动力。
- 交通FAI在2026年预计增长11%,但2027年放缓至3%。
- 水利FAI在2026年预计增长4%,2027年放缓至2%。
- 环境FAI在2026年预计增长4%,2027年放缓至2%。
- 公共设施FAI持续萎缩,2026年预计下降5%,2027年同样下降5%。
- 电信和互联网FAI保持稳健,2026年和2027年均预计增长12%。
- 增量FAI显示公用事业占比从2025年的35%升至2026年的24%(原文如此,可能为占比变化),2027年进一步升至46%。
- 塔吊租赁费率仍处于底部,水泥产量在2026年3月同比下降7%。
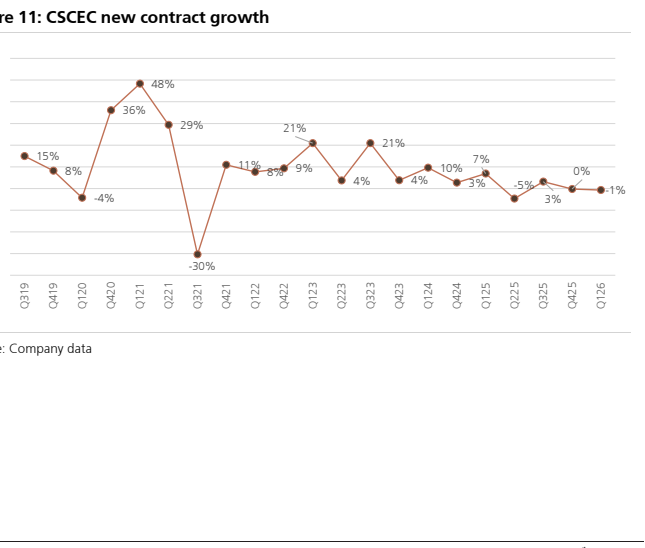
- 主要建筑企业新签合同增长波动较大,CRCC在2026年第一季度新签合同增长1%,CRG下降40%,CCCC增长95%,CSCEC增长48%。
论述逻辑
瑞银基于对基础设施各细分行业固定资产投资(FAI)的底部-up分析,结合2025年实际数据和2026年前期指标(如塔吊租赁费率、水泥产量),预测未来两年增速。2025年整体FAI下降1%,但公用事业逆势增长9%,显示电力等投资强劲。2026年预计整体FAI回升至5%,主要由公用事业和交通驱动;2027年增速放缓至3%,公用事业继续支撑但交通放缓。公共设施持续萎缩,电信保持稳定。增量FAI结构显示公用事业占比逐步提升,反映能源转型投资持续。领先指标如塔吊租赁费率处于低位、水泥产量同比下降7%,表明建筑活动仍疲弱,但新签合同数据(如CCCC增长95%)暗示未来项目储备可能改善。
关键展望
报告未明确给出未来验证点或时间窗口,但基于2025年数据和2026年前期指标(塔吊租赁费率底部、水泥产量下降7%)判断,基础设施投资增速将放缓至中个位数。风险包括公共设施持续萎缩、建筑企业新签合同波动(如CRG下降40%)。
推荐标的
报告未明确给出推荐标的。
关键图表
图1. 水利、环境和公共设施固定资产投资
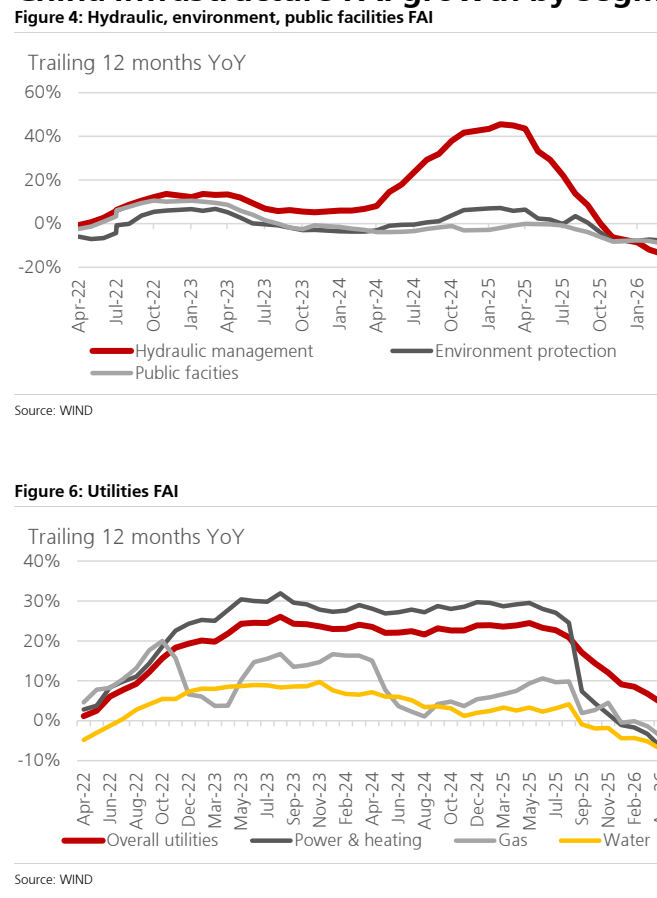
图2. 交通运输固定资产投资
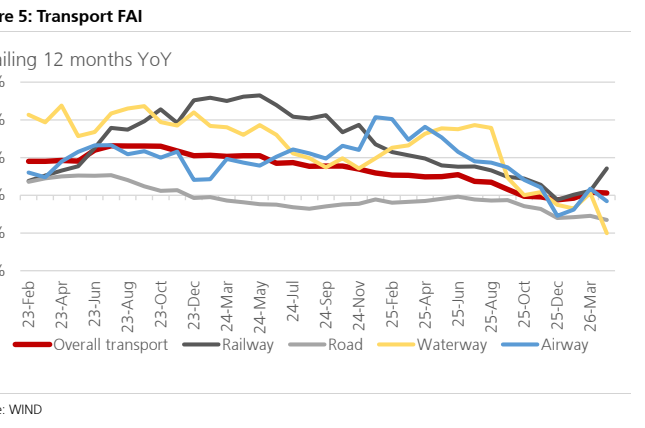
图3. 公用事业固定资产投资
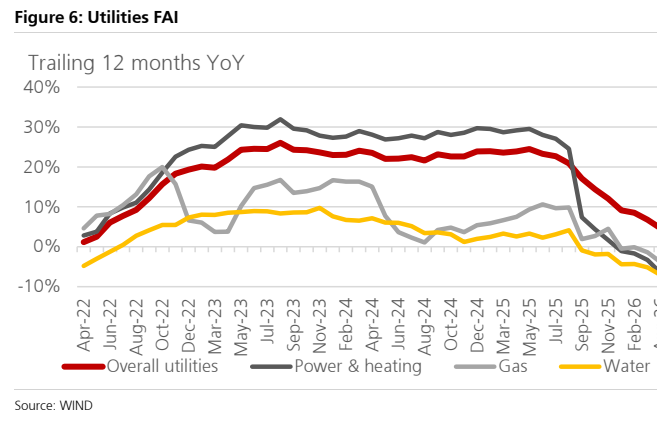
图4. 基础设施固定资产投资总额
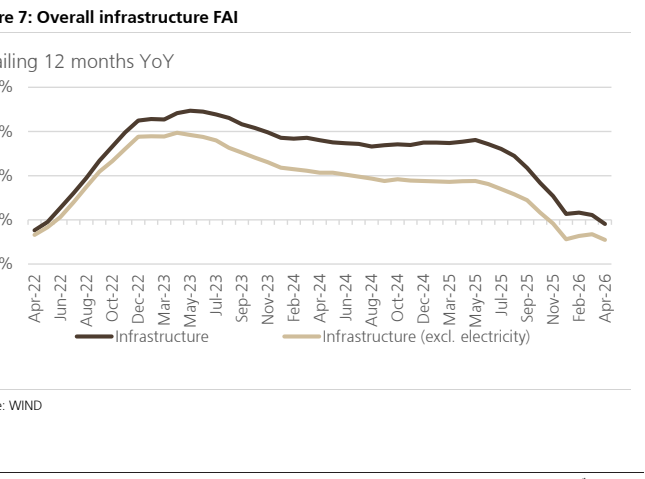
图5. 中国交建新签合同额增长
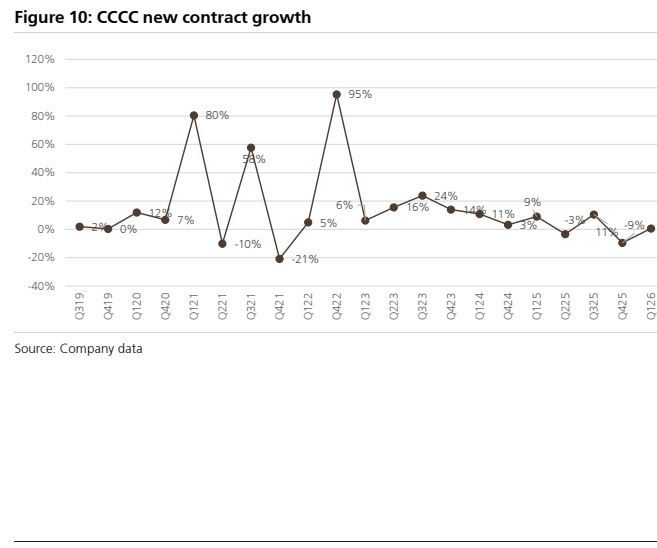
图6. 中国建筑新签合同额增长