野村:亚洲洞察:中国:信贷增速放缓至历史新低
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
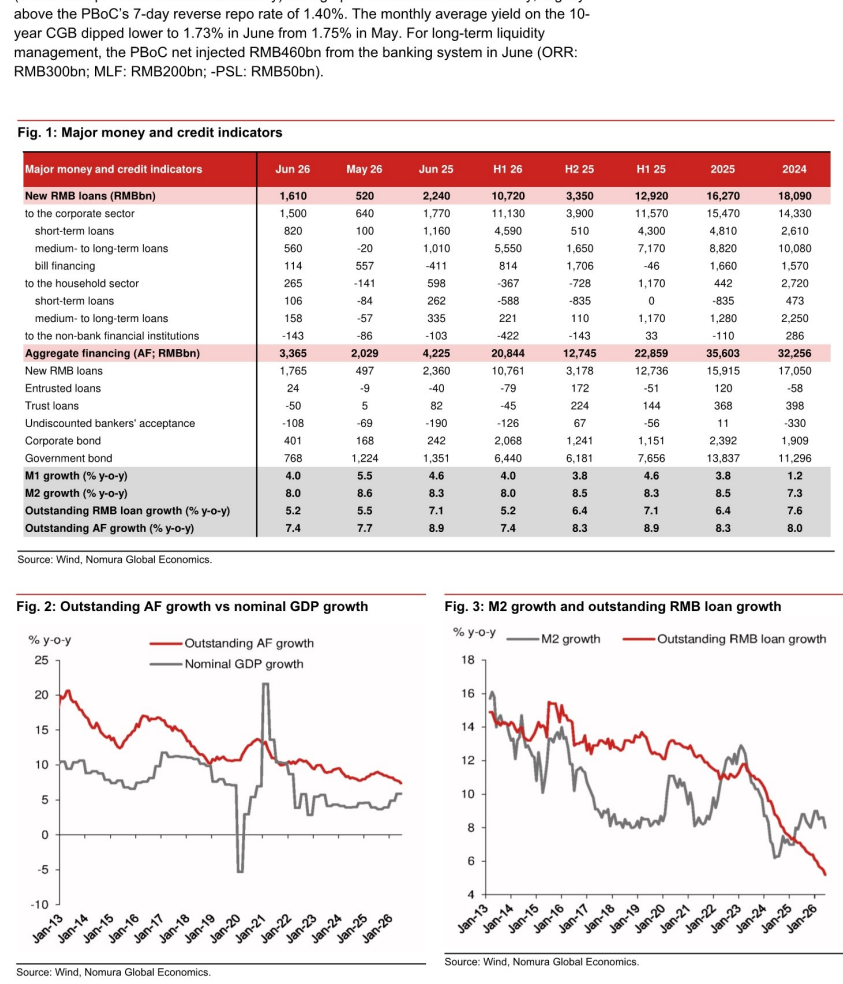
野村报告指出,2026年6月中国新增社融低于预期,存量社融增速降至7.4%的历史新低(5月为7.7%)。新增人民币贷款同样疲弱,存量贷款增速降至5.2%的新低。信贷放缓反映国内需求疲软,房地产行业持续下滑,二季度GDP增速降至4.3%。报告认为,尽管AI领域繁荣,但北京最终可能被迫加大政策力度清理房地产行业问题。预计下半年政府债券融资将回升,但政策规模可能有限。央行官员将信贷增速放缓定性为“新常态”,野村维持今年不降准不降息的判断。
主要观点
- 6月新增社融3,365亿元,低于市场预期的3,724亿元和野村预期的3,477亿元,也低于2025年6月的4,225亿元。
- 存量社融增速从5月的7.7%降至7.4%,为有记录以来最低。
- 6月新增人民币贷款1,610亿元,低于市场预期的1,950亿元,接近野村预期的1,647亿元,为九年来最低的6月读数。
- 存量人民币贷款增速从5月的5.5%降至5.2%,同样创历史新低。
- 企业贷款显著下降:新增企业贷款从2025年6月的2,240亿元降至1,500亿元,其中短期和中长期贷款均下滑。
- 票据融资(企业贷款需求的逆指标)从5月的-411亿元升至114亿元,显示企业贷款需求更弱。
- 住户贷款从2025年6月的598亿元降至265亿元,短期和中长期贷款均下降,反映住户持续去杠杆。
- 住户存款增速放缓:6月新增住户存款1.95万亿元,低于2025年同期的2.47万亿元。
- M2增速从5月的8.6%降至8.0%,M1增速从5.5%降至4.0%。
- 报告认为,AI繁荣无法治愈中国经济困境,北京可能最终被迫大幅加码政策以清理房地产行业。
- 野村维持今年不降准不降息的判断,近期原油价格反弹进一步削弱了货币宽松的条件。
论述逻辑
6月信贷数据全面走弱 → 社融和贷款增速均创历史新低 → 反映国内需求疲软和房地产持续下滑 → 二季度GDP增速降至4.3% → 尽管AI领域繁荣,但不足以抵消房地产拖累 → 北京可能被迫加大政策力度 → 但政策规模受限(传统货币政策空间有限、短期政策有副作用、财政支出顾虑) → 预计下半年政府债券融资回升以支撑信贷扩张 → 央行将信贷放缓定性为“新常态” → 野村维持不降准不降息。
关键展望
- 报告预计下半年政府债券融资将回升,基于2026年两会批准的净新增政府债券额度11.59万亿元和地方政府债务置换计划年度额度2万亿元,若全年额度用尽,下半年可额外支持7,150亿元净政府债券融资。
- 野村维持今年不降准不降息的判断。
- 7月13日总理李强要求“加强逆周期调节”,预计7月底政治局会议将启动新一轮支持措施,但规模可能有限。
- 报告未明确给出未来时间窗口或价格目标。
推荐标的
报告未明确给出推荐标的。
关键图表
图1. 图表