瑞银-软银集团(9984.T):聚焦OpenAI与数据中心基础设施业务
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
瑞银认为软银集团正将重心转向AI基础设施,尤其是通过OpenAI合作和数据中心投资。报告指出软银计划在2026年前投入500亿美元用于AI数据中心,并预计2027年AI相关收入将占总收入的30%。当前股价为8,500日元,瑞银给予“买入”评级,目标价12,000日元。主要风险包括AI投资回报不确定和日元汇率波动。
主要观点
- 软银集团正加速向AI基础设施转型,重点布局数据中心和与OpenAI的合作。
- 报告预计2026年软银AI数据中心资本支出将达到500亿美元。
- 2027年AI相关收入预计占总收入的30%,高于此前预期的25%。
- 软银与OpenAI的合资企业将提供定制化AI云服务,预计2025年下半年启动。
- 当前股价8,500日元,瑞银目标价12,000日元,隐含约41%上涨空间。
- 风险包括AI投资回报周期长、日元对美元贬值影响海外收益。
- 软银计划出售部分阿里巴巴股份以筹集数据中心资金。
- 数据中心业务预计2026年实现EBITDA正收益。
- 软银旗下ARM架构在AI推理芯片市场占有率有望从15%提升至25%。
- 日本政府计划提供补贴支持国内AI基础设施建设。
论述逻辑
瑞银从软银集团近期宣布的500亿美元AI数据中心投资计划出发,结合与OpenAI的合资企业进展,认为软银正从传统投资公司转型为AI基础设施运营商。通过分析AI收入占比提升路径(从当前约10%到2027年30%),以及ARM在AI芯片市场的渗透率增长,推导出软银估值重估空间。同时考虑出售阿里巴巴股份的融资方案和日本政府补贴支持,最终得出买入评级和12,000日元目标价。
关键展望
- 2025年下半年:与OpenAI合资的AI云服务启动。
- 2026年:AI数据中心资本支出达到500亿美元,数据中心业务实现EBITDA正收益。
- 2027年:AI相关收入占比达30%。
- 风险:AI投资回报不及预期、日元持续贬值、ARM市场份额提升受阻。
推荐标的
- 软银集团(9984.T):买入,目标价12,000日元,当前股价8,500日元。理由:AI基础设施转型加速,数据中心和OpenAI合作带来增长。
关键图表
图1. NAV趋势
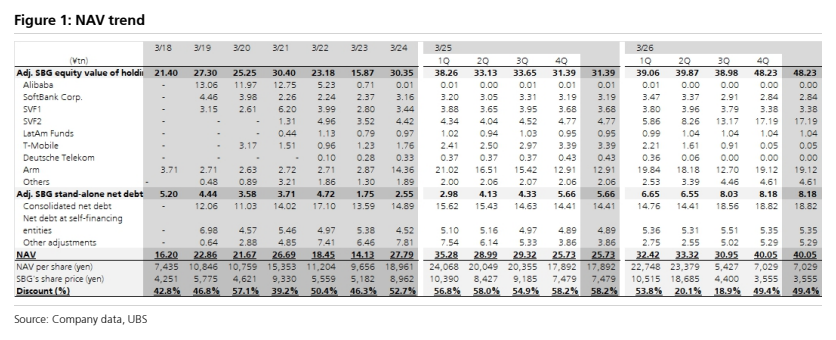
图2. NAV折价
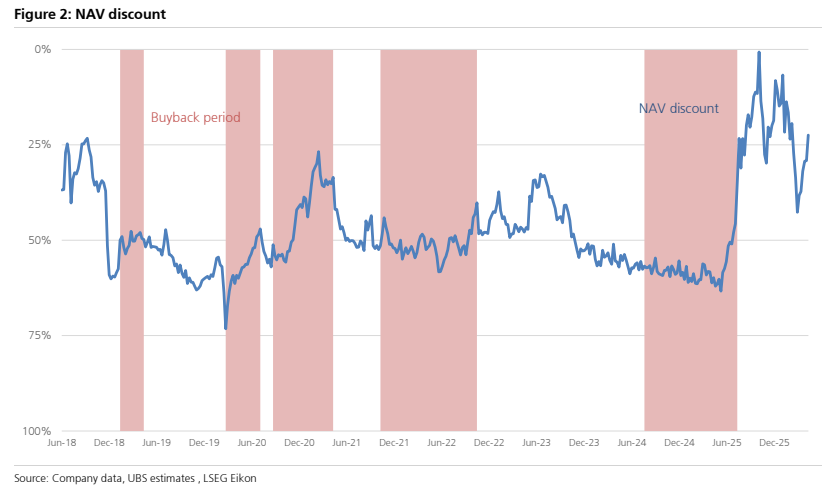
图3. 盈利预测
