汇丰 联合利华(ULVR LN):持有:三季度料无虞,但远期忧虑难消
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
汇丰维持联合利华持有评级,目标价维持5,000p(前值5,000p),较2026年9月24日收盘价4,708p隐含+6.2%上行空间,并预计未来数月股价区间震荡。 报告预计10月28日公布的三季度有机销售增长4.7%(一致预期4.5%),其中销量增速自二季度5.5%的异常高位放缓至2.4%(一致预期2.2%),价格回升至2.3%(一致预期2.3%);分区域看三季度亚洲6.3%、美洲5.2%、欧洲0.0%,分品类看Home Care 6.7%、Personal Care 6.0%、Beauty & Wellbeing 5.2%、Nutrition 0.9%。 尽管三个季度过后2026年全年业绩已基本可知(全年有机增长预测4.8%不变),但与McCormick交易仍处英国CMA第一阶段审批,税负漏损与stranded overheads水平及消化时间表缺乏可见度,叠加能源价格通胀与临近的厄尔尼诺,2027年独立HPC盈利图景不明。 汇丰仅作汇率相关的微调:2026e调整后稀释EPS由3.21微降至3.20(-0.1%),2027e维持3.50,2028e由3.64微降至3.63。 估值基于风险调整DCF(WACC 7.3%、长期税率26.0%、永续增长2.0%),维持5,000p目标价,认为分拆后财务可见度不足与2027年交易环境不确定性将限制股价进展。
主要观点
- 维持持有评级与5,000p目标价(前值同为5,000p),较2026年9月24日股价4,708p隐含+6.2%空间,预计未来数月股价区间震荡。
- 三季度(10月28日公布)有机销售增长预计4.7%(一致预期4.5%),含M&A与FX的总量增长4.5%低于一致预期的5.1%。
- 二季度5.5%异常强劲量增后,三季度销量增速预计放缓至2.4%(一致预期2.2%),价格回升至2.3%(一致预期2.3%),主因阶段性因素逆转、基数效应与弹性效应,以及世界杯促销效应消退。
- 分区域三季度有机增长:亚洲6.3%(一致预期6.4%)、美洲5.2%(一致预期4.5%)、欧洲0.0%(一致预期0.3%);2026全年预测亚洲7.1%、美洲4.7%、欧洲-0.3%、集团4.8%。
- 分品类三季度预测:Home Care 6.7%(一致预期6.2%)、Personal Care 6.0%(一致预期5.2%)、Beauty & Wellbeing 5.2%(一致预期5.0%)、Nutrition 0.9%(一致预期1.5%)。
- 与McCormick交易审批仍在早期:英国CMA处于第一阶段,联合利华已先行将Colman's Mustard挂牌出售以助获批;汇丰预计还会有进一步调查,但公司仍有信心2027年二季度获批。
- 分拆后财务可见度不足:税负漏损、stranded overheads水平及消化时间表均不明朗,使2027年独立HPC盈利图景不够清晰。
- 2026全年业绩大多已知,但2026年收官前仍有诸多变数:能源价格通胀与临近的厄尔尼诺尚待消化;对消费者信心与通胀(消费者及FMCG公司自身)的影响目前判断可管理,但形势仍在变化。
- 预测仅作小幅汇率相关调整:2026e调整后稀释EPS由3.21微降至3.20(-0.1%),2027e维持3.50,2028e由3.64微降至3.63;2026e全年有机增长4.8%、量增3.3%、价格1.6%均不变。
- 估值基于风险调整DCF:WACC 7.3%(股本成本7.9%、无风险利率4.25%、地区暴露加权ERP 5.2%、beta 0.75外加0.05反映Foods分拆执行风险、债务成本3.0%、长期债务/资本比15%),长期税率26.0%、永续增长2.0%;目标价隐含6.2%上行。
- 股价年初至今小幅下跌而EPS预估几乎未动,汇丰认为这一去估值并不完全由基本面表现支撑,但在未来一年需应对的一系列问题面前,股价也难有大的进展。
- 估值与财务参考:2026e HSBC EPS 3.20(PE 17.1x)、股息率4.0%、EV/EBITDA 11.7x,2027e PE降至15.6x;52周股价区间4,078-5,472p(现价4,708p)。
论述逻辑
- Q2量增5.5%异常强劲 → 阶段性因素逆转、基数效应与弹性效应下,Q3销量增速回落至2.4%、价格回升至2.3% → Q3有机增长4.7%(一致预期4.5%)、总量增长4.5%(一致预期5.1%)→ 但三个季度过后2026年业绩大多已知,市场焦点转向2027年 → 与McCormick交易尚处CMA第一阶段、税负漏损与stranded overheads不可见 + 能源价格通胀与El Niño待消化 → 2027年独立HPC盈利图景不清、交易环境缺乏可见度 → 尽管去估值不完全合理,股价难有大的进展 → 维持持有评级与5,000p DCF目标价,预计未来数月区间震荡。
关键展望
- 三季度业绩于2026年10月28日公布,验证点为4.7%有机增长、2.4%量增与2.3%价格。
- 分拆审批:CMA第一阶段进行中,汇丰预计会有进一步调查,公司目标2027年二季度获批;税负漏损与stranded overheads的可见度是关键变量。
- Foods分拆后财务可见度不足与2027年交易环境被视为限制股价进展的因素,报告预计未来数月股价区间震荡。
- 上行风险:管理层变革计划带来超预期销售增长与利润率扩张、特定市场(尤其亚洲)宏观复苏、原材料价格有利变动、有利并购;下行风险:品类普遍放缓、竞争加剧导致定价压力、原材料涨价、产品质量或安全问题、涉及稀释性股权发行的价值毁灭型并购、Foods分拆执行挑战。
推荐标的
- 联合利华 Unilever (ULVR LN):维持持有(Hold),目标价5,000p(前值5,000p,DCF推导),现价4,708p(截至2026年9月24日),隐含+6.2%空间;理由:Q3业绩料稳健,但分拆相关未知数与2027年需求担忧限制股价。
- 报告提及McCormick为联合利华交易的审批对手方(Colman's Mustard已先行出售以助获批),但未对McCormick给出评级或目标价。
关键图表
图1. <x) usec 2026年9月28日
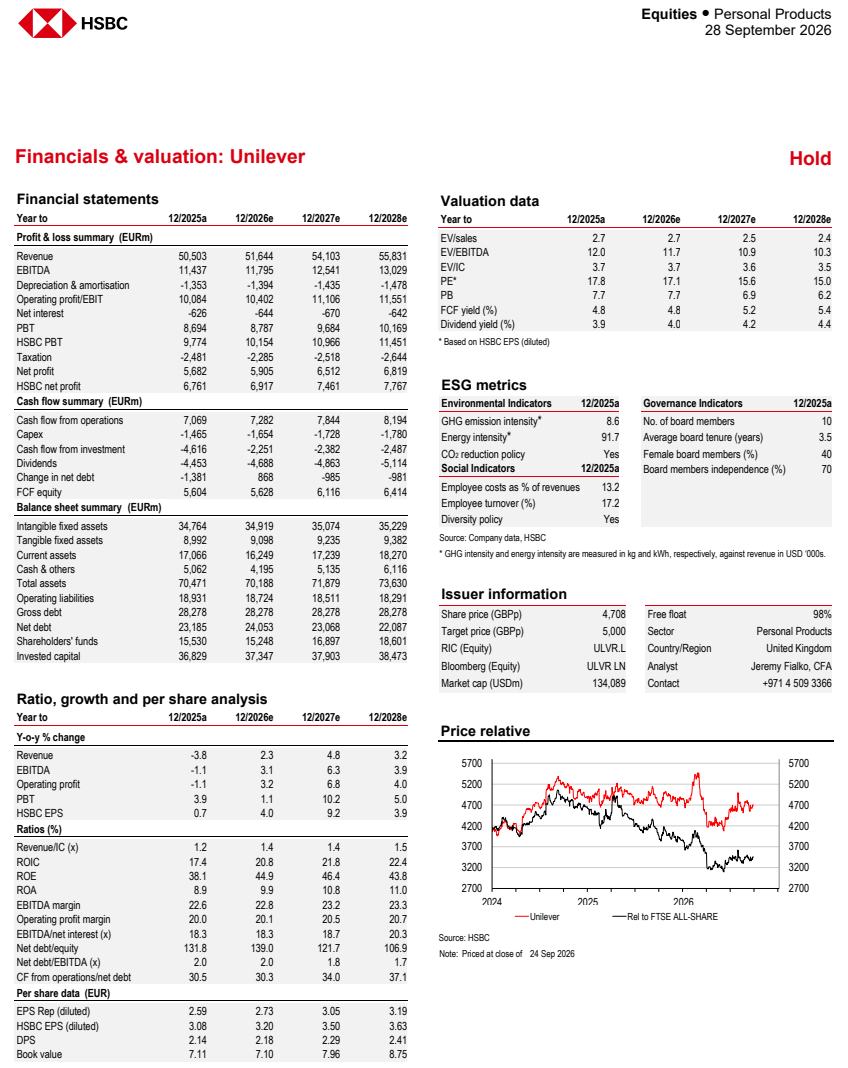
图2. <p 汇丰 2026年9月28日