瑞银 美国生物技术幻灯片生物技术现状:第三季度放缓,但基本面保持不变
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
瑞银这份50页美国生物科技图表集认为,过去一个季度行业在更紧缩的货币政策与并购放缓的逆风下保持韧性,板块并未处于泡沫,维持建设性观点并看好到2026年底(YE26)和2027年的进一步上行空间。 美联储9月加息25bps、市场对年底前再加息隐含80-90%概率,但XBI在三季度一度触及约$170后回落至150美元中段、全季基本收平,报告认为进一步加息的影响大部分已被定价;2025年4月至2026年9月约110%的涨幅是生物科技史上最大反弹之一。 IPO市场是报告的核心晴雨表:年初至今22宗生物科技IPO,全年交易额有望达约$10B、逼近2020/21年$14-15B的峰值,约80%的2026年IPO携带II/III期资产上市,平均回报约40%、约70%公司股价高于发行价,是过去五六年最佳的IPO班级之一;YTD平均/中位数发行规模已超$300M+(此前约$100-200M),私人融资平均每季度$3-4B保持稳健。 并购方面,Q3交易额约$24B,低于Q2约$54B和Q1约$42B,但仍位列过去五六年最强季度,且2026年交易笔数已超2025全年、药企仍面临约$400B的LOE缺口,报告不认为放缓是结构性的。 风险方面提示更高更久的利率、IPO市场过热及中美地缘政治不确定性;2026年中国对外授权活动创纪录,约10笔交易首付超过$300M、合计首付$5,895M。
主要观点
- 核心结论:不认为生物科技已处于泡沫,过去12-18个月的反弹由强基本面支撑(监管阴霾消散、创纪录的并购活动、显著改善的融资环境),维持对板块的建设性观点。
- 利率韧性:美联储9月加息25bps,市场共识隐含2026年底前再加息80-90%的概率,但生物科技在整个加息过程中保持韧性,报告认为进一步加息的预期影响大部分已被定价。
- XBI三季度一度触及约$170,随后回落至150美元中段,全季基本收平;报告以M&A和IPO活动作为衡量行业健康度的关键晴雨表。
- 本轮行情属历史级别:2025年4月至2026年9月约110%的涨幅是生物科技有记录以来最大的反弹之一,可对比2020年3月-2021年2月的+164%。
- IPO总量:年初至今跟踪到22宗生物科技IPO,全年总交易额有望达约$10B,接近2020/21年$14-15B的峰值水平。
- 2026年IPO班级质量更高:约80%携带II/III期资产上市(对比2020-21年多数为I期甚至临床前资产),平均回报约40%、约70%公司股价高于发行价,是过去五六年表现最佳的IPO班级之一。
- 发行规模与私人融资:年初至今平均及中位数IPO规模已超$300M+(此前几年约$100-200M);私人生物科技公司融资保持稳健,平均每季度$3-4B。
- 2024年IPO班级表现分化:18家公司平均回报17%、中位数-28%,MBX(+266%)和CGON(+273%)表现突出,但也有公司较发行价下跌约90%。
- 并购三季度放缓但仍属强劲:交易额约$24B,低于Q2约$54B、Q1约$42B,但仍位列过去五六年最强季度之列;报告不认为这是并购意愿的结构性下滑,药企仍面临约$400B的LOE缺口需要填补。
- 2026年并购动能强劲:总交易笔数已超过2025全年水平,小型/中型与大型交易构成健康。
- 风险提示:更长高利率(生物科技仍是对利率最敏感的板块之一)、IPO市场过热(若大量早期/临床前公司上市将转趋谨慎)、以及政治与地缘政治不确定性(美中紧张局势)。
- 中国对外授权创纪录:2026年观察到创纪录的中国对外授权节奏,约10笔交易首付超过$300M、多于以往任何一年,10笔合计首付$5,895M,涉及诺华、诺和诺德、默沙东、阿斯利康、辉瑞、BMS、礼来、艾伯维、罗氏等。
论述逻辑
- 美联储9月加息25bps、年底前再加息共识隐含80-90%概率 + Q3并购环比降至约$24B(Q2约$54B、Q1约$42B)→ 但XBI在Q3触及~$170后仅回落至mid-$150s、全季基本收平,且IPO年至今22宗/约$10B在途、2026年IPO班级约80%携带II/III期资产、平均回报约40%、约70%高于发行价 → 说明过去12-18个月的上涨并非泡沫,而是由监管阴霾消散、创纪录并购和显著改善的融资环境等基本面驱动,进一步加息的影响大部分已被定价 → 叠加药企仍有约$400B LOE缺口、2026年并购笔数已超2025全年、中国对外授权创纪录(约10笔>$300M首付、合计首付$5,895M),行业资本循环与投资者参与仍在延续 → 维持对板块的建设性观点,看好YE26和2027年的进一步上行空间;主要风险为更高更久的利率、IPO市场过热与中美地缘政治不确定性。
关键展望
- 利率路径:市场共识隐含2026年底前再加息80-90%概率,报告认为大部分已定价,但更紧缩的货币环境仍可能对板块构成逆风。
- 上行窗口:报告维持建设性观点,认为板块有潜力在2026年底(YE26)和2027年进一步上行。
- IPO质量监控:全年IPO总交易额有望达约$10B;若越来越多早期/临床前公司大量进入公开市场,报告将转向更谨慎。
- 并购需求:约$400B的LOE缺口意味着药企仍需继续做交易,报告不认为Q3放缓是结构性的。
- 地缘政治风险:若药企持续加大对中国的授权/收购依赖,可能对美国生物科技构成监管、战略与竞争阻力,并减少国内并购活动和资本回流。
推荐标的
- 报告未明确给出推荐标的:本篇为行业状态幻灯片,未出现个股评级或目标价。文中提及的证券包括行业基准XBI(Q3一度触及~$170、回落至mid-$150s),以及2024年IPO班级中表现突出的CG Oncology(CGON,较IPO价+273%)与MBX Biosciences(MBX,+266%),均为数据引用而非评级推荐。
- 中国对外授权交易涉及的全球药企(数据引用):Novartis(Abogen ABO-2203,首付$575M)、Novo Nordisk(恒瑞HRS-1596,$300M)、Merck(SciBrunch SPR2015,$400M)、AstraZeneca(Dizal Sunvozertinib $600M;CSPC SYH2082 $1,200M)、Pfizer(信达,$650M)、Bristol Myers Squibb(恒瑞,$600M)、Eli Lilly(信达平台,$350M)、AbbVie(荣昌RC148,$650M)、Roche(MediLink YL201,$570M)。
关键图表
图1. 尽管今年中国对外授权活动显著加速,但与全球生物技术并购相比,其交易经济条款仍相对有限。
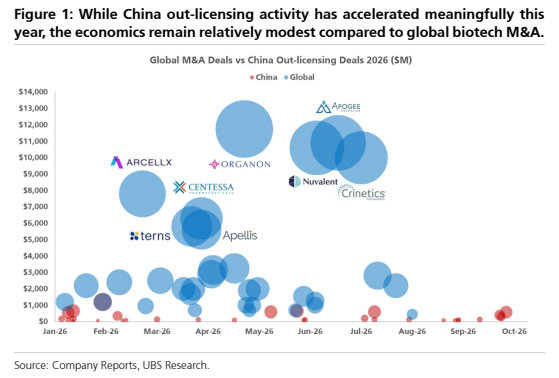
图2. Z 生物技术:资本市场

图3. Z 生物技术:资本市场

图4. Z 生物技术:资本市场
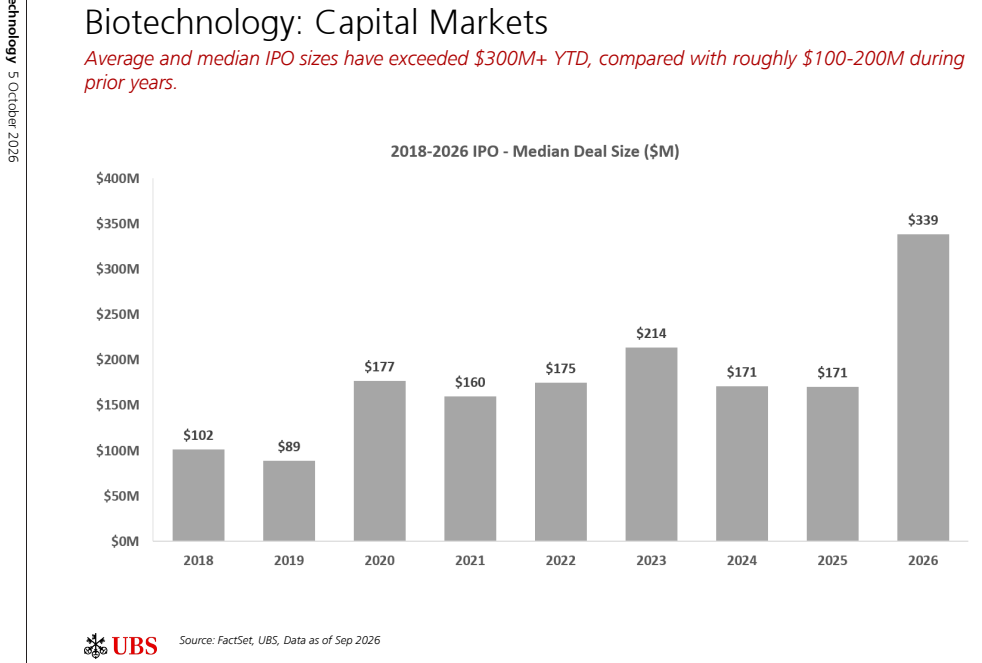
图5. 目录

图6. 目录
