长江证券 化工行业磁电存储:温冷数据存储,替代空间广阔
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
AI时代存储需求系统性扩张,绝大多数数据最终沉淀为温冷数据,归档数据约每3.5年翻倍,预计到2030年温数据的占比有望超过60%,而温冷数据磁存储市场空间预计将达214.3亿美元。 当前温冷存储依赖的机械硬盘被希捷、西部数据、东芝垄断,磁带市场前五大厂商IBM、昆腾、HPE、富士、索尼合计占据70%份额,海外高度垄断且国内供应链近乎空白。 为应对出口断供风险,华为推出内置512GB SSD与72TB磁带及驱动器的磁电存储(MED),以标准7英寸盘体和块存储接口直接插入通用机架实现数据共池。 在性能与成本取舍上,磁电存储将首字节时间压缩至秒级以满足温冷需求,单柜功耗低于2kW(较机械硬盘降低90%),目标总获取成本较传统磁带库再低20%。 分析师维持化工行业“看好”评级,建议重点关注磁带、读头、NAND存储等磁电存储产业链上游材料的投资机遇。
主要观点
- 温冷数据存储容量持续膨胀,传统三层架构正向温冷融合演变。
- 温冷数据磁存储市场到2030年预计突破200亿美元,目前海外垄断特征极为显著。
- 中国磁带存储市场呈现高增速态势,全球份额预计稳步攀升。
- 华为推出磁电存储混合架构,实现磁带数据的主动归档与在线化随机访问。
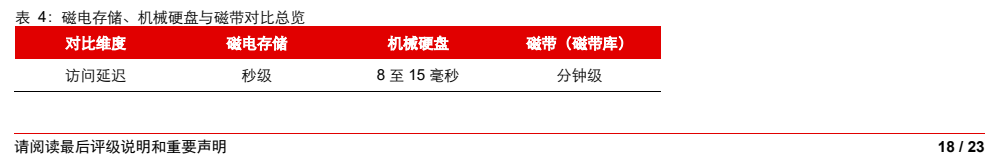
- 通过驱动器内置与预装载设计,磁电存储将访问首字节时间从分钟级压缩至秒级。
- 采用标准7英寸盘体与块存储接口,磁电存储打破传统磁带库孤岛实现数据共池。
- 磁电存储成本优势突出,目标总获取成本较磁带库低20%。
- 单柜功耗低于2kW,较机械硬盘降低90%,兼具低碳排放与持续在线特性。
论述逻辑
- 从AI与政策驱动推导市场痛点:政策列入十五五规划新型存储重点,AI大模型推升温冷数据爆发与温冷边界融合,而磁存储被希捷、西数、IBM等海外巨头完全垄断且国产化极低,催生自主可控替代诉求。
- 从技术架构与多维性能推导替代可行性:华为将SSD与72TB磁带/驱动器合封形成标准块存储设备,在访问延迟做到秒级够用、形态上支持机架混插数据共池、成本比磁带低20%、功耗仅为HDD十分之一,达成性能与成本的最佳平衡。
- 从终端设备落地推导产业链价值迁移:磁电存储重塑温冷存储竞争格局,进而带动上游关键材料与零部件环节的本土化配套投资机会。
关键展望
- 温冷数据磁存储市场总空间预期在2030年达到214.3亿美元,其中温数据HDD达102.8亿美元,冷数据HDD达27.3亿美元,磁带达84.1亿美元。
- 全球数据中心用电压力持续攀升,到2030年电力需求几乎翻倍,低能耗存储成为关键诉求。
- 关键风险因素包括成本控制不及预期、磁电存储发布推迟、磁介质寿命等技术风险以及机械硬盘市场供需与价格大幅波动的冲击。
推荐标的
- 报告未明确给出具体推荐标的,建议关注华为磁电存储产业链上游材料(磁带、读头、NAND存储等单元)的投资机会。
关键图表
图1. 使用磁极表示二进制数据
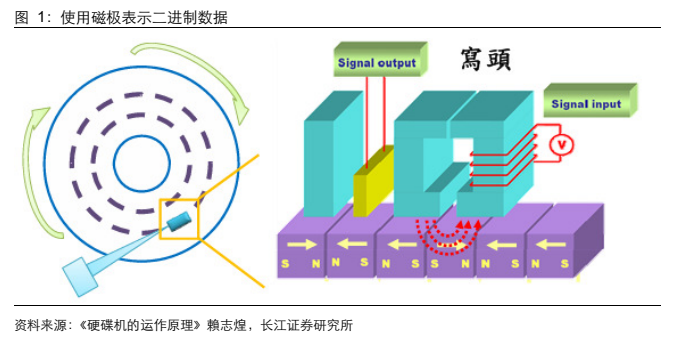
图2. 表 1: 各存储层级存储需求
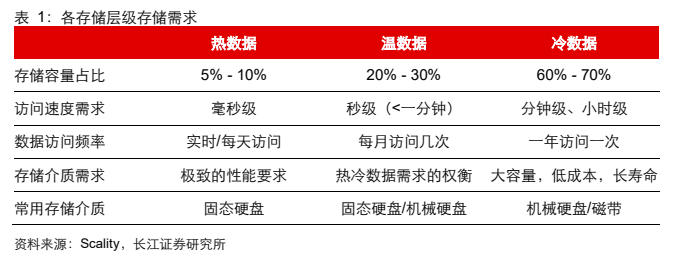
图3. 全球机械硬盘市场格局(2024 年)
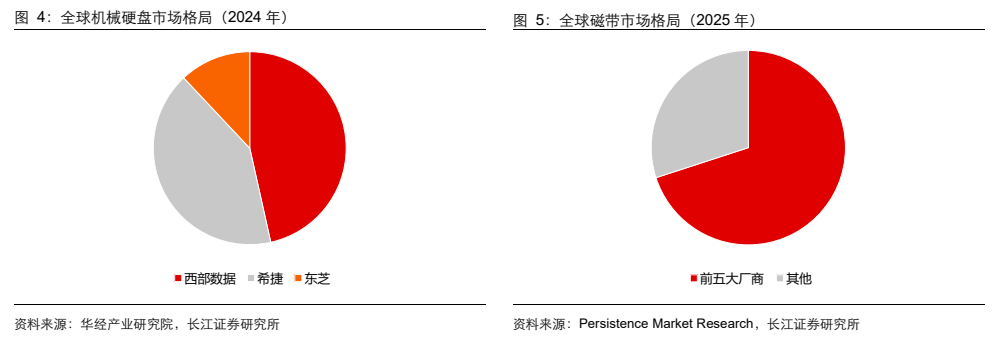
图4. 全球温数据机械硬盘市场规模预测(亿美元)
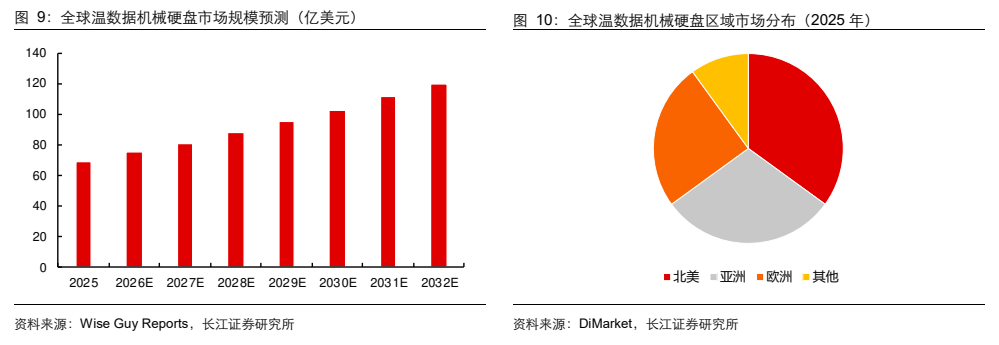
图5. 传统磁带驱动器示意图
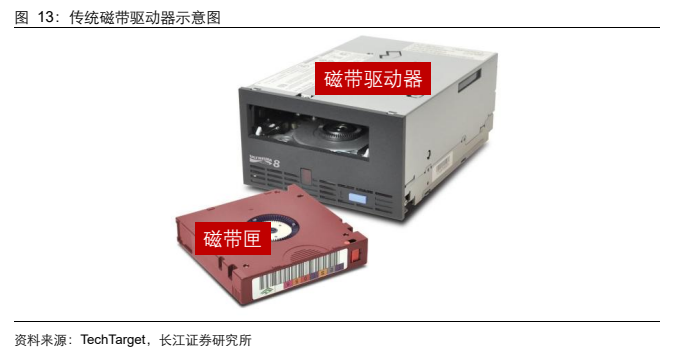
图6. 磁电存储内部结构示意图
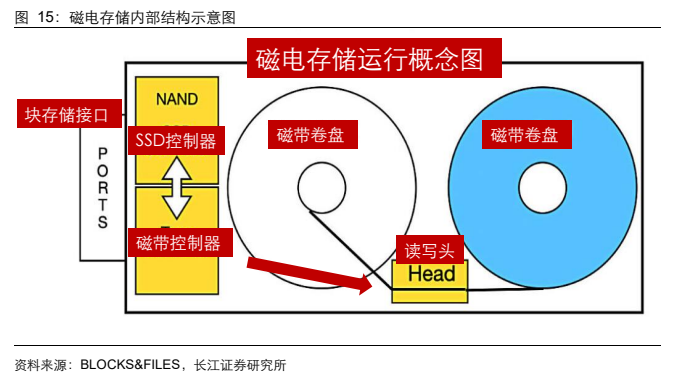
图7. 磁带库读取磁带步骤拆解
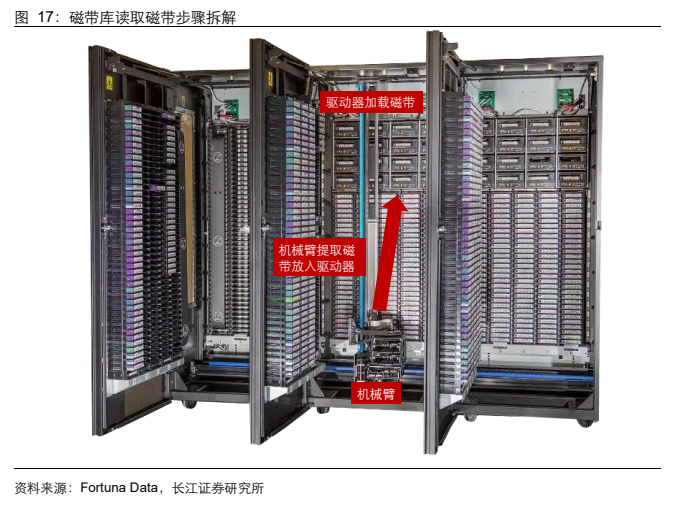
图8. 机械硬盘内部结构图解
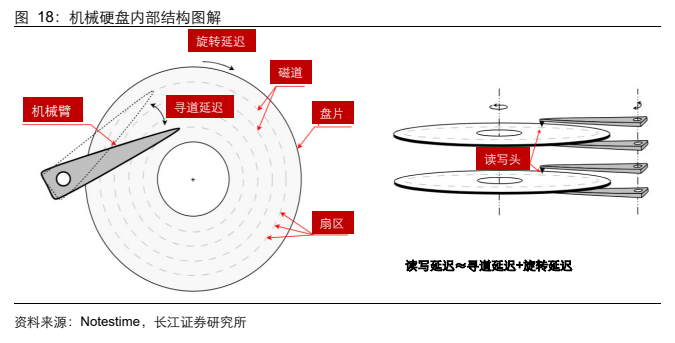
图9. 存储 25PB 数据所需 5 年总获取成本比较(万美元)
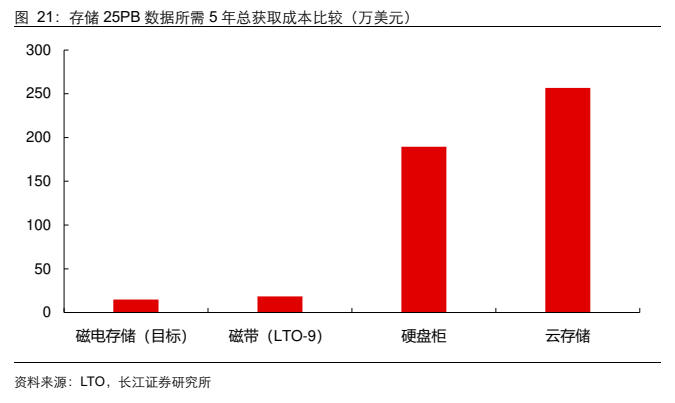
图10. 数据中心中存储耗能预测
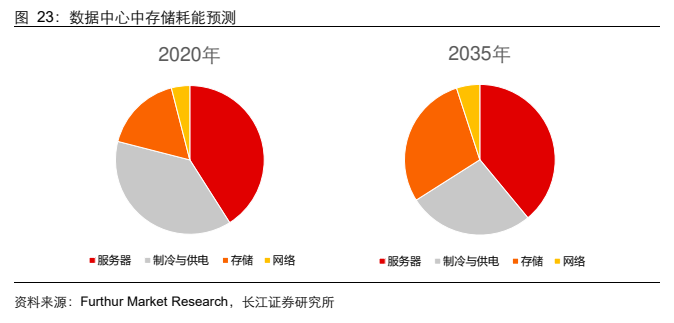
图11. 表 4: 磁电存储、机械硬盘与磁带对比总览