高盛 美洲房地产:房地产投资信托基金26年第三季度零售前瞻:尽管持续有利,但地带中心的估值折扣仍然存在布局以及预期上调FFO
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛发布2026年三季度零售REITs前瞻报告,指出零售地产供应极度受限,租赁需求强劲,且零售商破产率处于低位,为入住率和定价能力提供支撑。 尽管宏观环境存在不确定性,但零售REITs的SS NOI和FFO增长预期持续上调。 报告强调了零售商对实体店作为盈利核心的依赖,并指出尽管估值有所修复,但部分地带中心(Strip Center)仍存在估值折扣。 高盛对BRX、SPG、SKT和PECO维持买入评级,并下调了部分标的的目标价以反映最新的AFFO估值模型。
主要观点
- 零售地产供应增长极低,2026年预计仅为0.3%,有助于抵御宏观逆风。
- 零售商破产率极低,且租赁需求强劲,支撑了业主定价能力。
- 零售商视实体店为盈利核心,线上业务与实体店布局高度相关。
- BRX目前交易价格较REIT行业平均水平存在17%的折价,尽管其2025-2026年FFO平均增长率为5.2%。
- 预计2026年三季度财报中,零售REITs将出现多项指引上调。
- 零售REITs的坏账率模型显示,2026年BRX、PECO和KIM的坏账率预计将低于2025年。
论述逻辑
- 供应受限(0.3%) -> 租赁需求强劲且破产率低 -> 支撑入住率与定价能力 -> 推动SS NOI与FFO增长 -> 尽管估值有所修复,但部分标的仍存在估值折扣 -> 维持买入评级并根据最新AFFO模型调整目标价。
关键展望
- 预计2026年剩余时间内经济入住率将呈上升趋势,特别是BRX和KIM。
- 预计2026年三季度财报将重点关注利率对消费者、租户决策及REITs杠杆和再融资的影响。
推荐标的
- BRX (买入)
- SPG (买入),目标价下调至228.00美元
- SKT (买入),目标价下调至40.00美元
- PECO (买入),目标价下调至44.00美元
- KIM (中性)
关键图表
图1. 零售季度净吸纳量,2014年一季度至2026年三季度(预测)
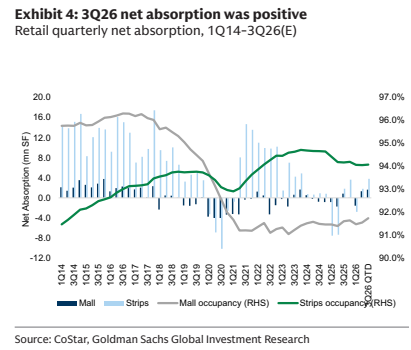
图2. REIT投资组合中商场/奥特莱斯租户销售业绩
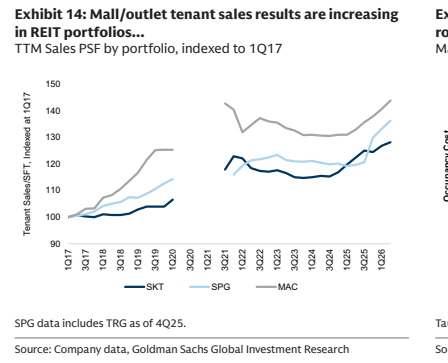
图3. 商场及奥特莱斯租金收入中约97%为固定部分,我们认为投资界可能
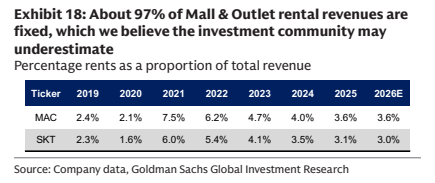
图4. 零售REITs每股FFO指引与实际值(按中值计算)
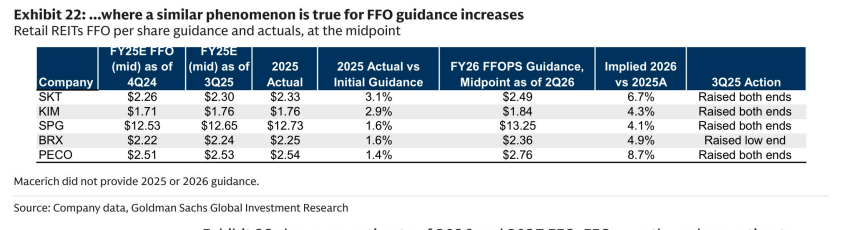
图5. 在我们覆盖的零售REITs中,MAC的2027年预期上调幅度最小,但估值倍数扩张幅度最大
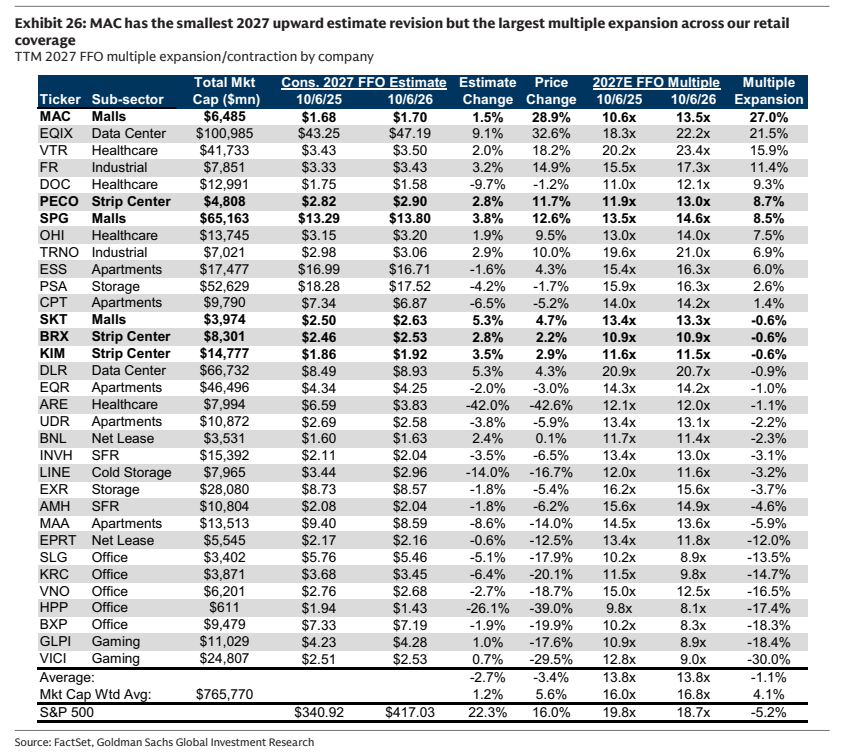
图6. 相对REITs:零售板块23%的折价幅度大于2013-2015年水平(-4%)
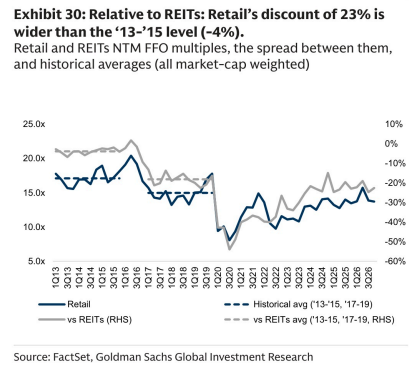
图7. BRX相对KIM的折价已几乎收窄,目前仅较KIM的NTM FFO折价5.3%
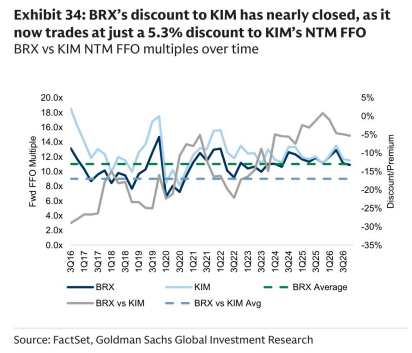
图8. 自MAC新管理团队接手以来
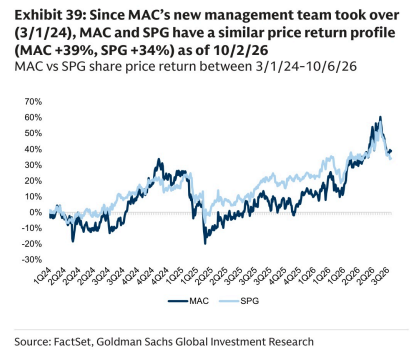
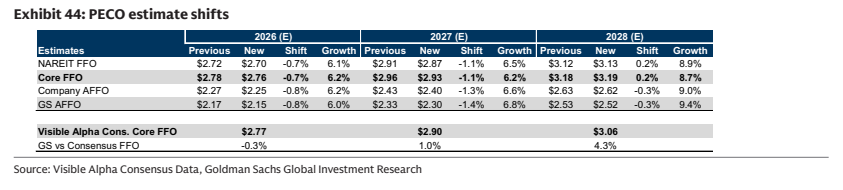
图9. PECO预期调整