伯恩斯坦 全球金属与矿业:货币政策与财政政策,谁将主宰黄金的未来?
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
伯恩斯坦重新审视了黄金与利率的关系,评估美国财政部和美联储对通胀的演变立场。 由于中东冲突及乌克兰袭击俄罗斯炼油厂推高柴油价格并加剧通胀压力,美联储上调通胀预期,市场预期已从年初降息1-2次转变为2027年加息2-3次,10年期美债实际利率从3月初的1.7%升至约2.7%。 报告模型预计2026年名义金价均价约为4,500美元/盎司,到2030年达到5,700美元/盎司,复合年增长率为6.1%。 央行去美元化外汇多元化储备需求、ETF持仓在加息预期下的抗跌韧性以及美国长期财政赤字与利息支出的攀升,将构成金价长期的坚实支撑。
主要观点
- 通胀预期上升推动政策预期转鹰,市场从预期降息转向计入到2027年加息2-3次,实际利率升至2.7%。
- 美联储内部Warsh主张抑制通胀并占据主导,最新点阵图显示多数官员预计2027年至少再加息25个基点。
- 10年期实际利率自7月初从2.20%升至2.60%,但金价与黄金ETF持仓在8月大体走平,呈现显著韧性。
- 美联储上调GDP增长及核心PCE通胀预期,2026年核心PCE预期从6月的3.6%上调至3.7%,2027年预计为2.3%。
- 2026年第二季度央行黄金需求大幅激增,创2020年以来同期最强劲水平;中国、日本等多国黄金储备占比仍不足10%,增持空间充足。
- 世界黄金协会2026年调查显示,89%的受访央行预计未来12个月全球黄金储备增加,45%计划增持自有储备,74%预计美元资产占比在未来五年下降。
- 若央行每季度采购略低于上半年170吨的节奏,2026年央行与ETF净需求预计维持在每季度150吨左右,对应模型估测2026年金价均价为4,500美元/盎司。
- 美国财政赤字与利息成本深化,预计到2055年美国总赤字达GDP的7.3%,净利息支出占总赤字的74%,结构性支撑黄金长牛。
关键展望
- 预计2026年黄金均价目标为4,500美元/盎司(同比增长5.0%),2027年为4,800美元/盎司,2028年为5,100美元/盎司,2029年为5,400美元/盎司,2030年达到5,700美元/盎司,复合年增长率为6.1%。
- 主要下行风险包括:央行购金步伐放缓;炼油产能约束持续推升通胀进而引发更激进加息;特朗普若在中期选举中失去国会多数席位可能导致地缘政治风险溢价降温,从而压低避险需求。
推荐标的
- 报告为宏观及商品行业深度策略分析,合规披露章节提及覆盖矿业公司名单(如Anglo American、Barrick Mining、BHP、Freeport-McMoRan、Newmont、Rio Tinto等),但正文未明确给出个股目标价或买卖推荐评级。
关键图表
图1. 8位FOMC与会者认为将进一步

图2. 美联储官员对2026年和2027年失业率的预期

图3. 美联储官员对PCE通胀的预期

图4. 柴油和汽油价格上涨推动市场预期从3月初的降息2-3次转向

图5. 中国、印度、波兰和新加坡近年来均增持了黄金储备;我们仍认为中国、日本、沙特阿拉伯、韩国、新加坡、巴西、墨西哥和阿联酋有将黄金储备占比提升至10%以上的空间

图6. 央行与ETF净需求与金价走势高度相关;净流出阶段始终伴随金价下跌,而净流入阶段金价上涨概率更高
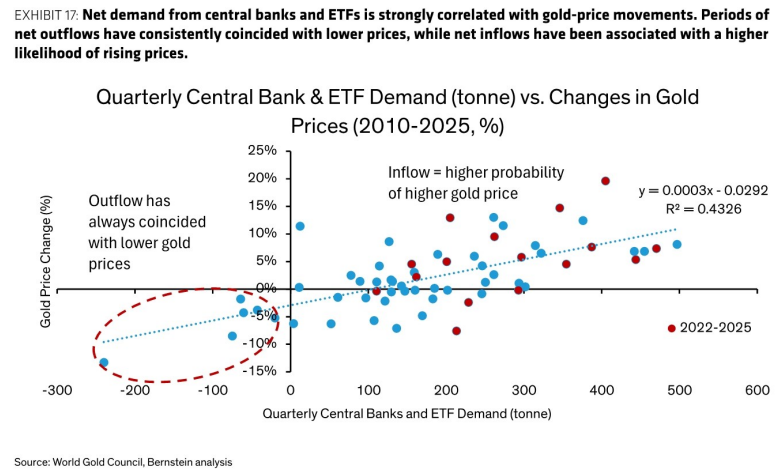
图7. 与地上存量相比,黄金的年度供应量微不足道,使得供需平衡(几乎)失去意义
