美国银行:美银 中国消费电子(H股+A股):消费领域的一抹亮色:创新走向全球;稳健增长,利润率分化
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
美国银行在APAC会议及后续中国消费电子调研中走访了Anker、TCL电子、Roborock、Arashi(Insta360)、Creality和一位RVC行业专家,该线路认购火爆,凸显投资者对出口导向、科技驱动的中国消费品牌兴趣浓厚。 海外需求在储能、RVC、运动相机、3D打印和电视领域全面强劲,受访公司普遍瞄准未来1-2年20-50%的收入增长。 竞争壁垒正从低成本供应链转向差异化产品、更强品牌与高端渠道,而存储芯片、电芯、电视面板和塑料树脂涨价对损益的更大冲击可能在2H26显现:运动相机和RVC因竞争限制提价、利润率风险更高,Anker的差异化与TCL的面板自供则更具韧性。 美国FCC限制对Roborock和Anker即时影响有限;电池相关出口退税率已从9%降至6%并预计2027年降至0%,Anker约50%收入受波及但1H影响有限。 行业专家的非共识观点认为RVC长期市场潜力达3-4倍,小米和大疆最可能带来颠覆性创新但均未优先布局RVC,政府支持助力Dreame。 报告继续偏好Anker(产品创新与定价权)和TCL电子(产品组合、面板供应优势与成本转嫁),但受访投资者认为3Q26增长放缓、催化剂有限、估值合理,短期上行空间有限。 报告覆盖四只标的:安克创新CNY 122.6(Buy,PO RMB158)、石头科技CNY 114.6(Buy,PO RMB144)、TCL电子HK$ 16.46(Buy,PO HK$22)、影石CNY 90.78(Neutral,PO RMB210)。
主要观点
- 调研认购火爆,行业全球领导力增强:海外需求在储能、RVC、运动相机、3D打印和电视领域均保持强劲,公司普遍瞄准未来1-2年20-50%的收入增长,中国品牌在制造和创新上日益领先。
- 品牌与渠道升级:Anker正将子品牌整合到统一主品牌下并扩张欧洲门店,差异化产品带动1H中国区在集团毛利率水平实现约100%增长;Roborock和TCL进入Best Buy和Costco,Arashi目标2026年底在中国开设约400家品牌店。
- 定价权决定利润率韧性:存储芯片占RVC/电视/智能相机BOM的low-teens、c.10-30%、c.20%,电芯占相关Anker产品BOM的40-50%,电视面板占BOM的40-50%,叠加塑料树脂涨价,2H26损益影响可能更大;运动相机和RVC竞争限制提价、利润率风险更高,Anker的差异化与TCL面板采购更具韧性。
- FCC与VAT风险短期可控:美国FCC对RVC和并网逆变器的限制对Roborock和Anker即时影响有限(已获批机型仍可销售),但可能制约长期增长和产品升级;电池相关出口退税率已从9%降至6%、预计2027年降至0%,Anker约50%收入受影响但1H影响有限,其他消费电子类别被取消退税风险较低。
- 非共识RVC观点:行业专家认为RVC长期市场潜力为3-4倍且技术上行空间显著;小米和大疆凭感知、规划与控制能力最可能带来颠覆性创新,但均未优先布局RVC;政府支持助力Dreame,短期竞争格局变化有限。
- 结论偏好Anker与TCL电子:继续偏好安克,因产品创新和定价权可应对成本上行,3Q销售或因Prime Day时间错位放缓但利润率基数更友好;同时看好TCL,受更好产品组合、面板供应优势和更强成本转嫁支撑。
- 投资者反馈谨慎:受访投资者认为3Q26增长放缓、催化剂有限、估值合理,短期上行空间有限。
- Anker调研细节:2024年以来充电与充电宝SKU削减超70%、长期研发费用率目标约12%;1H中国区收入增长约90%、毛利率约46%;加热吸奶器1H收入达约Rmb400mn(对比2025全年约Rmb500mn),跨品类复用技术与渠道是新品的规模化优势。
- 阳台储能是结构性机会:德国过去三年安装约100万套阳台光伏(即插即用)对比约4000万户家庭,荷兰、比利时、英国为今年政策放松的新市场;即插即用方案约US$6k+对比传统户储约US$15k,经济性占优;Anker不打价格战,阳台储能销售约50/50分于官网与线下太阳能KA渠道,2Q毛利率继续改善。
- Creality(创想三维):消费级3D打印仍处渗透早期、全球年出货量仅约500万台,行业2025-2030年CAGR为36%;1H26收入同比增12.9%至RMB1.6bn,耗材收入RMB277mn(占17%)同比增48%;Creality Cloud 1H26新增注册用户超100万(+77.1%)、月活与会员收入分别增68.3%和60.1%;1H26经调整净亏损RMB16mn、毛利率从34.4%降至30.8%,管理层预计2027年亏损收窄。
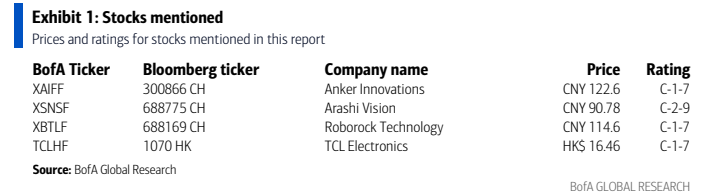
- 评级与目标价:安克创新CNY 122.6(C-1-7,PO RMB158)、石头科技CNY 114.6(C-1-7,PO RMB144)、TCL电子HK$ 16.46(C-1-7,PO HK$22)、影石Arashi Vision CNY 90.78(C-2-9,PO RMB210);覆盖组合中安克、石头、TCL列于BUY,影石列于NEUTRAL。
- 评级分布参考:截至2026年6月30日,美银消费产品组覆盖范围内Buy占47.50%(38家)、Hold占31.25%(25家)、Sell占21.25%(17家)。
论述逻辑
- 调研事件(APAC会议+走访Anker、TCL电子、Roborock、Arashi、Creality及RVC专家,线路认购火爆)→ 行业五大要点:海外需求强劲(储能/RVC/运动相机/3D打印/电视普遍瞄准20-50%收入增长)→ 竞争壁垒从低成本供应链转向差异化产品、品牌与高端渠道 → 存储芯片、电芯、面板、树脂涨价将在2H26更大程度冲击损益 → 定价权成为利润率分化的分水岭(运动相机与RVC提价受限、风险更高;Anker差异化与TCL面板自供更具韧性)→ FCC限制与出口退税下调(电池类从9%降至6%、预计2027年降至0%)短期可控 → 结论:继续偏好Anker与TCL电子;投资者反馈3Q26增长放缓、催化剂有限、估值合理,短期上行空间有限。
- 个股论证:Anker以SKU精简(削减超70%)聚焦旗舰+统一主品牌+柏林门店强化品牌力 → 在储能领域以硬件/软件/服务/渠道差异化竞争、不打价格战 → 存储涨价影响产品有限且有库存缓冲、3Q压力更大但全年毛利率仍改善 → 成本压力可控支撑利润率韧性论点;Creality以AI工具降低使用门槛 → 耗材(占1H26收入17%、同比+48%)与云订阅改善收入结构 → 但毛利率降至30.8%、仍亏损,增长再加速与亏损收窄均指向2027年。
关键展望
- 未来1-2年受访公司普遍瞄准20-50%的收入增长;成本上涨对损益的更大影响可能在2H26显现。
- 电池相关出口退税预计2027年降至0%;Anker管理层预计3Q存储涨价压力更大但全年毛利率仍改善。
- 3Q26 Anker销售增速或因Prime Day时间错位而放缓,利润率基数更友好;投资者认为3Q26增长放缓、催化剂有限、估值合理,短期上行空间有限。
- Arashi目标2026年底在中国开设约400家品牌店;FCC限制短期影响有限,但可能制约Roborock和Anker的长期增长与产品升级。
- Creality管理层预计2027年增长重新加速、亏损从2026年起收窄,UV和全彩产品计划2027年推出;专家认为RVC长期市场潜力3-4倍,政府支持助力Dreame,短期竞争变化有限。
- 风险提示:安克面临关税上调、原材料成本飙升、滞胀、汇率波动、美国调查和研发放缓;影石面临产品发布延迟、原材料成本上升、竞争加剧及政策与专利风险;石头面临竞争加剧、关税争端升级和宏观经济放缓。
推荐标的
- Anker Innovations(安克创新,300866 CH / XAIFF):Buy(评级C-1-7),现价CNY 122.6,PO RMB158(基于23x FY26-27E P/E,2023-24年曾重估至20-25x);报告继续偏好,理由是产品创新与定价权可应对成本上行。
- Roborock Technology(石头科技,688169 CH / XBTLF):Buy(评级C-1-7),现价CNY 114.6,PO RMB144(基于20x FY26E EPS);理由是强劲的收入增长动能,但短期利润率拐点可见度低。
- Arashi Vision(影石/Insta360,688775 CH / XSNSF):Neutral(评级C-2-9),现价CNY 90.78,PO RMB210(DCF RMB223与P/E RMB231各50%混合;DCF基于11% WACC、3%无风险利率和3%终值增长率;隐含2025-2027E盈利CAGR 57%对应的0.8x PEG)。
关键图表
图1. 文中提及的股票