摩根大通 中国地产与银行:按房贷补贴出台——姿态不错,但力度小于预期
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根大通点评9月29日财政部、央行与金管总局联合出台的按揭补贴政策:自2026年10月1日起,首套购房、GFA<120平米、房价<Rmb1.5 million的交易可获100bps按揭利率补贴,有效利率由3.05%降至2.05%,补贴期限5年、总额上限Rmb50K,为2024年9月以来首个全国性楼市支持政策。 由于门槛严于预期,全国估算仅46%套数/31%金额符合条件(一线22%/8%、二线52%/37%、三四线66%/55%),主要受益者是二手房与三四线城市;主要上市开发商聚焦一线改善需求,估算<10%销售额符合补贴条件,直接影响有限。 资金测算为每年Rmb28bn、五年共Rmb142bn(占年销售额0.2%),其中90%由中央承担(每年Rmb26 billion、占年财政支出0.6%),地方承担每年Rmb3 billion、占0.01%,负担可控。 以Rmb1 million、30年按揭计,月供仅减少Rmb522(12%)至Rmb3,721,前五年利息节省Rmb48.3K、相当于最高房价的3.3%,报告判断政策方向正面但非游戏规则改变者;补贴后利率2.05%虽低于50城平均租金回报率2.3%,但因仅适用5年,30年按揭有效利率2.9%仍高于租金回报,叠加高库存,短期难推动房价企稳。 板块自低点已上涨12%(同期恒指-0.3%),多数投资者认为政策低于预期,预计短期获利了结。 银行端对按揭贷款增长边际正面、资产质量影响温和,PSBC(按揭占贷款23%、同业最高)为主要受益者;关键受益标的为KE Holdings(OW),优选华润万象生活与华润置地逢低买入,困难房企(如万科,UW)反弹时卖出。
主要观点
- 政策要点:9月29日财政部、央行与金管总局宣布按揭补贴,2026年10月1日生效,首套购房、GFA<120平米、房价<Rmb1.5 million可享100bps按揭利率补贴(有效利率由3.05%降至2.05%);补贴为期5年,最高合格贷款Rmb1 million(补贴总额上限Rmb50K、非每年),计划暂定运行1年;已享约2.6%低利率的公积金(HPF)按揭不适用。
- 好于预期之处:二手房也纳入适用范围(虽不适用于存量按揭),且补贴总资金无上限——估算年资金需求Rmb28bn(占年销售额0.2%)、五年共Rmb142bn。
- 差于预期之处:并非所有住房都符合——三项门槛将全国符合比例限制在46%(套数)/31%(金额);仅看两项数值门槛,一线为22%/8%(套数/金额)、二线52%/37%、三四线66%/55%;全国为61%/42%,再假设75%销售来自首套买家后为46%/31%。
- 主要上市开发商受益有限:覆盖内房多聚焦一线城市改善需求、多数销售来自>Rmb1.5 million单位,估算<10%销售额可获补贴;合同均价<Rmb10K psm的开发商(Seazen、Central China、R&F、Country Garden、Evergrande、Agile、Longfor)及低线城市敞口更高者相对更受益。
- 月供节省有限:以Rmb1 million、30年按揭计,100bps补贴使月供减少Rmb522(12%)至Rmb3,721;首年月利息减少约Rmb830(33%)至Rmb1.7K;前五年利息节省合计Rmb48.3K,约19个月利息,或最高房价Rmb1.5 million的3.3%——未必足以打动潜在购房者。
- 财政测算可控:合格单位销售总额Rmb4.3 trillion(一手Rmb1.5T、二手Rmb2.8T),按67% LTV对应贷款Rmb2.8 trillion(一手Rmb1.0T、二手Rmb1.9T);年补贴Rmb28 billion、五年Rmb142 billion,其中90%(每年Rmb26 billion)由中央承担、占年财政支出0.6%,地方承担每年Rmb3 billion、占0.01%。
- 短期难推动房价企稳:补贴后名义利率2.05%虽低于50城平均租金回报率2.3%,但因仅适用5年,30年按揭有效利率为2.9%、仍高于租金回报;若三四线年化销量跳升20%,隐含库存去化由36个月改善至30个月,仍远高于<12个月的最优水平;二线由22个月改善至18个月;在'828'政策供给收缩下,2027年有望看到房价企稳城市扩围(上海之外),但需时间验证。
- 象征意义大于实质:这是2024年9月以来中国首个全国性楼市政策支持,显示政府并未完全放弃楼市,但报告认为政府最终目标更可能是稳定房价以支持消费,而非刺激销量。
- 交易含义:中国地产板块自低点(2026年9月17日)已上涨12%(同期恒指-0.3%),主要由市场投机驱动,而与投资者的初步交流显示多数人认为政策低于预期,报告预计短期出现获利了结。
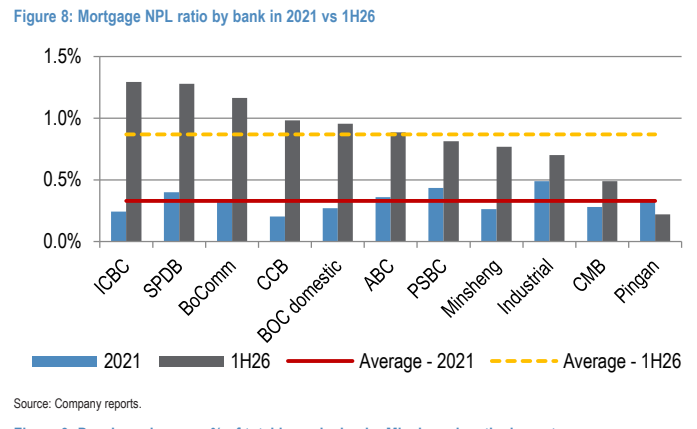
- 银行影响(Katherine Lei贡献):对按揭贷款增长边际正面、对按揭资产质量影响温和(仅适用于新按揭);银行按揭贷款增速由2021年的11% y/y放缓至2022-1H26的-1% CAGR(系统按揭贷款1H26同比-4%);PSBC按揭占贷款23%为同业最高、且低线城市敞口更大,是最主要受益者;若开发商贷款NPL形成减少,民生银行亦可边际受益。
- 后续政策展望:若楼市维持疲弱,存在扩大补贴计划的可能,但当局可能先观察约6个月效果;其他可能政策方向包括公积金按揭放松、交易税费减免、一线城市限购放松(下一个可能是深圳)及城中村改造现金补偿。
论述逻辑
- 政策落地但门槛严格 → 首套+GFA<120平米+房价<Rmb1.5 million的三重门槛使全国仅46%套数/31%金额符合 → 聚焦一线改善需求的上市开发商<10%销售符合 → 直接影响有限,主要受益者是二手房与三四线城市。
- 补贴力度有限 → 月供仅省Rmb522(12%)、前五年利息节省Rmb48.3K(占最高房价3.3%)→ 难以改变购房决策 → 尽管财政可负担(中央每年Rmb26 billion、占年财政支出0.6%),政策'方向正面、非游戏规则改变者';且30年有效利率2.9%仍高于2.3%租金回报、二三四线库存高企 → 短期看不到房价企稳。
- 板块自低点已涨12%(恒指-0.3%)而投资者普遍失望 → 预计短期获利了结 → 结论:关键受益者KE Holdings,优选华润万象生活与华润置地逢低买入、困难房企(如万科)反弹卖出;银行端按揭增长边际受益、开发商贷款资产质量风险边际缓解 → PSBC(按揭占贷款23%最高)为主要受益者。
关键展望
- 政策时间窗口:补贴自2026年10月1日生效,为期5年,计划暂定运行1年;公积金按揭不适用。
- 加码观察期:若楼市维持疲弱,存在扩大补贴计划的可能,但当局可能先观察约6个月的效果,短期未必落地。
- 2027年验证点:在'828'政策带动潜在供给收缩下,2027年可能是房价企稳城市(上海之外)扩围的一年,但需要时间证明。
- 库存去化验证:三四线若年化销量+20%,隐含去化月数由36降至30个月,二线由22降至18个月,均仍未达到<12个月的最优水平,短期难对房价企稳产生明显影响。
- 潜在后续政策方向:公积金按揭放松、交易税费减免、一线城市限购放松(下一个可能是深圳)、城中村改造现金补偿。
- 短期风险:板块或现获利回吐;银行端因政策仅适用于新按揭,按揭资产质量影响预计温和,但三四线销售若受提振,开发商贷款资产质量风险可边际缓解。
推荐标的
- 关键受益者:KE Holdings(2423.HK)获JPM OW评级、目标价59.00(现价44.42),由Daniel Chen覆盖。
- 优选标的:华润万象生活 China Resources Mixc(1209.HK)OW、目标价49.00(现价38.34)——报告建议逢低买入。
- 优选标的:华润置地 China Resources Land(1109.HK)OW、目标价40.00(现价30.46)——报告建议逢低买入。
- 卖出建议:困难房企(如万科)反弹时卖出;中国万科-H(2202.HK)获UW评级、目标价1.60(现价2.81)。
- 银行主要受益者:邮储银行PSBC(1658.HK)OW、现价HK$5.39——按揭占贷款23%为同业最高、低线城市敞口更大,按揭需求回暖中最受益。
- 民生银行(1988.HK)评级N、现价HK$3.39:若政策带动开发商贷款NPL形成减少可边际受益;其开发商贷款占比为覆盖银行中最大(Figure 9)。
- 其他内房覆盖评级(Table 3):中国海外发展(0688.HK,OW,目标价16.00,现价13.37);中国金茂(0817.HK,N,1.18,1.37);龙湖(0960.HK,N,5.60,5.77);新城发展(1030.HK,N,1.40,1.50);碧桂园(2007.HK,UW,0.10,0.19);融创中国(1918.HK,UW,0.30,0.69);世茂集团(0813.HK,UW,0.03,0.04)。
- 物管与服务覆盖评级(Table 3):保利物业(6049.HK,OW,41.50,27.82);绿城服务(2869.HK,OW,5.50,4.20);碧桂园服务(6098.HK,N,5.40,5.35);中海物业(2669.HK,UW,2.90,3.31);A-Living(3319.HK,UW,1.50,1.68);融创服务(1516.HK,UW,0.70,0.78)。
- 相对受益方向:合同均价<Rmb10K psm 的开发商(Seazen、Central China、R&F、Country Garden、Evergrande、Agile、Longfor)以及低线城市敞口更高的开发商更受益于新政。
关键图表
图1. 2026上半年全行业按揭贷款同比下降4%
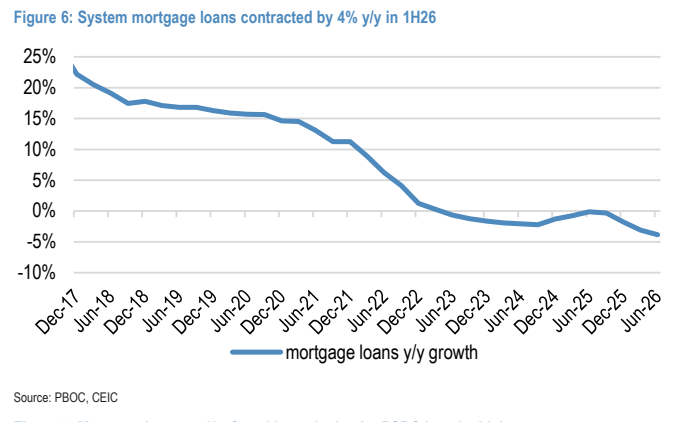
图2. 2021年与2026上半年各银行按揭不良贷款率对比