摩根大通:零售雷达:7月22日 - 动能降温,超大规模企业财报。2026年7月23日星期四
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
上周散户资金流处于中等水平(35.3%分位),ETF资金流入持续减弱至4%分位,但个股交易活动的增强(71.8%分位)部分抵消了这一疲软。 散户参与度的放缓与近期市场对动量因子回撤的紧张情绪一致,该因子在过去一个月内按多空计算大幅下跌14%。 在ETF方面,资金流出广泛,科技ETF流入转负,SOXL和SMH成为本周被卖出最多的ETF,而加密货币ETF流入则较为强劲。 在个股方面,通信和科技板块推动了买盘,SPCX、NVDA、GOOGL/GOOG、TSLA和NU是散户资金净流入最高的五只股票。 随着超大规模企业财报季的到来,AI资本支出超级周期仍是主导主题并偏向上行。
主要观点
- 散户资金流整体放缓,与动量因子的大幅回撤高度相关:上周散户资金流处于中等水平(35.3%分位),动量因子在过去一个月按多空计算下跌14%。
- 科技类与半导体杠杆ETF遭遇主要抛售:科技ETF流入转为负值,SOXL和SMH是本周被卖出最多的ETF。
- 散户个股买入集中于科技与通信板块:散户购买活动由通信和科技股驱动,SPCX、NVDA、GOOGL/GOOG、TSLA和NU为前五大标的。
- AI资本支出超级周期是超大规模企业财报的主导预期主题,且存在上行偏向。
- 谷歌财报季表现强劲,云业务增长超预期,并上调资本支出指引:Google Cloud增长达82%,今年资本支出指导上调至1950亿至2050亿美元。
- 特斯拉财报不及预期:尽管营收因电动汽车销售强劲而增长,但因价格降低和监管信贷,财报表现未达标。
论述逻辑
- 散户资金流放缓且与动量因子的急剧平仓相关(过去一月下跌14%) -> ETF资金广泛流出,尤以科技ETF与半导体杠杆ETF(SOXL、SMH)为甚 -> 散户转向单股交易,资金高度集中于AI与科技巨头(NVDA、GOOGL等) -> 随着超大规模企业财报季开启,市场聚焦于AI资本支出的上行潜力 -> 谷歌与台积电财报表现强劲且指引乐观,而特斯拉财报则因利润率压力不及预期。
关键展望
- AI货币化与资本支出指引:投资者关注超大规模企业在云、广告和企业领域的AI货币化改善,以及对2027年资本支出的预期(市场预期2500亿美元,摩根大通预期2900亿美元)。
- 宏观背景对3季度展望的潜在影响:在更具波动性的宏观背景下,消费者情绪疲软和军事活动复苏可能会抑制部分3季度指引。
推荐标的
- 报告未明确给出推荐标的
关键图表
图1. ETF内部弱势持续广泛,板块资金流向

图2. 七大科技股加PLTR的零售累计购买额(十亿美元)

图3. 特斯拉零售失衡(截至7月21日)

图4. 联合健康零售失衡(截至7月21日)

图5. 雅培零售累计失衡(截至7月)
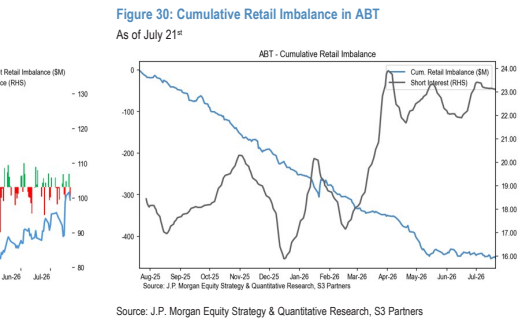
图6. 德尔塔买入最多的前40只股票(百万美元)
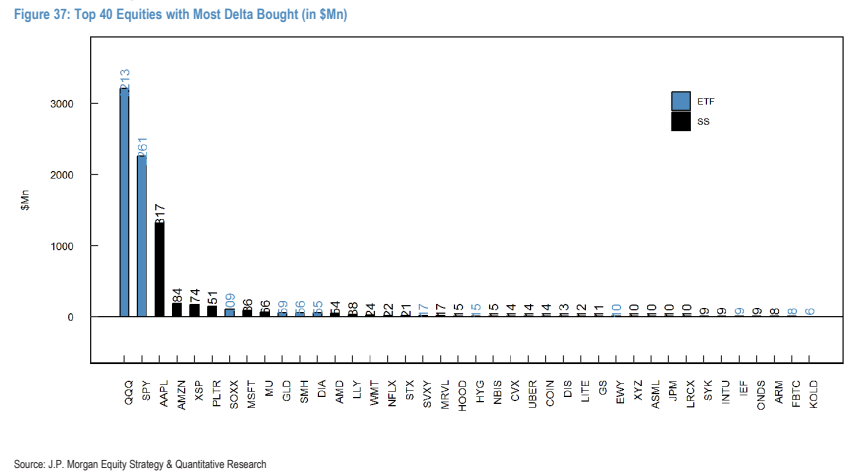
图7. 医疗保健板块零售期权成交量(看涨和看跌)
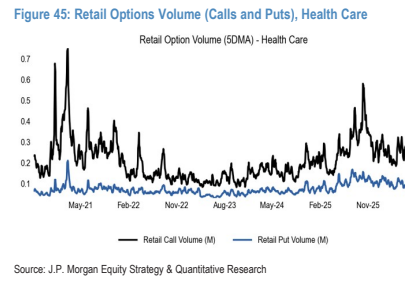
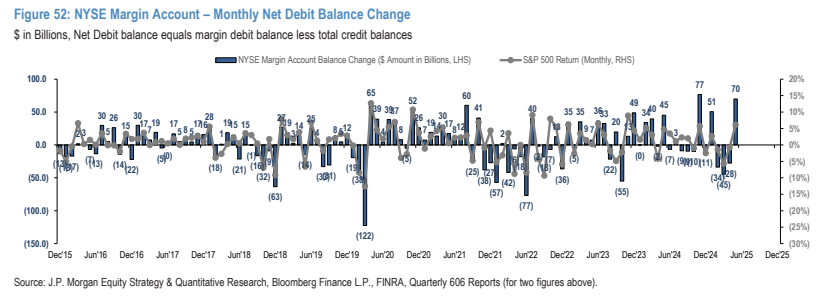
图8. 纽交所保证金账户月度净借方余额变动