湘财证券 策略周报 AI产业景气度追踪:美联储加息,AI资产共振回升
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本周全球AI资产呈现震荡上行走势,美联储加息正式实施落地,推动市场情绪有所修复。 中证人工智能产业指数全周上涨3.0%,纳斯达克CTA人工智能指数上涨1.7%,韩国KOSPI200信息科技指数微涨0.2%。 从底层产业景气度来看,OpenRouter平台本周Token调用量达129万亿,较上周增长1.6%,国产大模型贡献了重要增量。 硬件端呈现结构分化:2026年7月全球半导体销售额达1468亿美元,环比增长6.4%但增速放缓;DDR5现货均价趋平,NAND Flash合约均价在大幅上涨后步入高价停滞期,买方转为观望;而高端算力拉动光模块量价齐升,7月较2025年底进出口单价分别增长45%和28%。 展望下周,A股AI板块预计维持震荡偏强,但仍受地缘油价通胀与美高利率约束;配置上建议关注AI应用层、国产大模型及国产算力。
主要观点
- 中证人工智能产业指数本周上涨3.0%,相对沪深300录得3.1%的超额收益,受加息落地与国产新模型、华为大会等产业催化回升。
- 美股与韩国科技指数先抑后扬,英伟达与英特尔高管表态进一步催化市场情绪修复。
- 大模型调用量保持增长,2026年国产大模型在OpenRouter平台贡献重要增量且排名前列。
- 全球半导体销售额维持环比正增长,但7月环比扩张步伐有所放缓。
- 存储器价格出现结构分化,DDR5现货价在持续上涨后趋稳,本周小幅上涨1.7%。
- NAND Flash合约均价较2025年9月底暴涨6.9倍,但7月步入高价停滞期,下游模组厂承压观望。
- SSD进口单价高位震荡但7月仍涨11.8%,主因NAND Flash高成本传导至终端设备。
- 算力需求扩张拉动高速光模块需求,2026年7月进口量价齐升,高端光模块进出口单价大幅上行。
- 产业端重大进展不断,华为首发昇腾960超节点,智谱、阿里发布新模型,OpenAI面向法律行业推新平台。
论述逻辑
- 宏观事件(美联储加息正式实施消除短期观望)+ 产业催化(华为昇腾960、智谱及阿里发布新模型、英伟达芯片销量指引翻倍)→ 全球AI资产共振修复上行;底层景气数据中Token调用量增至129万亿验证算力需求强劲,直接驱动光模块量价齐升,但半导体销售增速放缓与NAND Flash高价受阻反映下游承压 → 综合得出A股AI板块下周预计维持震荡偏强,投资布局宜聚焦应用层、国产大模型及国产算力。
关键展望
- 预计下周A股人工智能板块维持震荡偏强态势,同时受油价推升的通胀风险与海外高利率约束。
- 海外加息与资本开支持续性仍存不确定性,若加息推动利率超预期上行将冲击高估值AI环节。
- 大模型商业化面临提价转化与国内竞争加剧风险,价格战与参数竞赛下利润空间仍具不确定性。
推荐标的
- 报告未明确给出个股评级与目标价,建议围绕AI应用层(关注持续盈利能力与AI智能体商业化)、模型侧(关注具备持续迭代能力的国产厂商)与算力侧(关注国产AI芯片及算力租赁)展开布局。
关键图表
图1. 中 证 人 工 智能 产业 指数 走势
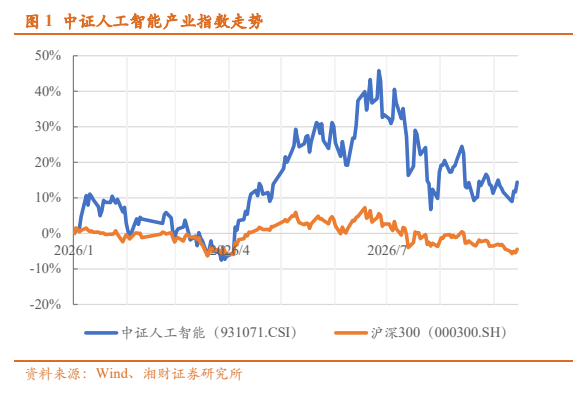
图6. 态 硬盘 进口 单价 走势
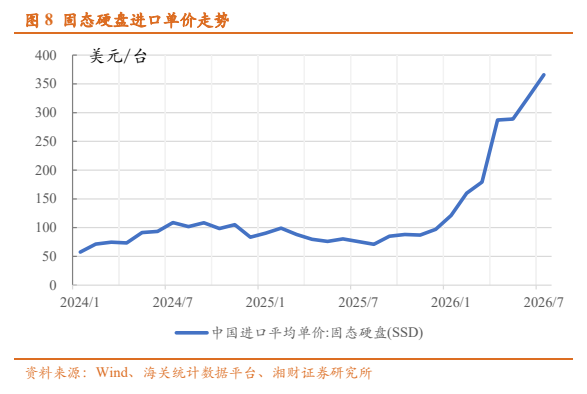
图7. 光 通 信 设 备 进出 口 单价 走势
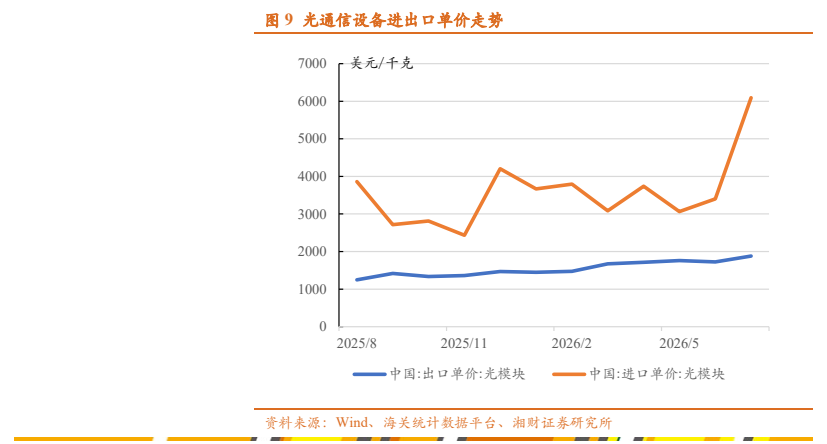
图8. 次 湘 财 证 券